第一部 【企業情報】
第1 【企業の概況】
1 【主要な経営指標等の推移】
(1) 連結経営指標等
(注) 1.株式給付信託を設定しており、当該信託が保有する当社株式を連結財務諸表において自己株式として計上しております。これに伴い、株式給付信託が保有する当社株式は、1株当たり純資産額の算定上、普通株式の期末発行済株式数から控除する自己株式数に含めており、また、1株当たり当期純利益の算定上、普通株式の期中平均株式数の計算において控除する自己株式数に含めております。
2.潜在株式調整後1株当たり当期純利益については、潜在株式が存在しないため記載しておりません。
3.「収益認識に関する会計基準」(企業会計基準第29号 2020年3月31日)等を第17期の期首から適用しており、第17期以降に係る主要な経営指標等については、当該会計基準等を適用した後の指標等となっております。なお、「(2)提出会社の経営指標等」についても同様となっております。
4.「第5 経理の状況 1 連結財務諸表等 (1)連結財務諸表 注記事項(会計方針の変更)」に記載のとおり、第18期については当該会計方針の変更を反映した遡及適用後の数値となっております。
(2) 提出会社の経営指標等
(注) 1.株式給付信託を設定しており、当該信託が保有する当社株式を財務諸表において自己株式として計上しております。これに伴い、株式給付信託が保有する当社株式は、1株当たり純資産額の算定上、普通株式の期末発行済株式数から控除する自己株式数に含めており、また、1株当たり当期純利益又は当期純損失の算定上、普通株式の期中平均株式数の計算において控除する自己株式数に含めております。
2.第16期の当期純損失は、株式会社ゆうちょ銀行株式に係る関係会社株式評価損の計上等によるものであります。
3.潜在株式調整後1株当たり当期純利益については、潜在株式が存在しないため記載しておりません。
4.第16期の株価収益率及び配当性向については、当期純損失であったため記載しておりません。
5.第18期における従業員数は、第17期より509名減少しておりますが、主として、かんぽの宿、京都逓信病院及び広島逓信病院の事業譲渡によるものであります。
6.最高株価及び最低株価については、2022年4月3日以前は東京証券取引所市場第一部におけるものであり、2022年4月4日以降は東京証券取引所プライム市場におけるものであります。
(参考)主たる子会社の経営指標等
参考として、主たる子会社の「主要な経営指標等の推移」を記載します。
① 日本郵便株式会社(連結)
(注) 1.潜在株式調整後1株当たり当期純利益については、潜在株式が存在しないため記載しておりません。
2.株価収益率については、日本郵便株式会社株式が非上場であるため記載しておりません。
3.日本郵便株式会社は非上場のため、金融商品取引法第193条の2第1項の規定に基づく監査を受けておりません。
4.第16期における従業員数は、第15期より15,657名減少しておりますが、主として、2022年4月から新しいかんぽ営業体制への移行に伴い、当社の連結子会社であるかんぽ生命保険へ従業員が出向したことによるものであります。
5.「第5 経理の状況 1 連結財務諸表等 (1)連結財務諸表 注記事項(会計方針の変更)」に記載のとおり、第16期については当該会計方針の変更を反映した遡及適用後の数値となっております。
② 株式会社ゆうちょ銀行(連結)
(注) 1.潜在株式調整後1株当たり当期純利益は、潜在株式が存在しないため記載しておりません。
2.株式会社ゆうちょ銀行は、株式給付信託を設定しており、当該信託が保有する同社株式を同社連結財務諸表において自己株式として計上しております。これに伴い、株式給付信託が保有する同社株式は、1株当たり純資産額の算定上、普通株式の期末発行済株式数から控除する自己株式数に含めており、また、1株当たり当期純利益の算定上、普通株式の期中平均株式数の計算において控除する自己株式数に含めております。
③ 株式会社かんぽ生命保険(連結)
(注) 1.株式会社かんぽ生命保険は、株式給付信託を設定しておりますが、同社連結財務諸表の株主資本において自己株式として計上されている信託が保有する同社株式は、1株当たり純資産額の算定上、期末発行済株式総数から控除する自己株式に含めており、また、1株当たり当期純利益の算定上、期中平均株式数の計算において控除する自己株式に含めております。
2.潜在株式調整後1株当たり当期純利益については、潜在株式が存在しないため記載しておりません。
3.第17期における従業員数は、第16期より11,632名増加しておりますが、主として、2022年4月から新しいかんぽ営業体制への移行に伴い、当社の連結子会社である日本郵便株式会社から従業員が出向したことによるものであります。
2 【沿革】
(1) 設立経緯
1871年、前島密により、郵便制度が創設されました。1875年に郵便為替事業、郵便貯金事業が創業され、1906年には郵便振替事業が創業されました。1885年に逓信省が設立され、郵便事業、郵便為替事業及び郵便貯金事業が同省に移管され、1916年に簡易生命保険事業、1926年に郵便年金事業が創業されました。1949年には、郵政事業は逓信省から郵政省に引き継がれました。
郵政事業はこのように国の直営事業として実施されてきましたが、1996年11月に発足した行政改革会議において、国の行政の役割を「官から民へ」、「国から地方へ」という基本的な視点から見直すこととされ、このような行政機能の減量、効率化の一環として、国の直営を改め「三事業一体として新たな公社」により実施することとされました。これを受け、2001年1月、郵政省は自治省及び総務庁との統合により発足した総務省及び郵政事業の実施に関する機能を担う同省の外局として置かれた郵政事業庁に再編された後に、2002年7月31日に郵政公社化関連4法が公布され、2003年4月1日に日本郵政公社(以下「公社」といいます。)が発足することとなりました。
2001年4月に小泉内閣が発足すると、財政改革、税制改革、規制改革、特殊法人改革、司法制度改革、地方分権推進等とともに、郵政事業の民営化が、「改革なくして成長なし」との基本理念のもとで進められた「聖域なき構造改革」における重要課題の一つとして位置づけられました。2004年9月、公社の4機能(窓口サービス、郵便、郵便貯金及び簡易生命保険)をそれぞれ株式会社として独立させること、これらの株式会社を子会社とする純粋持株会社を設立すること等を主な内容とする「郵政民営化の基本方針」が閣議決定され、立案された郵政民営化関連6法案(郵政民営化法案、日本郵政株式会社法案、郵便事業株式会社法案、郵便局株式会社法案、独立行政法人郵便貯金・簡易生命保険管理機構法案及び郵政民営化法等の施行に伴う関係法律の整備等に関する法律案)が、閣議決定、第162回通常国会への提出、両院郵政民営化に関する特別委員会における審議、衆議院における一部修正、参議院本会議における否決、衆議院解散・総選挙、再提出等を経て、2005年10月、第163回特別国会において可決・成立しました。日本郵政株式会社(以下「当社」といいます。)は、2006年1月、郵政民営化法及び日本郵政株式会社法に基づき、郵便事業株式会社及び郵便局株式会社の発行済株式の総数を保有し、これらの経営管理及び業務の支援を行うことを目的とする株式会社として設立されました。2006年9月には、当社の全額出資により、株式会社ゆうちょ(現 株式会社ゆうちょ銀行)及び株式会社かんぽ(現 株式会社かんぽ生命保険)が設立されました。
2007年10月、郵政民営化(郵政民営化関連6法の施行)に伴い公社が解散すると、その業務その他の機能並びに権利及び義務は、5つの承継会社(当社、郵便事業株式会社、郵便局株式会社、株式会社ゆうちょ銀行及び株式会社かんぽ生命保険)並びに郵便貯金及び簡易生命保険の適正かつ確実な管理等を行う独立行政法人郵便貯金・簡易生命保険管理機構(現 独立行政法人郵便貯金簡易生命保険管理・郵便局ネットワーク支援機構。以下「郵政管理・支援機構」といいます。)に引き継がれました。これにより、当社を持株会社とし、郵便事業株式会社、郵便局株式会社、株式会社ゆうちょ銀行及び株式会社かんぽ生命保険を中心とした日本郵政グループが発足いたしました。
(2) 郵政民営化法等の一部を改正する等の法律の公布
郵政民営化(2007年10月1日)後、約4年半が経過した2012年4月27日、第180回通常国会で郵政民営化法等の一部を改正する等の法律案が可決・成立し、2012年5月8日に公布されました。
これにより、郵便事業株式会社と郵便局株式会社は、郵便局株式会社を存続会社として合併し、社名を日本郵便株式会社に変更したことにより、日本郵政グループは5社体制から4社体制へと再編されました。
また、ユニバーサルサービス(郵便の役務、簡易な貯蓄、送金及び債権債務の決済の役務並びに簡易に利用できる生命保険の役務を利用者本位の簡便な方法により郵便局で一体的かつ将来にわたりあまねく全国において公平に利用できるようにすること。)の範囲が拡充され、これまでの郵便サービスのみならず、貯金、保険の基本的なサービスを郵便局で一体的に利用できる仕組みが確保されるようになりました。
当社が保有する株式会社ゆうちょ銀行及び株式会社かんぽ生命保険(以下「金融2社」といいます。)の株式は、その全部を処分することを目指し、金融2社の経営状況、ユニバーサルサービス確保の責務の履行への影響を勘案しつつ、できる限り早期に処分することとされております。
なお、政府が保有する当社の株式については、政府は、2011年11月30日、第179回臨時国会において可決・成立した東日本大震災からの復興のための施策を実施するために必要な財源の確保に関する特別措置法により、復興債の償還費用の財源を確保するため、当社の経営状況、収益の見通しその他の事情を勘案しつつ処分の在り方を検討し、その結果に基づいて、できる限り早期に処分することとされております。
(3) 当社及び金融2社の株式上場
上記の法律上の要請に加え、金融2社株式についても、金融2社の経営の自由度確保のため早期の処分が必要であること、また、金融2社の株式価値を当社の株式価格に透明性を持って反映させることといった観点を総合的に勘案し、当社及び金融2社の上場はいずれも遅らせることなく、同時に行うことが最も望ましいと判断し、政府による当社の株式の売出し・上場に合わせ、金融2社株式につきましても、同時に売出し・上場を行うこととし、2015年11月4日、当社及び金融2社は東京証券取引所市場第一部に同時上場いたしました(東京証券取引所の市場区分の見直しにより、2022年4月4日以降はプライム市場へ移行)。
(4) 沿革
(注) 1.米国法人の日本支店が日本法人化され、日本支店の事業については日本法人へ承継されたことにより、有価証券報告書提出日現在における契約先はアフラック生命保険株式会社となっております。
2.業務提携先グループ内部における業務移管により、有価証券報告書提出日現在における業務提携先は第一生命ホールディングス株式会社となっております。
3. 業務提携先の商号変更により、有価証券報告書提出日現在における業務提携先は楽天グループ株式会社となっております。
(参考)郵政事業創業から2005年12月までの主な沿革
3 【事業の内容】
(1) 当社グループの事業の内容
日本郵政グループ(以下「当社グループ」といいます。)は、当社、日本郵便株式会社(以下「日本郵便」といいます。)、株式会社ゆうちょ銀行(以下「ゆうちょ銀行」といいます。)及び株式会社かんぽ生命保険(以下「かんぽ生命保険」といい、日本郵便及びゆうちょ銀行と併せて「事業子会社」と総称します。)を中心に構成され、「郵便・物流事業」、「郵便局窓口事業」、「国際物流事業」、「銀行業」、「生命保険業」等の事業を営んでおります。当該5事業の区分は「第5 経理の状況 1 連結財務諸表等 (1) 連結財務諸表 注記事項(セグメント情報等)」に掲げるセグメントの区分と同一であり、報告セグメントに含まれていない事業を「その他」に区分しております。なお、「郵便局窓口事業」及び「その他」に含まれていた「不動産事業」については、2024年度から、報告セグメントの区分を見直し、「不動産事業」セグメントとして独立させております。
各事業における事業の内容並びに当社及び関係会社の位置づけは次に記載のとおりであります。
なお、当社は、有価証券の取引等の規制に関する内閣府令第49条第2項に規定する特定上場会社等に該当し、これにより、インサイダー取引規制の重要事実の軽微基準については連結ベースの数値に基づいて判断することとなります。
(注) 1.○は連結子会社、△は持分法適用関連会社であります。
2.2024年4月1日付で、建築物等の調査・企画、設計・工事監理、コンストラクションマネジメント、建築物等の管理及び運営維持に関する支援を事業内容とする日本郵政建築株式会社(議決権の所有割合は当社100%)を設立しております。
3.2024年5月21日付で、投資運用業を事業内容とするゆうちょキャピタルパートナーズ株式会社(議決権の所有割合はゆうちょ銀行100%)を設立しております。
4.2024年度より、日本郵便の報告セグメントを、上記の既存セグメント及び「不動産事業」セグメントに変更しております。
5.2024年度より、日本郵政不動産株式会社、JPプロパティーズ株式会社及びJPビルマネジメント株式会社の報告セグメントを、「その他」から「不動産事業」セグメントに変更しております。
① 郵便・物流事業
当事業では、郵便法(昭和22年法律第165号)の規定により行う郵便の業務並びに郵便物の作成及び差出しに関する業務その他の附帯する業務等の郵便事業並びに物流事業等を行っております。
(a) 郵便事業
郵便サービスを全国一律の料金であまねく公平に提供し、国内郵便に加え、万国郵便条約などの条約・国際取り決めに基づく国際郵便(通常・小包・EMS※)を提供しております。
また、お客さまの郵便発送業務一括アウトソーシングのニーズにお応えするため、郵便物などの企画・作成(印刷)から封入・封かん、発送までをワンストップで請け負うトータルサービスを提供しております。
その他、国からの委託による印紙の売りさばき、お年玉付郵便葉書の発行等の業務を行っております。
※ EMS=国際スピード郵便(Express Mail Service)
(b) 物流事業
物流サービスとして、宅配便(ゆうパック等)及びメール便(ゆうメール等)の運送業務を行っており、eコマース市場の成長に伴う多様な顧客ニーズに的確に応えたサービスを提供いたします。一方、多様化・高度化する物流ニーズに対しては、物流ソリューションセンターを中心として、お客さまに最適な物流戦略、物流システムの設計、提案、構築から運用までを行う3PL※サービスの提供を展開しております。
さらに、eコマースを中心とした小口荷物の国際宅配需要を獲得するため、2014年に資本・業務提携した海外物流パートナーである、仏GeoPost S.A.及び香港Lenton Group Limitedとの間で開発した国際宅配便サービスである「ゆうグローバルエクスプレス」により国際郵便で提供できない付加価値サービスに対応いたします。
※ 3PL(サードパーティーロジスティクス)=サード・パーティー(=3PL事業者)が、荷主の物流業務全体又は一部を荷主から包括的に受託するサービスの形態。
(c) その他
(a)及び(b)の業務の他、カタログ等に掲載されている商品若しくは権利の販売又は役務の提供に係る申込みの受付け、商品代金の回収等の業務や、地方公共団体からの委託を受けて空き家調査業務等を行っております。
② 郵便局窓口事業
当事業では、お客さまにサービスを提供するための営業拠点として全国に設置した直営の郵便局(2024年3月31日現在20,143局(うち、営業中は20,021局))及び業務を委託した個人又は法人が運営する簡易郵便局※(2024年3月31日現在4,080局(うち、営業中は3,491局)。ただし、銀行代理業務等に係る委託契約を締結しているのは3,500局(うち、営業中は3,474局)、生命保険募集委託契約を締結しているのは363局(うち、営業中は361局))において郵便・物流事業に係る窓口業務、銀行窓口業務等、保険窓口業務等、物販事業を行っている他、不動産事業、提携金融サービスを行っております。
※ 簡易郵便局法(昭和24年法律第213号)第3条に規定する日本郵便が郵便窓口業務及び印紙の売りさばきに関する業務を委託する者が設ける施設であり、日本郵便と受託者との受委託契約により行う業務が異なります。
(a) 郵便・物流事業に係る窓口業務
郵便物の引受・交付、郵便切手類の販売、ゆうパック等物流サービスの引受、印紙の売りさばき等を行っております。
(b) 銀行窓口業務等
ゆうちょ銀行から委託を受け、通常貯金、定額貯金、定期貯金、送金・決済サービスの取扱い、公的年金などの支払い、国債や投資信託の窓口販売などを行っております。
(c) 保険窓口業務等
かんぽ生命保険から委託を受け、生命保険の募集や保険金の支払いなどを行っております。
(d) 物販事業
カタログ等を利用して行う商品又は権利の販売並びに商品の販売又は役務の提供に係る契約の取次ぎ及び当該契約に係る代金回収を行う業務等として、生産地特選品販売、年賀状印刷サービス、フレーム切手販売、文房具等の郵便等関連商品の陳列販売等を行っております。また、社員による販売に加え、インターネット及びDMによる販売を行っております。
(e) 不動産事業
2007年10月の郵政民営化に伴い公社から承継した不動産を基に高度商業地域に位置する旧東京中央郵便局敷地(現:JPタワー)などを開発し、事務所・商業施設・住宅等の賃貸・管理事業のほか、賃貸用建物の運営管理業務及び分譲事業等の不動産事業を行っております。
(f) 提携金融サービス
かんぽ生命保険以外の生命保険会社や損害保険会社などから委託を受け、変額年金保険、がん保険、引受条件緩和型医療保険、自動車保険、傷害保険等の販売を行っております。
(g) その他の事業
(a)~(f)の業務の他、以下の業務を行っております。
・地方公共団体の委託を受けて行う戸籍謄本や住民票の写し等の公的証明書の交付事務、ごみ処理券等の販売、バス利用券等の交付事務
・当せん金付証票(宝くじ)の発売等の事務に係る業務
・日本放送協会からの委託を受けて行う放送受信契約の締結・変更に関する業務
・郵便局等の店頭スペース等の活用、窓口ロビーへのパンフレット掲出等の広告業務
・会員向け生活支援サービス業務(郵便局のみまもりサービス) 等
③ 国際物流事業
当事業では、Toll Holdings Pty Limited(以下「トール社」といいます。)、同社傘下の子会社及び関連会社において、アジア太平洋地域に関わる輸出入を中心としたフルラインでの国際的貨物輸送、及び、アジア太平洋地域に関わる輸送・倉庫管理や資源・政府分野物流等のサービスを行っております。
トール社及び同社傘下の子会社は、下表の2部門で構成されており、不特定の顧客や小さな契約ベースの顧客を対象としたフォワーディング事業、特定顧客のニーズを満たすために構築したロジスティクス事業を提供しております。
④ 銀行業
当事業では、ゆうちょ銀行が、銀行法に基づき、預入限度額内での預金(貯金)業務、シンジケートローン等の貸出業務、有価証券投資業務、為替業務、国債、投資信託及び保険商品の販売、住宅ローン媒介業務、クレジットカード業務などを営んでおります。また、日本郵便の郵便局ネットワークをメインチャネルに、1.2億人規模のお客さまに生活・資産形成に貢献する金融サービスを提供し、お預かりした貯金を有価証券で運用することを主な事業としております。
また、ゆうちょ銀行及びその関係会社は、銀行業務のほか、金融商品取引業務などを行っております。
(a) 資金運用
ゆうちょ銀行は、2024年3月末日現在、個人貯金が90%超を占める192.8兆円の貯金を、主として有価証券146.4兆円(うち、国債43.8兆円、その他の証券(外国債券や主な投資対象が外国債券である投資信託等で構成)86.6兆円)で運用し、資金運用収益を中心に収益を確保しております。
具体的には、想定した市場環境の下、負債の状況等を踏まえて国債等の運用資産・運用期間を適切に管理するとともに、収益源泉の多様化・リスク分散の観点から、国際分散投資の推進、オルタナティブ資産への投資など運用の高度化・多様化を図っているほか、地域経済活性化にも貢献すべく、従来からの地方公共団体向け資金供給の強化に加え、地域金融機関と連携し、地域活性化ファンドへの出資等に取り組んでおります。
こうした金融資産及び金融負債は、市場リスク(金利、為替、株式など様々な市場のリスク・ファクターの変動により、資産・負債(オフ・バランスを含む。)の価値が変動し損失を被るリスク、資産・負債から生み出される収益が変動し損失を被るリスク)や信用リスク(信用供与先の財務状況の悪化等により、資産(オフ・バランス資産を含む。)の価値が減少ないし消失し、損失を被るリスク)を伴うものであるため、デリバティブ取引等で一定のリスクをヘッジしつつ、収益確保に努めております。
(b) 資金調達、資産・負債総合管理
ゆうちょ銀行は、本支店その他の営業所、日本郵便が展開している郵便局ネットワークを通じて、お客さまから通常貯金、定額・定期貯金などの各種の貯金を預入限度額内でお預かりしております。
また、郵政管理・支援機構が、公社から承継した郵便貯金に相当する預り金を、特別貯金として受け入れております。
さらに、上記(a)の資金運用(資産)と市場取引も含めた資金調達(負債)について、信用・市場リスクや流動性リスク(運用・調達期間の差異や資金流出により、必要な資金調達や通常の金利での資金調達が困難となるリスク)をマネージするため、各商品のリスク特性に合わせた7つのポートフォリオに細分化して管理する枠組みのもとで、資産・負債を総合的に内部管理するALM(Asset Liability Management)を適切に展開し、中期的な収益の確保に努めております。
(c) 手数料ビジネス
ゆうちょ銀行は、本支店その他の営業所(直営店)・日本郵便の郵便局ネットワーク・各種デジタルチャネルを通じて、為替業務、国債・投資信託等の資産運用商品の販売、クレジットカード業務、住宅ローン媒介業務及び各金融機関と連携したATM提携サービスなどを提供し、手数料(役務取引等)収益を確保しております。
⑤ 生命保険業
当事業では、かんぽ生命保険が、保険業法に基づく免許・認可を得て、生命保険の引受け及び有価証券投資、貸付等の資産運用業務を行っております。
また、日本郵便との間で生命保険募集・契約維持管理業務委託契約等を締結し、2024年3月31日現在、20,107局(うち、営業中は19,985局)の郵便局で生命保険募集等を行っております。
(a) 生命保険業
かんぽ生命保険は、生命保険業免許に基づき、次の①~③の保険引受業務及び④~⑫の資産運用業務を行っております。ただし、かんぽ生命保険には、他の生命保険会社にはない、業務を行うに当たっての郵政民営化法による制約があります。詳細は下記「(3) 事業に係る主な法律関連事項 ③(i)~(l)」をご参照ください。
(注) かんぽ生命保険と郵政管理・支援機構との間で再保険契約を締結し、郵政民営化法により公社から郵政管理・支援機構に承継された、簡易生命保険契約に基づく郵政管理・支援機構の保険責任のすべてをかんぽ生命保険が受再しております。
(b) 他の保険会社(外国保険業者を含む。)その他金融業を行う者の業務の代理又は事務の代行
かんぽ生命保険は、次の保険会社の商品の受託販売等を行っております。
・アフラック生命保険株式会社
・エヌエヌ生命保険株式会社
・住友生命保険相互会社
・第一生命保険株式会社
・東京海上日動あんしん生命保険株式会社
・日本生命保険相互会社
・ネオファースト生命保険株式会社
・三井住友海上あいおい生命保険株式会社
・明治安田生命保険相互会社
・メットライフ生命保険株式会社
(c) 郵政管理・支援機構から委託された簡易生命保険管理業務
かんぽ生命保険は、郵政民営化法により公社から郵政管理・支援機構に承継された、簡易生命保険契約の管理業務を、郵政管理・支援機構から受託しております。
⑥ その他
上記の各事業のほか、集約により効率性が高まる間接業務をグループ各社から受託するグループシェアード事業、公社から承継した病院及び宿泊施設の運営、成長性の高い企業に出資を行う投資事業、不動産事業等を行っております。
(a) グループシェアード事業
当社グループ各社が個別に実施するよりもグループ内で1か所に集約した方が効率的な実施が見込まれる間接業務(電気通信役務及び情報処理サービスの提供、人事及び経理に関する業務、福利厚生に関する業務、不動産の管理等に関する業務、人材派遣・紹介等の業務、コールセンターに関する業務、人材育成に関する業務及び健康管理業務など)を、事業子会社等から受託して実施することにより、業務を支援するとともに、経営効率の向上を図っております。
(b) 病院事業
当社グループの企業立病院として、東京逓信病院を運営しております。
(注) 逓信病院設置数は2024年3月31日現在、東京逓信病院の1か所であります。
(c) 宿泊事業
「ゆうぽうと世田谷レクセンター」の運営、管理を行っております。
(注) 宿泊事業における施設設置数は2024年3月31日現在、「ゆうぽうと世田谷レクセンター」の1か所であります。
(d) 投資事業
成長性の高い企業に出資を行うことにより、出資先企業と当社グループとの連携及び中長期的なグループ収益の拡大を図っております。
(e) 不動産事業
事務所・商業施設・住宅・「ホテル メルパルク」等の賃貸・管理事業等を行い、グループ不動産の開発やグループ外不動産への投資、また、他社との連携・協業を通じ不動産事業の強化を図っております。
(注) 「ホテル メルパルク」は、2023年12月末に横浜、大阪の2か所について営業を終了したため、2024年3月31日現在、営業している施設は、名古屋、広島、熊本の3か所であります。
上記のほか、当社は、事業子会社等の経営の基本方針の策定及び実施の確保並びに株主としての権利の行使を行うこととしております。
(2) 当社グループの事業系統図
当社グループの事業系統図は、次のとおりであります。
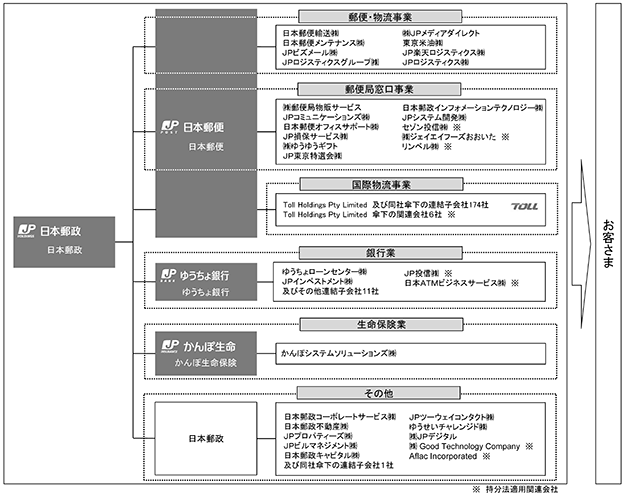
(注) 1.持分法非適用の非連結子会社及び関連会社は、記載を省略しております。
2.2024年4月1日付で、建築物等の調査・企画、設計・工事監理、コンストラクションマネジメント、建築物等の管理及び運営維持に関する支援を事業内容とする日本郵政建築株式会社(議決権の所有割合は当社100%)を設立しております。
3.2024年5月21日付で、投資運用業を事業内容とするゆうちょキャピタルパートナーズ株式会社(議決権の所有割合はゆうちょ銀行100%)を設立しております。
(3) 事業に係る主な法律関連事項
当社グループが行う事業に係る主な法律関連事項は、次のとおりであります。
① 日本郵政株式会社法
(a) 趣旨
当社の目的、業務の範囲等が定められております。当社は、本法により政府の規制を受けるとともに、商号の使用制限等の特例措置が講じられております。
(b) 会社の目的
当社は、日本郵便の発行済株式の総数を保有し、日本郵便の経営管理を行うこと及び日本郵便の業務の支援を行うことを目的とする株式会社とされております。(法第1条)
(c) 業務の範囲
当社は、その目的を達成するため、次に掲げる業務を行うものとされております。(法第4条第1項)
イ. 日本郵便が発行する株式の引受け及び保有
ロ. 日本郵便の経営の基本方針の策定及びその実施の確保
ハ. 日本郵便の株主としての権利の行使等
ニ. イ.からハ.に掲げる業務に附帯する業務
(d) 業務の制限
次に掲げる事項について、総務大臣の認可が必要とされております。
イ. その目的を達成するために法第4条第1項に規定する業務のほかに行う必要な業務(法第4条第2項)
ロ. 募集株式若しくは募集新株予約権を引き受ける者の募集、又は株式交換若しくは株式交付に際して行う株式若しくは新株予約権の交付(法第8条)
ハ. 取締役の選任及び解任並びに監査役の選任及び解任の決議(法第9条)
ニ. 毎事業年度の事業計画(法第10条)
ホ. 定款の変更、剰余金の配当その他の剰余金の処分(損失の処理を除く。)、合併、会社分割及び解散の決議(法第11条)
(e) ユニバーサルサービスの提供
当社は、その業務の運営に当たっては、郵便の役務、簡易な貯蓄、送金及び債権債務の決済の役務並びに簡易に利用できる生命保険の役務を利用者本位の簡便な方法により郵便局で一体的にかつあまねく全国において公平に利用できるようにする責務を有することとされております。(法第5条)
(f) 株式の保有
当社は、常時、日本郵便の発行済株式の総数を保有していなければならないこととされております。(法第6条)
(g) 株式の処分
政府は、保有義務のある3分の1超の株式を除き、その保有する当社の株式について、できる限り早期に処分するものとされております。(法附則第3条)
なお、政府は、当社の株式の売却収入を東日本大震災に係る復興債の償還費用の財源を確保するため、当社の経営の状況、収益の見通しその他の事情を勘案しつつ処分の在り方を検討し、その結果に基づいて、当社の株式をできる限り早期に処分するものとされております。(東日本大震災からの復興のための施策を実施するために必要な財源の確保に関する特別措置法附則第14条)
② 日本郵便株式会社法
(a) 趣旨
日本郵便の目的、業務の範囲等が定められております。同社は、本法により政府の規制を受けるとともに、商号の使用制限等の特例措置が講じられております。
(b) 会社の目的
日本郵便は、郵便の業務、銀行窓口業務及び保険窓口業務並びに郵便局を活用して行う地域住民の利便の増進に資する業務を営むことを目的とする株式会社とされております。(法第1条)
(c) 業務の範囲
イ. 日本郵便は、その目的を達成するため、次に掲げる業務を営むものとされております。(法第4条)
ⅰ 郵便法(昭和22年法律第165号)の規定により行う郵便の業務
ⅱ 銀行窓口業務
ⅲ ⅱに掲げる業務の健全、適切かつ安定的な運営を維持するために行う、銀行窓口業務契約の締結及び当該銀行窓口業務契約に基づいて行う関連銀行に対する権利の行使
ⅳ 保険窓口業務
ⅴ ⅳに掲げる業務の健全、適切かつ安定的な運営を維持するために行う、保険窓口業務契約の締結及び当該保険窓口業務契約に基づいて行う関連保険会社に対する権利の行使
ⅵ 国の委託を受けて行う印紙の売りさばき
ⅶ ⅰからⅵに掲げる業務に附帯する業務
ロ. 日本郵便は、イ.に規定する業務を営むほか、その目的を達成するため、次に掲げる業務を営むことができるものとされております。
ⅰ お年玉付郵便葉書等に関する法律(昭和24年法律第224号)第1条第1項に規定するお年玉付郵便葉書等及び同法第5条第1項に規定する寄附金付郵便葉書等の発行
ⅱ 地方公共団体の特定の事務の郵便局における取扱いに関する法律(平成13年法律第120号)第3条第5項に規定する事務取扱郵便局において行う同条第1項第1号に規定する郵便局取扱事務に係る業務
ⅲ ⅱに掲げるもののほか、郵便局を活用して行う地域住民の利便の増進に資する業務
ⅳ ⅰからⅲに掲げる業務に附帯する業務
ハ. 日本郵便は、イ.及びロ.に規定する業務のほか、イ.及びロ.に規定する業務の遂行に支障のない範囲内で、イ.及びロ.に規定する業務以外の業務を営むことができるものとされております。
ニ. 日本郵便は、ロ.ⅲに掲げる業務及びこれに附帯する業務並びにハ.に規定する業務を営もうとするときは、あらかじめ、総務省令で定める事項を総務大臣に届け出なければならないものとされております。
※ 金融2社は、現在、日本郵便が金融のユニバーサルサービス提供に係る責務を果たすために営む銀行代理業又は保険募集等に係る業務委託契約を日本郵便との間でそれぞれ締結しております。これらの契約を締結している銀行又は生命保険会社を、それぞれ関連銀行、関連保険会社といいます。
(d) 業務の制限
次に掲げる事項について、総務大臣の認可が必要とされております。
イ.新株若しくは募集新株予約権を引き受ける者の募集、又は株式交換若しくは株式交付に際して行う株式若しくは新株予約権の交付(法第9条)
ロ. 毎事業年度の事業計画(法第10条)
ハ. 総務省令で定める重要な財産を譲渡し、又は担保に供しようとするとき(法第11条)
ニ. 定款の変更、合併、会社分割及び解散の決議(法第12条)
(e) ユニバーサルサービスの提供
日本郵便は、その業務の運営に当たっては、郵便の役務、簡易な貯蓄、送金及び債権債務の決済の役務並びに簡易に利用できる生命保険の役務を利用者本位の簡便な方法により郵便局で一体的にかつあまねく全国において公平に利用できるようにする責務を有することとされております。(法第5条)
③ 郵政民営化法
(a) 趣旨
郵政民営化の基本理念、基本方針等を定めるとともに、公社の解散に伴い、公社の機能を引き継がせる新たな株式会社(以下、本③において「新会社」といいます。)の設立、新会社の株式、新会社に関して講ずる措置、公社の業務等の承継等に関する事項その他郵政民営化の実施に必要となる事項が定められております。
2012年5月8日公布の郵政民営化法等の一部を改正する等の法律の施行に伴い、郵政民営化法が改正され、郵便サービスのみならず、貯金、保険の基本的なサービスを郵便局で一体的に利用できるようにするユニバーサルサービスの確保が義務づけられ、また、当社が保有するゆうちょ銀行及びかんぽ生命保険の株式については、その株式の全部を処分することを目指し、ゆうちょ銀行及びかんぽ生命保険の経営状況、郵政事業に係る基本的な役務の確保の責務の履行への影響等を勘案しつつ、できる限り早期に処分するものとされております。
(b) 株式の処分
当社の発行済株式の総数は政府が保有し、日本郵便、ゆうちょ銀行及びかんぽ生命保険の発行済株式の総数は当社が保有するものとされており、政府が保有する当社の株式がその発行済株式の総数に占める割合は、できる限り早期に減ずるものとされておりますが、その割合は、常時、3分の1を超えているものとされております。
また、当社が保有するゆうちょ銀行及びかんぽ生命保険の株式について、その株式の全部を処分することを目指し、ゆうちょ銀行及びかんぽ生命保険の経営状況、郵政事業に係る基本的な役務の確保の責務の履行への影響等を勘案しつつ、できる限り早期に処分するものとされております。(法第5条、第7条及び第62条)
(c) ユニバーサルサービスの提供
当社及び日本郵便は、郵便の役務、簡易な貯蓄、送金及び債権債務の決済の役務並びに簡易に利用できる生命保険の役務が利用者本位の簡便な方法により郵便局で一体的に利用できるようにするとともに将来にわたりあまねく全国において公平に利用できることが確保されるよう、郵便局ネットワークを維持するものとし、郵便局ネットワークの活用その他の郵政事業の実施に当たっては、その公益性及び地域性が十分に発揮されるようにするものとされております。(法第7条の2)
(d) 同種の業務を営む事業者との対等な競争条件の確保
当社、日本郵便、ゆうちょ銀行及びかんぽ生命保険の業務については、同種の業務を営む事業者との対等な競争条件を確保するために必要な制限を加えるとともに、ゆうちょ銀行について銀行法等の特例を適用しないこととする日又はかんぽ生命保険について保険業法等の特例を適用しないこととする日のいずれか遅い日以後の最初の3月31日までの期間中に、郵政民営化に関する状況に応じ、これを緩和するものとされております。
また、日本郵便は、日本郵便株式会社法第4条第2項第3号に掲げる業務及びこれに附帯する業務並びに同条第3項に規定する業務(以下「届出業務」といいます。)を営むに当たっては、届出業務と同種の業務を営む事業者の利益を不当に害することのないよう特に配慮しなければならないとされております。(法第8条及び第92条)
(e) ゆうちょ銀行における業務の制限
ゆうちょ銀行は、郵政民営化法により、郵政民営化時に認められていなかった業務(いわゆる新規業務)を行うときは、内閣総理大臣及び総務大臣の認可を要するものとされております。(法第110条)
認可を要する業務の概要は、以下イ.からヘ.のとおりであります。
また、内閣総理大臣及び総務大臣は、新規業務の認可や下記(g)(h)の規制に係る認可の申請があった場合、下記(f)の規制に係る政令の制定又は改廃の立案をしようとする場合は、郵政民営化委員会の意見を聴かなければならないこととされております。
なお、当社がゆうちょ銀行の株式の2分の1以上を処分した旨を総務大臣に届け出た日以後は、郵政民営化法第110条に係る認可は要しないものの、ゆうちょ銀行が各業務を行おうとするときは、その内容を定めて、内閣総理大臣及び総務大臣への届出を要するとともに、業務を行うに当たっては、他の金融機関等との間の適正な競争関係及び利用者への役務の適切な提供を阻害することのないよう特に配慮しなければならないものとされております。(法第110条の2)
イ.外貨預金の受入れ、譲渡性預金の受入れ
ロ.資金の貸付け又は手形の割引(次のⅰからⅵに掲げる業務を除く)
ⅰ 預金者等に対する当該預金者等の預金等を担保とする資金の貸付け
ⅱ 国債証券等を担保とする資金の貸付け
ⅲ 地方公共団体に対する資金の貸付け
ⅳ コール資金の貸付け
ⅴ 当社、日本郵便又はかんぽ生命保険に対する資金の貸付け
ⅵ 郵政管理・支援機構に対する資金の貸付け
ハ.銀行業に付随する業務等のうち、次のⅰからⅻに掲げる業務
ⅰ 債務の保証又は手形の引受け
ⅱ 特定目的会社発行社債の引受け等
ⅲ 有価証券の私募の取扱い
ⅳ 地方債又は社債その他の債券の募集又は管理の受託
ⅴ 外国銀行の業務の代理又は媒介
ⅵ デリバティブ取引の媒介、取次ぎ又は代理
ⅶ 金融等デリバティブ取引の媒介、取次ぎ又は代理
ⅷ 有価証券関連店頭デリバティブ取引
ⅸ 有価証券関連店頭デリバティブ取引の媒介、取次ぎ又は代理
ⅹ 投資助言業務
ⅺ 信託に係る事務に関する業務
ⅻ 地球温暖化防止の観点での算定割当量関連業務
ニ.登録金融機関の業務(金融商品取引法第33条第2項の業務)(次のⅰからⅲに掲げる業務を除く)
ⅰ 投資の目的又は信託契約に基づく有価証券の売買・有価証券関連デリバティブ取引及び書面取次ぎ行為
ⅱ 国債等の募集の取扱い等
ⅲ 証券投資信託の募集の取扱い等
ホ.その他の法律の規定により銀行が営むことができる業務(次のⅰからⅷに掲げる業務を除く)
ⅰ 休眠預金等代替金の支払等
ⅱ 当せん金付証票の売りさばき等
ⅲ 国民年金基金の加入申出受理業務
ⅳ かんぽ生命保険の一部の生命保険の募集
ⅴ 確定拠出年金(個人型)の加入申込受理業務
ⅵ 拠出年金運営管理業(個人型)
ⅶ 公的給付支給等口座の登録申請受付業務等
ⅷ 個人番号の利用による口座管理業務
ヘ.その他内閣府令・総務省令で定める業務
(f) ゆうちょ銀行における預入限度額
ゆうちょ銀行は、郵政民営化法により、当座預金に相当する振替貯金を除き、原則として一の預金者から、受入れをすることができる預金等の額が制限されております。(法第107条、郵政民営化法施行令第2条)
2019年3月13日に公布された郵政民営化法施行令の一部を改正する政令に基づき、同政令の施行日である2019年4月1日からの預入限度額は下記のとおりであります。また、預金保険制度による貯金の保護の範囲については変更ありません。
イ.通常貯金・・・1,300万円
ロ.定期性貯金(定額貯金及び定期貯金等。郵政民営化前に預入した郵便貯金(郵政管理・支援機構に引き継がれたもの)を含み、ハ.を除く。)・・・1,300万円
ハ.財形定額貯金、財形年金定額貯金、財形住宅定額貯金・・・あわせて550万円
(g) ゆうちょ銀行における子会社保有の制限
ゆうちょ銀行は、子会社対象金融機関等を子会社(銀行法第2条第8項に規定する子会社)としようとするときは、内閣総理大臣及び総務大臣の認可を受けなければならないものとされております。(法第111条第1項)
また、銀行(銀行法第16条の2第1項第1号、第2号又は第7号に掲げる会社)を子会社としてはならないものとされております。(法第111条第7項)
(h) ゆうちょ銀行における合併、会社分割、事業の譲渡、譲受けの認可
ゆうちょ銀行を当事者とする合併、会社分割、事業の譲渡、譲受けは、内閣総理大臣及び総務大臣の認可を受けなければ、その効力を生じないとされております。(法第113条第1項、第3項及び第5項)
ただし、内閣総理大臣及び総務大臣は、金融機関(預金保険法第2条第1項各号に掲げる者)との合併その他一定の合併、会社分割、事業の譲渡、譲受けについては、上記認可をしてはならないものとされております。(法第113条第2項、第4項及び第6項)
(i) かんぽ生命保険における業務の制限
かんぽ生命保険は、郵政民営化法により、政令で定めるもの以外の保険の種類の保険の引受けを行おうとするときは、その内容を定めて、内閣総理大臣及び総務大臣の認可を受けなければならないものとされております。(法第138条第1項)
また、保険業法第97条の規定により行う業務以外の業務を行おうとするときは、その内容を定めて、内閣総理大臣及び総務大臣の認可を受けなければならないとされております。(法第138条第3項)
なお、保険料として収受した金銭その他の資産を次に掲げる方法以外の方法により運用しようとするときは、内閣総理大臣及び総務大臣の認可を受けなければならないものとされております。(法第138条第2項)
イ.保険契約者に対する資金の貸付け
ロ.地方公共団体に対する資金の貸付け
ハ.コール資金の貸付け
ニ.当社又は日本郵便に対する資金の貸付け
ホ.郵政管理・支援機構に対する資金の貸付け
ヘ.その他内閣府令・総務省令で定める方法
また、内閣総理大臣及び総務大臣は、新規業務の認可や下記(k)(l)の規制に係る認可の申請があった場合、下記(j)の規制に係る政令の制定又は改廃の立案をしようとする場合は、郵政民営化委員会の意見を聴かなければならないこととされております。
一方、当社がかんぽ生命保険の株式の2分の1以上を処分した旨を総務大臣に届け出た日以後は、郵政民営化法第138条に係る認可は要しないものの、かんぽ生命保険が各業務を行おうとするときは、その内容を定めて、内閣総理大臣及び総務大臣への届出を要するとともに、業務を行うに当たっては、他の生命保険会社との適正な競争関係及び利用者への役務の適切な提供を阻害することのないよう特に配慮しなければならないものとされております。(法第138条の2)
当社は2021年6月9日付でかんぽ生命保険の株式の2分の1以上を処分した旨の届出を行ったことから、郵政民営化法第138条の2の定めに基づき、新規業務、新商品の開発・販売、新たな方法による資産運用にかかる認可手続きは不要となり、届出制へと移行しております。なお、郵政民営化委員会から2021年10月14日に公表された「株式会社かんぽ生命保険の新規業務に関する届出制の運用に係る郵政民営化委員会の方針(令和3年10月)」において、届出後に必要に応じて郵政民営化委員会による調査審議が実施される場合があり、その場合の調査審議に要する期間はこれまでの認可制に比べて短縮される旨の方針が示されております。
(j) かんぽ生命保険における加入限度額
かんぽ生命保険の保険契約については、郵政民営化法及び関連法令により、被保険者1人について加入できる保険金額などの限度(加入限度額)が定められております。(法第137条、郵政民営化法施行令第6条、第7条及び第8条)
なお、被保険者が郵政民営化前の簡易生命保険契約に加入している場合には、加入限度額は、以下の金額から簡易生命保険契約の保険金額等を差し引いた額となります。
イ. 基本契約の保険金額の加入限度額
ⅰ 被保険者が満15歳以下のとき 700万円
ⅱ 被保険者が満16歳以上のとき 1,000万円(被保険者が満55歳以上の場合の特別養老保険の保険金額は、加入している普通定期保険及び普通定期保険(R04)とあわせて800万円)
ただし、被保険者が満20歳以上55歳以下の場合は、一定の条件(加入後4年以上経過した保険契約がある場合など)のもとに、累計で2,000万円までとなっております。なお、特定養老保険については、年齢にかかわらず、500万円までとなっております。
ロ. 年金額(介護割増年金額を除きます。)の加入限度額
年額90万円(初年度の基本年金額)(夫婦年金保険及び夫婦年金保険付夫婦保険の配偶者である被保険者に係る額を除きます。)
ハ. 特約保険金額の加入限度額
ⅰ 疾病にかかったこと、傷害を受けたこと又は疾病にかかったことを原因とする人の状態、傷害を受けたことを直接の原因とする死亡及びこれらに類するものに対する保障・・・あわせて1,000万円
ⅱ 上記に掲げるものに関し、治療を受けたことに対する保障・・・1,000万円
(注) 上記の法令で定める加入限度額以外にも、基本契約の保険種類等により付加できる特約の保険金額に一定の制限があります。
ニ. 払込保険料総額の加入限度額
財形積立貯蓄保険及び財形住宅貯蓄保険・・・あわせて550万円(財形商品については、他に、関連法令による払込保険料総額等の制限があります。)
(k) かんぽ生命保険における子会社保有の制限
かんぽ生命保険は、子会社対象会社を子会社(保険業法第2条第12項に規定する子会社)としようとするとき(同法第106条第1項第16号に掲げる会社にあっては、かんぽ生命保険又はその子会社が合算してその基準議決権数を超える議決権を取得し、又は保有しようとするとき)は、内閣総理大臣及び総務大臣の認可を受けなければならないものとされております。(法第139条第1項)
また、保険会社等(保険業法第106条第1項第1号から第2号の2まで又は第8号に掲げる会社)を子会社としてはならないものとされております。(法第139条第7項)
(l) かんぽ生命保険における保険契約の移転、合併、会社分割又は事業の譲渡若しくは譲受けの認可
かんぽ生命保険がする保険契約の移転、かんぽ生命保険を当事者とする合併、会社分割、事業の譲渡、譲受けは、内閣総理大臣及び総務大臣の認可を受けなければ、その効力を生じないものとされております。(法第141条第1項、第3項、第5項及び第7項)
また、内閣総理大臣及び総務大臣は、当社又はかんぽ生命保険の子会社を移転先会社とする保険契約の移転、保険会社(保険業法第2条第2項に規定する保険会社)との合併その他一定の合併、会社分割、事業の譲渡、譲受けについては、上記認可をしてはならないものとされております。(法第141条第2項、第4項、第6項及び第8項)
(注) 当社がかんぽ生命保険の株式の全部を処分した日又は当社がかんぽ生命保険の株式の2分の1以上を処分した旨を総務大臣が内閣総理大臣に通知した日以後に、かんぽ生命保険と他の生命保険会社との間の適正な競争関係及び利用者への役務の適切な提供を阻害するおそれがないと認める決定があった日のいずれか早い日以後は、上記(i)に記載の同法第138条の2に基づく届出は不要となります。加えて、この場合には、上記(i)から(l)までに記載の郵政民営化法上の制限等は適用されないこととされております。(法第134条)
④ 独立行政法人郵便貯金簡易生命保険管理・郵便局ネットワーク支援機構法
(a) 趣旨
郵政管理・支援機構の名称、目的、業務の範囲等に関する事項を定めております。
(b) 概要
郵政管理・支援機構の目的は、公社から承継し政府による支払保証が継続された郵便貯金(積立郵便貯金、定額郵便貯金、定期郵便貯金等)及び簡易生命保険を適正かつ確実に管理し、これらに係る債務を確実に履行することにより、郵政民営化に資するとともに、郵便局ネットワークの維持の支援のための交付金を交付することにより、郵政事業に係る基本的な役務の提供の確保を図り、もって利用者の利便の確保及び国民生活の安定に寄与することとされております。(法第3条)
郵政管理・支援機構は、郵便貯金管理業務(公社から承継した郵便貯金の管理に関する業務等)及び簡易生命保険管理業務(同簡易生命保険契約の管理に関する業務等)をその業務の範囲とし、郵便貯金管理業務の一部をゆうちょ銀行に、簡易生命保険管理業務の一部をかんぽ生命保険に、それぞれ委託しております。(法第13条、第15条及び第18条)
郵政管理・支援機構は、ゆうちょ銀行との間で郵便貯金資産(郵便貯金管理業務の経理を区分する郵便貯金勘定に属する資産)の運用のための預金に係る契約を、かんぽ生命保険との間で簡易生命保険契約の再保険の契約を、それぞれ締結しております。(法第15条及び第16条)
また、郵便局ネットワークの維持の支援に要する費用に充てるため、郵政管理・支援機構が関連銀行(ゆうちょ銀行)及び関連保険会社(かんぽ生命保険)から拠出金を徴収し、日本郵便に対し郵便局ネットワークの維持に要する費用の一部に充てるための交付金を交付することとされております。(法第18条の2及び第18条の3)
⑤ 郵便法
(a) 郵便の実施
郵便の業務については、日本郵便が行うことが郵便法に定められております。(法第2条)
また、日本郵便以外の何人も、郵便の業務を業とし、また、日本郵便が行う郵便の業務に従事する場合を除いて、郵便の業務に従事してはならないとされております。(法第4条)
(b) ユニバーサルサービスの提供
郵便法の目的が、郵便の役務をなるべく安い料金で、あまねく、公平に提供することによって、公共の福祉を増進することと規定されているとおり(法第1条)、日本郵便は郵便のユニバーサルサービスを提供することが義務付けられております。
(c) 業務の制限
イ.郵便約款
日本郵便は、郵便の役務に関する提供条件について郵便約款を定め、総務大臣の認可を受けなければならず、これを変更しようとするときも同様とされております。(法第68条)
ロ.郵便業務管理規程
日本郵便は、業務開始の際、郵便の業務の管理に関する規程を定め、総務大臣の認可を受けなければならず、これを変更しようとするときも同様とされております。(法第70条)
ハ.業務の委託
日本郵便は、郵便の業務の一部を委託しようとするときは、他の法律に別段の定めがある場合を除き、総務大臣の認可を受けなければならないとされております。(法第72条)
ニ.料金
日本郵便は、郵便に関する料金を定め、あらかじめ総務大臣に届け出なければならず、これを変更するときも同様とされております。また、第三種郵便物及び第四種郵便物については、日本郵便が料金を定め、総務大臣の認可を受けなければならず、これを変更しようとするときも同様とされております。(法第67条)
4 【関係会社の状況】
(注) 1.「主要な事業の内容」欄には、セグメントの名称のほか、( )内に該当する会社が営む事業の概要を記載しております。
2.上記関係会社のうち、特定子会社に該当するのは、日本郵便、ゆうちょ銀行、かんぽ生命保険、日本郵政インフォメーションテクノロジー株式会社及びトール社であります。
3.上記関係会社のうち、ゆうちょ銀行及びかんぽ生命保険は有価証券報告書を提出しております。
4.「議決権の所有割合(%)」欄の( )内は子会社による間接所有の割合(内書き)、[ ]内は「自己と出資、人事、資金、技術、取引等において緊密な関係があることにより自己の意思と同一の内容の議決権を行使すると認められる者」又は「自己の意思と同一の内容の議決権を行使することに同意している者」による所有割合(外書き)であります。
5.上記関係会社のうち、経常収益(連結会社相互間の内部経常収益を除く)の連結経常収益に占める割合が100分の10を超えている会社は、日本郵便、ゆうちょ銀行及びかんぽ生命保険であり、日本郵便の主要な損益情報等については、以下のとおりであります。なお、ゆうちょ銀行及びかんぽ生命保険については、有価証券報告書提出会社であるため記載を省略しております。
6.Aflac Incorporated(以下、「アフラック・インコーポレーテッド」といいます)の定款上、アフラック・インコーポレーテッド株式を4年間を超えて継続保有した場合、1株あたり10議決権が付与される旨の定めがあることから、当社は、信託を通じて2024年3月31日時点においてアフラック・インコーポレーテッドの20%超の議決権を保有しております(なお、同様の定めが適用される他株主の有無及び保有株式数により具体的な議決権保有割合は都度変動することとなります)。もっとも、当社、アフラック・インコーポレーテッド、J&A Alliance Holdings Corporation(当社がアフラック・インコーポレーテッド株式の取得に必要な金銭を信託して設定した信託の受託者。以下、本注6において「信託受託者」といいます。)及び信託受託者の株主である一般社団法人J&Aアライアンスとの間で2019年2月28日付けで締結されたShareholders Agreementにおいて、信託が受益権を有するアフラック・インコーポレーテッドの普通株式に係る議決権のうち、総議決権の20%を超える議決権(但し、アフラック・インコーポレーテッドの支配権異動に関する事項(アフラック・インコーポレーテッドの取締役会の構成員の過半数が既存取締役の同意なく変更される場合を除く。)については、議決権の全て)については、信託が保有していないアフラック・インコーポレーテッドの普通株式の議決数に按分比例して議決権行使を行うとの制限がされているため、当該Shareholders Agreementに基づき信託受託者が自らの裁量により行使できる最大の議決権所有割合を記載しております。
7.2024年4月1日付で、建築物等の調査・企画、設計・工事監理、コンストラクションマネジメント、建築物等の管理及び運営維持に関する支援を事業内容とする日本郵政建築株式会社(議決権の所有割合は当社100%)を設立しております。
8.2024年5月21日付で、投資運用業を事業内容とするゆうちょキャピタルパートナーズ株式会社(議決権の所有割合はゆうちょ銀行100%)を設立しております。
5 【従業員の状況】
(1) 連結会社の状況
2024年3月31日現在
(注) 1.従業員数は就業人員であり、臨時従業員数(無期転換制度に基づく無期雇用転換者(アソシエイト社員等)を含み、派遣社員を除く。)は年間の平均人員を[ ]内に外書きで記載しております。
2.郵便・物流事業の従業員数が前連結会計年度末から3,748名増加し、国際物流事業の従業員数が、前連結会計年度末から4,133名減少しておりますが、主として、2023年4月から、トールエクスプレスジャパン株式会社(現、JPロジスティクス株式会社)及びJPトールロジスティクス株式会社(現、JPロジスティクスグループ株式会社)のセグメントが、国際物流事業から郵便・物流事業へ変更となったことによるものです。
(2) 提出会社の状況
2024年3月31日現在
(注) 1.従業員数は就業人員であり、臨時従業員数(無期転換制度に基づく無期雇用転換者(アソシエイト社員)を含み、派遣社員を除く。)は年間の平均人員を[ ]内に外書きで記載しております。
2.当社の従業員はすべてその他に属しております。
3.平均年齢、平均勤続年数及び平均年間給与は、臨時従業員を除いております。
4.平均勤続年数は、郵政省、郵政事業庁、公社等における勤続年数を含んでおります。
5.平均年間給与は、賞与及び基準外賃金を含んでおります。
(3) 労働組合の状況
当社グループにおいては、日本郵政グループ労働組合等の労働組合が組織されております。
また、労使関係については概ね良好であり、特記すべき事項はありません。
(4) 管理職に占める女性労働者の割合、男性労働者の育児休業取得率及び労働者の男女の賃金の差異
女性の職業生活における活躍の推進に関する法律(平成27年法律第64号)等に基づき、当社及び連結子会社が公表している指標は次のとおりであります。なお、管理職に占める女性労働者の割合は2024年4月1日時点、その他の指標は当連結会計年度における実績を記載しております。
① 提出会社及び主たる子会社
(注) 1.管理職に占める女性労働者の割合は、各会社で本籍とする社員を対象としており、他社からの出向者を含めておらず、他社への出向者を含めております。なお、かんぽ生命保険においては2022年4月からの新しいかんぽ営業体制への移行に伴う他社からの出向者を含める場合の割合は9.1%です。
2.男性労働者の育児休業取得率は、各会社を本籍とする社員を対象としており、他社からの出向者を含めておらず、他社への出向者を含めております(出向契約の締結内容に基づく個別取扱いを除く。)。加えて、臨時雇用(無期転換制度に基づく無期雇用転換者(アソシエイト社員)を含みます。)を含めておりません。また、当連結会計年度に配偶者が出産した社員のうち、育児休業等を開始した社員(開始予定の申出者を含む。)の割合を記載しております。なお、かんぽ生命保険においては2022年4月からの新しいかんぽ営業体制への移行に伴う他社からの出向者を含める場合の男性労働者の育児休業取得率は100%であります。
3.労働者の男女の賃金の差異は、各社の賃金台帳に記載がある社員を対象としており、出向契約の締結内容に基づき、各社において給与を支払っている他社からの出向者及び他社への出向者を含んでおります。
4. 労働者の男女の賃金の差異は、各社の賃金台帳を基に、その各社において雇用する男性労働者の賃金の平均(平均年間賃金=賃金総額÷人員数)に対するその雇用する女性労働者の賃金の平均の割合を記載しております。総賃金から退職手当は除き、人員数から休職中の社員は除いております。また、無期転換制度に基づく無期雇用転換者(アソシエイト社員)は正規(無期)雇用労働者に含めて記載しております。
5.労働者の男女の賃金の差異の補足(差異の要因等)は下記のとおりであります。なお、給与体系は性別に関係なく同一であります。
(日本郵政)
< 正規労働者 >
・ 給与が高い管理職における女性割合が低い。
・ 給与が高くなる主要要素の1つである勤続年数について、男性の方が、2024年4月1日時点で平均勤続年数が約5年以上長い(無期転換制度に基づく無期雇用転換者(アソシエイト社員)は除く)。
< 非正規労働者 >
・ 男性のうち約4割を占める専門職採用者の給与が高い。
(日本郵便)
< 正規労働者 >
・ 給与が高い管理職における女性割合が低い。
・ 給与が高くなる主要要素の1つである勤続年数について、男性の方が、2024年4月1日時点で平均勤続年数が約5年長い(無期転換制度に基づく無期雇用転換者(アソシエイト社員)は除く)。
・ 時給制の無期転換制度に基づく無期雇用転換者(アソシエイト社員)において、賃金単価の高い郵便物流部門に男性社員が多い。
・ 時給制の無期転換制度に基づく無期雇用転換者(アソシエイト社員)の女性は、パートタイム(例:1日4時間)で働く社員が多く総労働時間が短い。
< 非正規労働者 >
・ 賃金単価の高い郵便物流部門に男性社員が多い。
・ 時給制契約社員において、パートタイム(例:1日4時間)で働く女性が多く総労働時間が短い。
(ゆうちょ銀行)
< 正規労働者 >
・ 年齢構成の男女比率に偏りがあり、相対的に賃金水準の高い高齢層・管理職層の女性比率が低い。
< 非正規労働者 >
・ 非正規労働者のうち、賃金水準の高い高齢再雇用社員では男性社員が約8割と高く、期間雇用社員(有期)では女性社員が約8割と高い。
(かんぽ生命保険)
< 正規労働者 >
・ 年齢構成を踏まえた男女比率に偏りがあり、相対的に賃金水準の高い高齢層・管理職層の女性比率が低い。
< 非正規労働者 >
・ 男性のうち約4割を占める専門職採用者の給与が高い。
② その他の連結子会社
(注) 1.管理職に占める女性労働者の割合は、各会社を本籍とする社員を対象としており、他社からの出向者を含めておらず、他社への出向者を含めております。
2.男性労働者の育児休業取得率は、各会社を本籍とする社員を対象としており、他社からの出向者を含めておらず、他社への出向者を含めております。加えて、臨時雇用(無期転換制度に基づく無期雇用転換者(アソシエイト社員)を含みます。)を含めておりません。また、当連結会計年度に配偶者が出産した社員のうち、育児休業等を開始した社員(開始予定の申出者を含む。)の割合を記載しております。
3.労働者の男女の賃金の差異は、各社の賃金台帳に記載がある社員を対象としており、出向契約の締結内容に基づき、各社において給与を支払っている他社からの出向者及び他社への出向者を含んでおります。
4. 労働者の男女の賃金の差異は、各社の賃金台帳を基に、その各社において雇用する男性労働者の賃金の平均(平均年間賃金=賃金総額÷人員数)に対するその雇用する女性労働者の賃金の平均の割合を記載しております。総賃金から退職手当は除き、人員数から休職中の社員は除いております。また、無期転換制度に基づく無期雇用転換者(アソシエイト社員)は正規(無期)雇用労働者に含めて記載しております。
(参考1) 提出会社及び主たる子会社に関するその他の指標
(注) 1.本社における管理職に占める女性労働者の割合は、2024年4月1日時点における、本社を勤務先とする労働者を母数として算出した、女性の職業生活における活躍の推進に関する法律に基づく一般事業主行動計画等に関する省令(平成27年厚生労働省令第162号)第2条第1項第4号に定める管理的地位にある労働者のうち女性の占める割合であります。
2.日本郵政グループ中期経営計画「JPビジョン2025」のESG目標の1つとして、上記4社の本社における女性管理者比率を2030年度(2031年4月1日時点)までに30%とする目標を掲げております。当連結会計年度(2024年4月1日時点)の実績は、16.2%であります。なお、本社女性管理者比率は、各社を本籍とする社員を対象としており、他社からの出向者は含めておらず、他社への出向者を含めております。
3.男性の育児休業の平均取得日数は、当連結会計年度に配偶者が出産した社員のうち、育児休業等を取得した社員の平均取得日数(当連結会計年度に取得を開始した場合の、2024年度以降の見込日数も含む。)を記載しております。なお、各会社で本籍とする社員を対象としており、他社からの出向者を含めておらず、他社への出向者を含めております。加えて、臨時雇用(無期転換制度に基づく無期雇用転換者(アソシエイト社員)を含みます。)を含めておりません。
4.年次有給休暇の平均取得日数は、当連結会計年度に労働者1人当たりが取得した年次有給休暇の平均日数を記載しております。なお、臨時雇用(無期転換制度に基づく無期雇用転換者(アソシエイト社員)を含みます。)を含めておりません。加えて、年次有給休暇の平均取得日数は、前々年度及び前年度からの繰越分日数を含んでおります。
(参考2) 多様性に関する主な社内制度及び施策
第2 【事業の状況】
1 【経営方針、経営環境及び対処すべき課題等】
文中の将来に関する事項は、別段の記載がない限り、当連結会計年度末現在において当社グループが判断したものであります。
(1) 当社グループの経営理念及び経営方針
① グループ経営理念
郵政ネットワークの安心、信頼を礎として、民間企業としての創造性、効率性を最大限発揮しつつ、お客さま本位のサービスを提供し、地域のお客さまの生活を支援し、お客さまと社員の幸せを目指します。また、経営の透明性を自ら求め、規律を守り、社会と地域の発展に貢献します。
② グループ経営方針
・ お客さまの生活を最優先し、創造性を発揮しお客さまの人生のあらゆるステージで必要とされる商品・サービスを全国ネットワークで提供します。
・ 企業としてのガバナンス、監査・内部統制を確立しコンプライアンスを徹底します。
・ 適切な情報開示、グループ内取引の適正な推進などグループとしての経営の透明性を実現します。
・ グループの持続的な成長と中長期的な企業価値の向上を目指します。
・ 働く人、事業を支えるパートナー、社会と地域の人々、みんながお互い協力し、社員一人ひとりが成長できる機会を創出します。
(2) 経営環境
当連結会計年度の国内経済は、欧州や中国における景気の減速などの影響を受けつつも、雇用・所得環境の改善などを背景として緩やかな回復の動きが続きました。
世界経済においては、金融引締め等により欧州など一部の地域で景気の減速がみられたものの、全体としては持ち直しの動きが続きました。
金融資本市場では、国内の10年国債利回りは、日本銀行による長短金利操作(イールドカーブ・コントロール)の柔軟化を受けて2023年10月から2023年11月にかけて一時0.9%台まで上昇しましたが、早期の金融政策修正観測の後退などから低下し、2023年12月以降は概ね0.5%台から0.7%台で推移しました。日経平均株価は、米国株式市場の影響などを受けつつ、円安を背景に概ね堅調に推移し、2024年2月に最高値を更新した後、2024年3月には一時40,000円台まで上昇しました。
物流業界においては、物価や人件費等の上昇により費用負担が増しているほか、消費行動におけるEC市場等からリアル販売チャネルへの回帰やインフレ等による家計消費の弱まり等の影響で宅配便に関する需要が伸び悩みました。また、働き方改革関連法等によるドライバーの拘束時間の減少などから生じる、いわゆる「2024年問題」への対策として、政府により公表された「物流革新に向けた政策パッケージ」に基づき業界・分野別に作成された自主行動計画や「物流の適正化・生産性向上に向けた荷主事業者・物流事業者の取組に関するガイドライン」に掲げられた取組の実行が求められております。郵便事業においては、デジタル化の進展等に伴う郵便物数の減少傾向の継続に加え、物流業界同様に、物価や人件費等の上昇等の影響により、引き続き厳しい状況です。
銀行業界においては、当年度の全国銀行における預金は25年連続で増加し、貸出金も13年連続で増加しました。金融システムは、世界的な金融引締めの継続やそれに伴う景気減速懸念などのストレスにさらされているものの、全体として安定性を維持しています。
生命保険業界においては、超高齢社会の進展や人口減少等の大きな構造変化とともに、先端技術の進歩・普及や、新型コロナウイルス感染症の感染拡大を契機としたライフスタイル多様化の急速な進展等がみられ、多様なお客さまニーズへの対応が求められております。
当社グループは、「郵便・物流」「貯金」「保険」の生活に必要な基礎的サービスや物販、提携金融サービス等を全国約2万4,000か所の郵便局ネットワークを通じて提供するほか、不動産事業など多数のサービスを展開しております。郵便・物流事業においては1日に約3,100万か所への郵便配達箇所数、銀行業においては約1億2,000万口座の通常貯金口座数、生命保険業においては約1,807万人のお客さま数(契約者さま及び被保険者さまを合わせた人数(個人保険及び個人年金保険を含み、かんぽ生命保険が郵政管理・支援機構から受再している簡易生命保険契約を含みます。)など、毎日の生活の中で多くのお客さまにご利用頂いており、お客さまとの接点の多さは当社グループの強みとなっております。
(3) 当社グループの経営戦略等
① 中期経営計画等について
当社グループは、2021年5月に策定した中期経営計画「JP ビジョン2025」について、当社グループを取り巻く環境の変化を踏まえて見直しを行い、「JP ビジョン2025+(プラス)」(2024年度~2025年度)を2024年5月に発表しました。
(a) JP ビジョン2025+の基本方針
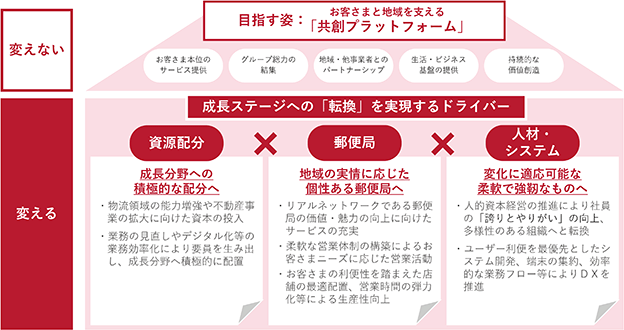
お客さまと地域を支える「共創プラットフォーム」を目指す姿とすることは変えず、グループ全体で直面する課題を克服し、成長ステージへの「転換」を実現するためのドライバーとして、「資源配分」、「郵便局」及び「人材・システム」という3点を変えていきます。
「資源配分」については、当社グループが成長分野と考える物流分野や不動産事業へ、資金や人材をより積極的に配分できるよう、仕組みを変えていきます。
「郵便局」については、より地域の実情に応じた個性ある郵便局へと進化することを目指し、郵便局ネットワークの価値・魅力を向上させるサービスの充実や、柔軟な営業体制の構築を行うとともに、お客さまの利便性を踏まえた店舗の最適配置、窓口営業時間の弾力化などにより、生産性の向上を図ります。
「人材・システム」については、当社グループの事業活動を行う上で最も重要な人的資本への投資を成長に向けた投資の1つと位置づけ、社員体験価値向上に取り組むとともに、DXの推進などにより、人口減少、ライフスタイルや働き方の変化、デジタル化の急速な進展といった環境変化に適応可能な、柔軟で強靭な組織へと変革します。
(b) 成長ステージへの転換に向けた取組の3本柱
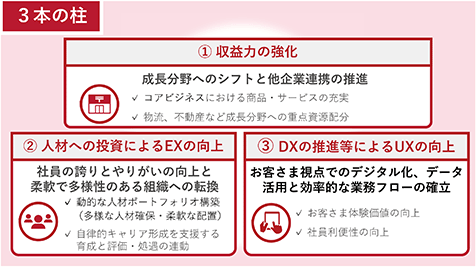
「JP ビジョン2025+」のもと、「収益力の強化」、「人材への投資によるEX※1の向上」、「DXの推進等によるUX※2の向上」という3本柱を掲げて取り組みます。
「収益力の強化」については、グループの収益を強化するため、物流分野と不動産事業を成長分野として捉え、経営資源を積極的に投入していくことで、成長の加速を図ります。
「人材への投資によるEXの向上」については、労働人口の減少に伴う人手不足や価値観・ライフスタイルの多様化など、外部環境の変化に対応して、優秀な人材を確保し育成していかなければならないことから、社員エンゲージメント、「誇りとやりがい」の向上や、柔軟で多様性のある組織への転換に取り組みます。
「DXの推進等によるUXの向上」については、デジタルへの移行が急速に進む中、お客さまサービスや社員の働き方を、DXにより利便性を高め、効率化していくことが必須となっています。グループDXの推進により、お客さま、社員双方の視点から、UXの向上に取り組んでいきます。
※1 EXとは、社員が会社で働くことを通じて得られる体験価値のことです。
※2 UXとは、システムやサービスを利用するユーザー(お客さまや社員)が、その利用を通じて得られる体験価値のことです。
(c) 当社グループにおけるサステナビリティ経営の推進
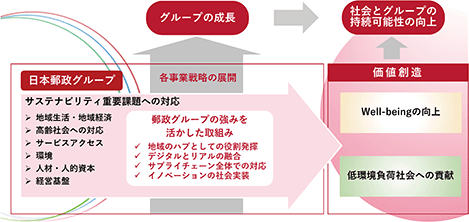
当社グループは、グループのサステナビリティの観点から重要と考えている「地域生活・地域経済」「高齢社会への対応」等のサステナビリティ重要課題に対して、「地域のハブとしての役割発揮」「サプライチェーン全体での対応」等のグループの強みを活かして取り組むことにより、各事業戦略の展開を通じたグループの成長と、Well-being※の向上及び低環境負荷社会への貢献といった価値創造を通じた、社会とグループの持続性ある成長を目指していきます。
※ 「肉体的にも、精神的にも、社会的にも、すべてが満たされた状態にあること」(WHO憲章前文) であり、当社グループでは、多様な個人やコミュニティのあり方を包括する概念として使用しております。
② 経営者の問題意識と今後の方針
当社グループは、2021年5月に発表した中期経営計画「JP ビジョン2025」について、事業環境の急激な変化等を踏まえ、グループ全体で直面する課題を克服し、「成長ステージへの転換」を実現するための道標(みちしるべ)とすべく、今後の戦略の見直しを行うとともに、2025年度の主要目標等も見直し、その結果を「JP ビジョン2025+(プラス)」として、2024年5月に策定しました。
「JP ビジョン2025+」では、引き続き、お客さまと地域を支える「共創プラットフォーム」を目指し、コアビジネスの充実・強化に向けて、成長分野へのリソースシフトを強力に推進してまいります。また、人口減少、ライフスタイルや働き方の変化、デジタル化の急速な進展等経済社会の大きな変化に対応するため、お客さま体験価値や社員の利便性向上につながるDXの取組を強力に推進するとともに、当社グループの人材・組織を多様性あるものに変革する取組に着手してまいります。財務面では、ROE(株主資本ベース)について、ゆうちょ銀行株式の持分割合の減少により低下したROEを2025年度を目標に回復し、その後、早期に株主資本コストを上回るROEを達成し、中長期的にさらなる向上を目指します。
また、業務の適正を確保するため、コーポレートガバナンスのさらなる強化に向け、引き続き、グループ全体の内部統制の強化を推進し、コンプライアンス水準の向上を重点課題として、グループ各社に必要となる支援・指導を行います。特に、かんぽ生命保険商品の募集品質に係る問題を受け、同様の問題を二度と繰り返さないために講じてきた業務改善計画の施策の浸透・定着に引き続き取り組みつつ、取組の実施状況や課題等を把握し、グループ全体としてさらなる改善を推進してまいります。
あわせて、部内犯罪及び社員の不正の防止、個人情報保護並びにマネー・ローンダリング、テロ資金供与及び拡散金融対策等の取組を継続・強化してまいります。
そして、郵便、貯金及び保険のユニバーサルサービスの確保については、交付金・拠出金制度も活用しつつ、その責務を果たし、地域社会に貢献するとともに、郵便局ネットワークの一層の活用・維持による安定的なサービスの提供等を図るため、グループ各社の経営の基本方針を策定し、その実施に努めてまいります。
ゆうちょ銀行及びかんぽ生命保険の株式については、2社の経営状況、ユニバーサルサービスの責務の履行への影響等を勘案しつつ、できる限り早期に処分するものとするという郵政民営化法の趣旨に沿って、所要の準備を行ってまいります。
サステナビリティ経営の推進に関する取組として、環境問題への取組については、政府が掲げる「2050年カーボンニュートラルの実現」に向けた動きを踏まえ、CO2の排出量削減に向けたグループ全体のEV車両の導入拡大、カーボン排出係数の低い電力への段階的な切替え等により、事業サービスを通じた環境負荷軽減等に積極的に取り組みます。社員の多様な能力・個性を活かすダイバーシティ・マネジメントの推進については、2024年度において引き上げとなった法定雇用率の達成に向けた障害者雇用推進の取組や、管理者への女性登用に向けた取組等を実施してまいります。
加えて、サイバーテロリスクに備えたサイバーセキュリティの強化、自然災害の発生及び感染症の大流行等の危機へ備えた危機管理態勢の整備に取り組みます。
当社は、資本効率の向上、株主還元の強化を目的として、自己株式の取得を実施しており、2022年5月13日付の取締役会決議に基づき、2022年5月16日から2023年3月9日までの間、取引一任契約に基づく市場買付により当社普通株式196,748,200株を取得し、2023年3月29日付の取締役会決議に基づき、2023年4月20日付で保有自己株式のうち196,748,200株を消却いたしました。
また、2023年5月15日及び2023年8月14日付の取締役会決議に基づき、2023年8月15日から2024年3月22日の間、自己株式立会外買付取引(ToSTNeT‑3)及び立会市場における取引により当社普通株式254,809,200株を取得し、2024年3月27日付の取締役会決議に基づき、2024年4月12日付で保有自己株式のうち254,809,200株を消却いたしました。
その結果、2024年4月12日時点における発行済株式総数は3,206,240,300株となりました。
さらに、2024年5月15日付の取締役会において、2024年5月16日から2025年3月31日までを取得期間とし、当社普通株式320,000,000株、取得価額の総額3,500億円をそれぞれ上限として、立会市場における取引による当社自己株式の取得について決議いたしました。
(4) 対処すべき課題
各事業セグメント別の対処すべき課題は、以下のとおりであります。
① 郵便・物流事業
日本郵便の郵便・物流事業において、郵便物の減少や荷物需要の増加に対応するため、以下の取組を行います。
(a) 郵便料金の見直しに向けた準備
人口の減少やデジタル化の進展等により今後も郵便物数の減少が予想される中、ユニバーサルサービスである郵便サービスの安定的な提供及びお客さまへのサービス向上を実現するためには、郵便料金の見直しは避けられないと考えており、2024年6月に施行された郵便法施行規則の一部を改正する省令(令和6年総務省令第63号)を踏まえ、郵便料金の見直しに向けた準備を進めてまいります。
なお、過去5事業年度の郵便、ゆうメール、ゆうパック及びゆうパケットの取扱物数の推移は以下のとおりとなります。
(b) 荷物等の取扱個数の拡大、オペレーションの効率化に向けた取組
物流分野については、成長するEC市場やフリマ市場を確実に取り込むため、差出・受取利便性の向上や他企業との連携強化により、荷物等の取扱個数の拡大を図ってまいります。同時に、持続的な成長に向けて、設備投資や人的資本投資を進め、機械処理の強化、次世代輸配送ネットワークの再編等、オペレーションの効率化に向けた取組を強化してまいります。
(c) 「2024年問題」への対応
働き方改革関連法等によるドライバーの拘束時間の減少などから生じる、いわゆる「2024年問題」を踏まえ、2024年度において、中継輸送※の導入等、輸送オペレーションを見直します。なお、日本郵便は、政府により公表された「物流革新に向けた政策パッケージ」や「物流の適正化・生産性向上に向けた荷主事業者・物流事業者の取組に関するガイドライン」を踏まえて、自主行動計画を策定、公表しております。同計画で掲げた諸事項について、荷主・運送事業者双方の立場から確実に対応してまいります。
※ 中継輸送とは、トラックの長距離運行を複数のトラックドライバーで分担する輸送形態のことです。
(d) 協力会社の皆さまとのパートナーシップ構築に向けた取組
政府が公表した「労務費の適切な転嫁のための価格交渉に関する指針」を踏まえ、引き続き、協力会社の皆さまとのパートナーシップ構築に向けて取り組んでまいります。
② 郵便局窓口事業
日本郵便の郵便局窓口事業において、以下の取組を行います。
(a) 適正な営業推進態勢の確立
経営陣がリーダーシップを取り、適正な営業推進態勢の確立並びにコンプライアンス・顧客保護を重視する健全な組織風土の醸成、適正な営業推進のための改善策を着実に実行し定着を図るためのガバナンスの抜本的な強化及びPDCAサイクルの徹底に向けた取組を継続するとともに、フロントラインに向けた伝達に齟齬がないよう配意しつつ、必要な見直しを随時、適切に行ってまいります。
(b) 郵便局の価値・魅力向上や店舗の最適配置等による生産性向上に向けた取組
郵便局窓口への来局者数は減少傾向にあり、2024年度においても厳しい経営状況が継続すると見込んでおります。直面する事業環境を克服し、お客さまに選んでいただける事業へ成長するため、「営業専門人材の育成」等によるお客さまに寄り添った営業活動を展開するとともに、地方公共団体事務の受託や他企業との連携等により、地域やお客さまニーズに応じた郵便局らしい商品・サービスの充実を行い、郵便局の価値・魅力向上の取組等を推進してまいります。加えて、お客さまの利便性を踏まえた店舗の最適配置や、窓口営業時間の弾力化等による生産性の向上にも取り組んでまいります。これらの取組により、郵便局窓口事業セグメントの損益の改善を図ってまいります。
③ 国際物流事業
トール社が強みを持つ消費財や小売業等について、アジア域内においてそのポジションを維持するとともに、よりバランスの取れたポートフォリオ構築のため、ヘルスケア分野の対応能力拡充を図ってまいります。また、オペレーションの合理化等によるコスト削減にも、引き続き取り組んでまいります。
④ 銀行業
ゆうちょ銀行は、国内外での金利の上昇、生成AIの浸透を始めとする社会のデジタル化の想定以上の進展、「資本コストや株価を意識した経営の実現に向けた対応」に対する関心の高まり等の経営環境の大きな変化を踏まえて、「リテールビジネス」、「マーケットビジネス」及び「Σ(シグマ)ビジネス(投資を通じて社会と地域の未来を創る法人ビジネス)」の3つの成長エンジンをビジネス戦略の中心に据え、それを支える経営基盤の強化とあわせて取り組んでまいります。
(a) リテールビジネスの変革
リアルとデジタルの相互補完戦略を加速し、伝統的な銀行業務を超えた新しいリテールビジネスへの変革を進め、一人ひとりのお客さまとの取引を一層深めてまいります。デジタルサービス戦略では、「ゆうちょ通帳アプリ」(以下「通帳アプリ」といいます。)の使いやすさ・機能の改善や、郵便局ネットワークも活用した積極的なアプローチにより、通帳アプリユーザーの一層の拡大を追求します。そして、パートナー企業との連携により、銀行の枠を超えた多様なサービスを、通帳アプリを通じてお客さまに適切にご案内することで、お客さまの多様なニーズをサポートするとともに、新たな収益機会を開拓してまいります。
資産形成サポートビジネスでは、コンサルタントによる専門的できめ細やかなコンサルティングを実施しつつ、デジタルチャネルを拡充するとともに、全国の郵便局と金融コンタクトセンター等をリモートで接続し、約20,000拠点で投資信託(NISA)の受付を可能とする、リアルとデジタルを融合した当社グループの強みを活かした販売態勢を強化してまいります。
加えて、デジタル技術を活用した業務改革を進め、お客さまの利便性を向上しつつ、業務量の削減による生産性向上に努めてまいります。
(b) マーケットビジネスの深化
リスク管理を深化しつつ、ゆうちょ銀行の安定的な資金調達基盤の強みを維持し、円金利資産とリスク性資産を組み合わせた最適な運用ポートフォリオを追求してまいります。特に、2022年度までの7年間で約2分の1に縮小した日本国債の保有残高は、日本銀行の政策変更を受けた国内金利の上昇トレンドも踏まえ、日本銀行への預け金等から日本国債への投資シフトを推進し、拡大を目指してまいります。
また、戦略投資領域※を含むリスク性資産についても、引き続き資本を活用し、リスク対比リターンを意識しつつ、残高を拡大してまいります。
※ 戦略投資領域とは、プライベートエクイティファンド(成長が見込まれる未上場企業等へ投資するファンド)、不動産ファンド等からなる戦略的な投資領域のことであります。
(c) Σビジネスの本格始動
投資を通じて社会と地域の未来を創る法人ビジネスと位置付けるΣビジネスを推進し、将来的にサステナブルな収益基盤の構築を目指します。ゆうちょ銀行の新設子会社の「ゆうちょキャピタルパートナーズ株式会社」を中心に、パートナー企業とも連携しながら、プライベートエクイティファンド投資で培った知見も活かし、全国の中堅・中小企業への資本性資金の供給を本格化させてまいります。また、全国津々浦々のネットワークを活かし、地域金融機関等と連携した新たな投資先企業の発掘を行うとともに、投資先企業の商材・サービスが持つ潜在的なニーズを掘り起こすマーケティング支援業務を推進するなど、投資先の成長・課題解決に向けた伴走型の支援を行ってまいります。
これらの取組を踏まえ、投資実績やマーケット環境の定期的な評価を行いつつ、GP※業務関連残高の拡大を目指してまいります。
※ GPとは、General Partner(ジェネラルパートナー)の略語。投資ファンドにおいて投資先企業の選定、投資判断等を担うファンドの運営主体のことであります。
(d) 経営基盤の強化
3つのビジネス戦略を強力に推進するため、それらを支える人財、内部管理態勢、システム基盤等を一層強化してまいります。
特に、競争力・価値創造の「源泉」かつ「財産」である人財については、最重要資本の1つと捉え、「成長を促す」×「能力を引き出す」×「多様性を活かす」という3つの柱を軸とした、経営戦略と連動する人事戦略を推進してまいります。なお、人的資本経営の推進にあたっては、強化分野の人員数、女性管理者数比率や育児休業取得率などの各種KPIを設定したうえで取り組み、多様な人財が活躍する「いきいき・わくわく」に満ちた会社を社員とともに築き、企業価値の向上を実現してまいります。
また、ゆうちょ銀行の直営店及び郵便局の部内犯罪の再発防止に向け、防犯ルールの見直しや、郵便局におけるKRI※のモニタリングを当社グループ全体で推進するなど、コンプライアンス態勢を一層強化するとともに、お客さま・社員の声をサービスや業務の改善に活かすスキームを通じ、お客さま本位の業務運営を推進してまいります。
加えて、生成AI等の新技術を積極的に活用したDXの一層の推進等、新たな成長に向けた戦略的なIT投資を強化してまいります。
※ KRIとは、Key Risk Indicator(キーリスクインディケーター)の略語。部内犯罪発生リスクを定量的に捉える指標のことであります。
⑤ 生命保険業
かんぽ生命保険は、生命保険会社としての社会的使命に応えるために、以下の取組を実施してまいります。
(a) 成長戦略
かんぽ生命保険は、全国規模のお客さま基盤を強みに、ライフステージや世代を超えてお客さまとつながり続けることで、お客さまの維持・拡大を目指すとともに、安定的に利益を確保できる「強い会社」へ成長してまいります。
お客さまの維持・拡大のために、営業社員の質と量を強化するとともに、多様なお客さまニーズに応えられる商品ラインアップの拡充とCX※1向上につながる質と量を伴ったアフターフォローの充実を進めてまいります。これらの取組を通じてお客さま体験価値を高め、お客さまの「信頼できる気軽な相談相手」として長期的な関係性を構築するとともに、そのご家族や知人、さらには地域・社会全体へかんぽ生命保険をお勧めいただき、お客さま数を増やしてまいります。
まず、営業社員の質と量を強化するために、管理職社員等の営業マネジメント力の強化やコンサルタントの人材育成の強化を進めるとともに、新卒採用におけるインターンシップ等の広報活動の改善や、経験者採用における人材紹介会社を活用した通年採用により、営業社員の人材確保を図ってまいります。
多様なお客さまニーズに応えられる商品ラインアップの拡充については、金利上昇等の外部環境を捉え、貯蓄性商品の魅力向上を目指すとともに、要介護状態や就業不能に備える保険等の保障性商品も充実させていくことで、貯蓄性と保障性を織り交ぜた商品ラインアップの拡充を進めてまいります。
CX向上につながる質と量を伴ったアフターフォローの充実としては、お客さまの利便性向上のための請求手続きのデジタル化と、リアルとデジタルを織り交ぜたチーム一体のアフターフォローを充実させることに加えて、介護や相続といった人生のあらゆる場面でお客さまの生活に寄り添うサービスを提供することで、お客さまが直面しているお困りごとの解消に取り組んでまいります。
また、安定的な利益確保のため、「資産運用の深化・進化」、「収益源の多様化/新たな成長機会の創出」、「事業運営の効率化」にも取り組んでまいります。
「資産運用の深化・進化」においては、統合的リスク管理(ERM※2)の枠組みのもと、市場環境変化を捉えた投資、他社との協働等による新規の資産運用事業の拡大・発展、インパクト投資※3を中核としたサステナブル投資※4のさらなる推進、運用専門人材の育成に取り組んでまいります。
「収益源の多様化/新たな成長機会の創出」においては、これまで収益源の多様化と新たな成長機会の創出を目的として実施してきた、三井物産株式会社との業務・資本提携、KKR & Co. Inc.及びGlobal Atlantic Financial Groupとの戦略的提携等を基に、引き続き、様々な成長領域の取り込みを図っていくため、他社との協業関係の構築・拡大を目指してまいります。
「事業運営の効率化」においては、デジタル化を推進することにより、さらなるお客さまサービス向上と業務の効率化及び経費の削減に引き続き取り組んでまいります。
※1 CXとは、Customer Experienceの略語で、商品やサービスの価格や性能といった機能的な価値だけではなく、保険加入前から加入後のアフターフォロー、保険金支払までのプロセスすべてを通じてもたらされる満足感などの感情的・心理的な価値も含めた、お客さまが体験されるすべての価値のことです。
※2 ERMとは、Enterprise Risk Managementの略語で、会社が直面するリスクに関して、潜在的に重要なリスクを含めて総体的に捉え、会社全体の自己資本などと比較・対照することによって、事業全体として行うリスク管理のことです。
※3 インパクト投資とは、財務的リターンと並行して、ポジティブで測定可能な社会的及び環境的インパクトを同時に生み出すことを意図する投資行動を指します。
※4 サステナブル投資とは、サステナビリティ(持続可能性)の諸要素を考慮した投資行動のことです。
(b) サステナビリティ経営
かんぽ生命保険は、社会課題の解決への貢献のため、2024年3月に、マテリアリティ(重要課題)の見直しを行い、5つのマテリアリティ(重要課題)として「郵便局ネットワーク等を通じた保険サービスの提供」、「人々の笑顔と健康を守るWell-being向上のためのソリューションの展開」、「多様性と人権が尊重される安心・安全で暮らしやすい地域と社会の発展への貢献」、「豊かな自然を育む地球環境の保全への貢献」、「サステナビリティ経営を支える経営基盤の構築」を設定しました。これらに取り組むことで、自らの社会的使命を果たし、サステナビリティを巡る社会課題の解決に貢献してまいります。
また、かんぽ生命保険は、「人的資本経営」の3つの基本理念である、「社員が主体的に行動する企業風土の定着」、「戦略的な人材確保」、「多様な人材の活躍と柔軟な働き方の推進」に基づき、人的資本への積極的な投資を通じて、「人の力」の成長を促し、全役員・社員が会社とともに成長し、自信と誇りをもって堂々と仕事ができる会社を目指してまいります。
加えて、かんぽ生命保険は、コーポレートガバナンスの強化のため、組織としての透明性・公平性を確実に高め、さらには、社員一人ひとりのリスク感度を高めることにより、健全な事業運営を行ってまいります。
(参考)
過去の新契約、保有契約の件数の推移は下記のようになります。
(注) 2007年10月1日の民営化時の簡易生命保険契約は5,517万件でした。
⑥ 不動産事業
2024年度から、報告セグメントの区分を見直し、「不動産事業」セグメントを独立させました。グループ各社にまたがる不動産事業について一体的に推進し業績管理を行うため、当社が統括する一体的なマネジメント体制を構築して取り組んでまいります。
引き続き、JPタワー等のオフィス、商業施設をはじめ、住宅、保育所及び高齢者施設の賃貸事業等を行います。
また、稼働中の物件については、収益及び資産価値の維持向上に向けて、共同事業者等との連携や外部委託を適切に活用しながら、良質かつ効率的な運営に取り組みます。また、グループ保有不動産の有効活用や新たな収益機会の拡大の観点から、建築費や収益物件価格が高騰している状況下、適切なタイミングで開発や取得の計画を策定・実行することにより、不動産事業が収益の柱の一つとなるよう取り組んでまいります。
2 【サステナビリティに関する考え方及び取組】
当社グループのサステナビリティに関する考え方及び取組は、次のとおりであります。
なお、文中の将来に関する事項は、別段の記載がない限り、当連結会計年度末現在において当社グループが判断したものであります。
A 全般
(1) ガバナンス
当社グループは、「日本郵政グループサステナビリティ基本方針」において、当社グループの事業活動を通じてサステナビリティを巡る社会課題の解決に貢献することにより、グループの持続可能な成長と中長期的な企業価値の向上に努めることを掲げております。
また、当社グループの「JP ビジョン2025+」において、「日本郵政グループの強みを活かして、各事業戦略を通じたグループとしての成長と、Well-beingの向上及び、GXを含む低環境負荷社会への貢献を通じた、社会とグループの持続可能性の向上を目指す」ことをサステナビリティ経営の目標として設定し、サステナビリティ経営を推進していくこととしております。
なお、「JP ビジョン2025+」は、経営会議及び取締役会において決議しております。
サステナビリティ経営の推進に関する方針の策定及び企画調整等は、サステナビリティ推進部において行っております。
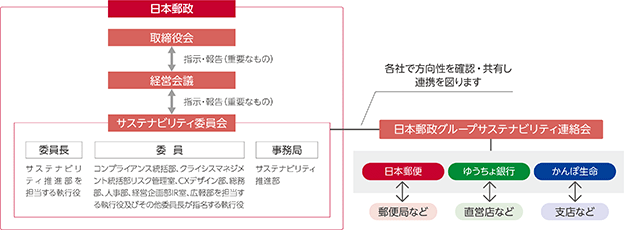
経営会議の諮問機関として設置しているサステナビリティ委員会(委員長はサステナビリティ推進部を担当する執行役、年4回程度開催。代表執行役社長及び副社長も必要に応じて特別委員として参加)においては、サステナビリティに関するリスク及び機会、対応方針、指標及び目標、取組に関する進捗状況を審議し、その審議状況については、経営会議及び取締役会に報告しております。
以上に加えて、グループ一体となったサステナビリティ経営の推進のため、グループ各社のサステナビリティを担当する役員が参加する日本郵政グループサステナビリティ連絡会を当社サステナビリティ委員会に併せて開催しております。
(サステナビリティ推進体制)
(2) リスク管理
サステナビリティに関する各種リスクについては、サステナビリティ委員会が、同委員会及び日本郵政グループサステナビリティ連絡会における「サステナビリティに関する重要課題」の検討の中で、各課題が及ぼすリスクと機会の識別・評価及び管理方法を審議し、その結果を当社の経営会議及び取締役会に報告しております。
2023年度は、特に重視する課題及び関連課題が及ぼすリスクと機会の識別・評価について、当社サステナビリティ推進部が主体となり状況を踏まえた更新を行い、対応の進捗を報告し、関係部署やグループ各社が連携して適切な対応を行っております。
また、グループの重要リスクの観点でも、「サステナビリティ経営に係るリスク」は、取締役等へのアンケートにより、経営陣が特に重視する当社の事業等のリスク(2024年度トップリスク)の一つに選定しており、その評価及び管理に関しては、当社クライシスマネジメント統括部リスク管理室がこのリスクに対応する各担当部署と十分に連携することとしております。
気候変動に関する温室効果ガス排出量の削減状況など、リスクに対応する取組状況のモニタリング結果については、グループオペレーショナルリスク管理連絡会(グループリスク管理責任者(グループCRO)及び各社リスク管理担当役員で構成)で共有し、経営会議及び取締役会に報告しております。
(3) 戦略
① 日本郵政グループの強みを活かした環境・社会課題への対応
「JP ビジョン2025+」で打ち出した「サステナビリティ経営の推進」を具体化するため、当社グループは、環境・社会課題への対応に向けて、地域のハブとしての郵便局の役割発揮とサプライチェーン全体での対応を、これらを推進するためのイノベーションの社会実装とも連携させて進めます。これらの取組により、モノ・ひと・エネルギー等の地産地消、温室効果ガス排出量削減、サーキュラーエコノミー※を推進し、Well-beingの向上と低環境負荷社会の実現を目指します。
特に、これらの取組の推進においては、全国の郵便局が重要な役割を果たすものと認識しているところであり、関連主体との関係についてのイメージを示すと、以下のとおりです。
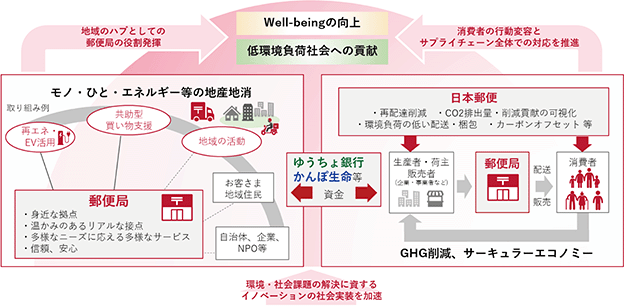
※ 資源(製品や部品等を含む)を循環利用し続けながら、新たな付加価値を生み出し続けようとする経済社会システム。
② サステナビリティに関する重要課題
当社グループの企業価値への影響並びにステークホルダーにとっての重要性及び期待への考察を踏まえ、サステナビリティに関する重要課題として、特に重要な課題及びそれに関連する課題を六つの領域にまとめ、取組の方向性を定めております。
<サステナビリティに関する重要課題の特定のプロセス>
以下のプロセスにより、サステナビリティ委員会、経営会議及び取締役会での議論を経て決定しました。
ステップ1: 課題の抽出
SDGs、ISO26000、GRIスタンダード等を参考に課題を洗い出し、適宜グルーピングしたものを「サステナビリティ課題リスト」として抽出。
ステップ2: 社内外の視点による評価
ステップ1で抽出した課題について、当社の執行役、従業員、お客さま、取引先に対してアンケートを行うとともに、機関投資家等の意見、SASB基準において業種別重要トピックとされている事項との関連性、全国の市町村が郵便局に期待している事項、地域における有識者の声、サステナビリティに関する有識者との対話の結果等を参考として、「企業価値への影響」と「ステークホルダーにとっての重要性・期待」の2軸で評価し、特に重要な課題を特定。
ステップ3: 妥当性検証・統合整理
特に重要な課題と密接に関連する課題をグルーピングした上で、経営理念や中期経営計画との整合性の検証等を踏まえ、六つの領域に整理して、それぞれの取組の方向性を整理。
当社グループのサステナビリティに関する重要課題(六つの領域と取組の方向性)
③ 重要課題に対応した取組
サステナビリティに関する重要課題について、リスク及び機会に対処するための具体的な取組の確認と推進管理は、サステナビリティ委員会及び日本郵政グループサステナビリティ連絡会において行うこととしております。
上記②で示した六つの領域の重要課題について、以下のような取組を進めております。
なお、取組の推進に当たっては、上記①で示した考え方も踏まえ、複数の重要課題に横断的に対応し、総合的な解決を図っていくことが重要であると考えております。
(a) 地域生活・地域経済
地域の多様な住民が、健康や経済面の不安なく、自分らしく生き、地域・社会に積極的に関わるとともに、地域における様々な活動が共鳴し、コミュニティとしての重層的な「地域のWell-being」の向上が図られ、「住みやすい地域」が形成されることを支援してまいります。その中で、郵便局等の当社グループの拠点や社員が多様な問題解決に貢献し、住み良い・活力ある地域に欠かせない存在になることを目指してまいります。
各事業においては、以下のような取組を進めております。
・過疎地等を含む物流インフラの維持、地域住民の生活を支えるインフラ機能の維持(共助型買物サービス等)
・地域に根ざした生活・経済を支える地産地消物流の推進
・地域の各種活動の持続化の推進と地域住民等の交流の活性化
・地方公共団体との連携による、地域課題の解決
・投資を通じて社会と地域の未来を創る法人ビジネス(Σビジネス)の推進
・「Well-being向上」「地域と社会の発展」「環境保護への貢献」を重点取組テーマとした、サステナブル
投資の推進(インパクト”K”プロジェクト※等)
・かんぽ生命保険発祥のラジオ体操の普及推進を通じた地域への貢献
・地域社会の発展・活性化に資する不動産事業の推進
なお、共助型買物サービス(郵便物等を配達している車両の余積や既存の配達網を活用し、日常的な買物が困難な方の買物を補完するサービス)は、「(d) 環境」にも貢献する取組です。サステナブル投資の推進に向けた取組は、本項目に限らず様々な社会課題への貢献を企図しております。
※ 「インパクト”K”プロジェクト」とは、かんぽ生命保険において実施している、インパクト投資に関わる国内外の基準や考え方に加え、同社として重視する事項を包摂した社内認証制度です。なお、インパクト投資とは、財務的リターンと並行して、ポジティブで測定可能な社会的及び環境的インパクトを同時に生み出すことを意図する投資行動を指します。
(b) 高齢社会への対応
人生100年時代において、高齢化の進展によっても本人や周囲が大きな「不安・不便」を感じることなく、生き生きと暮らせる、Quality of Life の高い社会を実現し、高齢期に向けたそれぞれのライフステージにおける健康、経済、キャリアなどの各側面におけるWell-beingの向上を目指してまいります。
各事業においては、以下のような取組を進めております。
・独居高齢者等に必要なモノの配送とモビリティ確保(ヒトの移動)の支援
・豊かな老後を迎えるためのサービスの提供、健康・いきがい・社会参画等につながるサービスの提供
・幅広い年齢層のお客さまを対象とした資産形成サポート・コンサルティング
・リアルチャネルを活用したリモートサービスのご案内
・ご高齢のお客さまにやさしいサービスの提供、高齢者専用コールセンターによる対応
・バリアフリーな施設の整備、提供
(c) サービスアクセス
全国の郵便局において、当社グループの各種サービスを障がい者等を含めた多様な人々が利用しやすいように提供することはもちろんのこと、あらゆる世代へ基礎的な保障・サービスの提供を進め、すべての人々のWell-beingの実現を目指してまいります。
さらに、技術の進歩や社会の変化が進む中においても、誰もが取り残されず、豊かな暮らしを実感できる、包摂性の高い社会の実現を目指してまいります。
各事業においては、以下のような取組を進めております。
・全国の郵便局における当社グループの各種サービスの提供、並びにあらゆる世代への基礎的な保障・サービスの提供
・企業・個人の多様なニーズに対応するサービスの提供
・障がい者等多様な人々のサービスアクセスや窓口等コミュニケーションの支援
・デジタルとリアル(郵便局の店舗ネットワーク)の接点を活用した使いやすいサービスの提供
・多様な事業者との連携によるサービスの提供
・多様なユーザーに配慮し、周辺公共施設等とも連携した施設の整備・提供
(d) 環境
持続可能な未来の基礎となる地球環境の保全のため、温室効果ガス排出量の削減をはじめ、気候変動の緩和、資源循環型社会の実現、生物多様性の維持・改善などに自ら取り組むほか、これを共通の目的として社会のあらゆる主体が協働する社会の実現を目指して、当社グループの持つリソースを有効活用してまいります。
各事業においては、以下のような取組を進めております。
・自らの事業における温室効果ガス排出量の削減(EV車両等の導入拡大、水素燃料車両の導入、郵便局等における照明器具等のLED化及び再生可能エネルギー由来の電力への積極的な切替、ペーパーレス化の推進、FSC®※認証紙の使用拡大、環境配慮型郵便局の設置等)
・サプライチェーンでの温室効果ガス排出量の削減(当社の配送サービス提供に当たっての温室効果ガス排出量の見える化とその削減の推進、顧客のサプライチェーンにおける排出量の削減に資するソリューションの提案、消費者等の環境に関する意識と行動の変容を促すサービスの提供を含む)
・社会・地域における温室効果ガス排出量の削減やサーキュラーエコノミーの推進
・社会全体の温室効果ガス排出量削減の取組を後押しすること等を目的としたテーマ型投融資の拡大
・サステナブル投資(ESG投資)、投融資ポートフォリオの脱炭素化の推進
・先進的な環境性能を有する良質な建物仕様の実現
※ FSC®認証は、適切に管理された森林と、そこから生産された林産物、再生資源、そのほかの管理された供給源からの原材料で作られた製品を識別する、国際的な森林認証制度であります。当社のライセンス番号は「FSC®N003846」であります。
(e) 人材・人的資本
後述の「B 人的資本」をご参照ください。
(f) 経営基盤
コンプライアンス態勢について引き続き整備を図るとともに、内部通報制度の拡充、ミスコンダクト事象の把握、サイバーセキュリティ態勢の確保、情報漏えいリスクへの対応、データガバナンス態勢の整備、お客さまの声の分析と活用などにより、お客さまから信頼され、社会課題解決への貢献を支える経営基盤の確立を図ります。
④ 気候変動に関する取組
当社グループは、「JP ビジョン2025+」において、カーボンニュートラルの実現に向けた温室効果ガス排出量の削減を主要目標の一つに掲げ、経営戦略の一環として気候変動への対応を推進しております。当社グループにおける気候変動対応は、当社代表執行役社長を最高責任者とし、取締役会が適切に監督しております。
また、当社グループは、気候変動関連財務情報開示タスクフォース(TCFD)の提言に賛同表明をしており、これに基づいて、グループの主要事業(グループ連結収益に占める割合が比較的大きい事業)について、気候変動リスク及び機会を特定し、それらが事業ポートフォリオに及ぼす影響を把握するためのシナリオ分析を実施しております。
当社グループの主要事業である郵便・物流事業及び郵便局窓口事業に関してシナリオ分析に基づき明らかになったリスクと機会及びそれらの財務への影響評価と今後の対応方針の概要については、以下のとおりです。
<郵便・物流事業及び郵便局窓口事業におけるリスクと機会>
シナリオ分析
(注) 1.発生時期見込み:短期(~1年程度)・中期(~3年程度)・長期(3年~)で区分しております。
2.財務への影響:現時点では、大(100億円以上)・中(10億円以上100億円未満)・小(10億円未満)を目安としております。
今後の対応方針
銀行業及び生命保険業における気候変動に関する取組については、ゆうちょ銀行及びかんぽ生命保険の第18期通期有価証券報告書をご参照ください。
(4) 指標及び目標
① 「JP ビジョン2025+」で掲げる目標及びその進捗状況
「JP ビジョン2025+」においては、リスク及び機会に関する評価、管理及び監視のために特に重要であり、グループ全体として取り組む必要性が高いと考える以下の4項目について、グループ目標値を設定しております。この4項目の進捗状況については、サステナビリティ委員会及び日本郵政グループサステナビリティ連絡会において推進管理を行い、経営会議及び取締役会に報告しております。
(a) 温室効果ガス排出量:2030年度までに、2019年度比46%削減※1
2050年 カーボンニュートラルの実現を目指す※2
(b) 女性管理者比率 :2030年度 本社における女性管理者比率 30%※3、4
(c) 社員エンゲージメント(誇りとやりがい)スコア※5:対前年評価点数以上
(d) 育児との両立支援 :男女ともに育休取得 100% 、男性育休平均日数 1か月以上
※1 Scope1(自社が直接排出する排出量)及びScope2(他社から供給された電気等の使用に伴う排出量)が対象であります。また、当社グループ温室効果ガス排出量削減目標の対象は、グループ総排出量の大宗を占める当社、日本郵便、ゆうちょ銀行、 かんぽ生命保険、日本郵便輸送株式会社、トール社、JPロジスティクスグループ株式会社(JPロジスティクス株式会社を含む)及び日本郵政不動産株式会社であります。
Scope3については、中期経営計画での目標設定は行わないが、削減に向けて主要事業に関する以下の取組を推進いたします。
・郵便・物流事業
サプライチェーンでの温室効果ガス排出量削減に向け、日本郵便連結によるSBT認定取得に向けた検討を進めます。
・銀行業
グリーンボンド/グリーンローン等への投融資や、投融資先とのエンゲージメントを通じて、投融資先の脱炭素化に寄与いたします。
・生命保険業
投資先企業等から排出される温室効果ガスの計測・分析を行い、分析結果を考慮した上で、投資先企業等に対するエンゲージメントを実施し対応を促すことで、投資ポートフォリオにおける温室効果ガス排出量の削減を目指します。
※2 目標達成のためには国内における再生可能エネルギーの普及などカーボンニュートラル化が相当程度進むことが必要になります。当社グループも、国内外のカーボンニュートラル化を後押しします。
※3 グループ主要4社の本社における女性管理者比率。2030年度までの取組の結果である2031年4月1日における比率であります。
※4 本社以外においても、女性管理者増加に向けて、管理者・役職者を目指す社員を増やすための環境整備・人材育成に取り組みます。
※5 社員エンゲージメントスコアとは、社員の「誇りとやりがい」に関するスコアであり、当社グループにおいては、グループES調査結果を活用しております。
上記の目標に対してのこれまでの進捗は、以下のとおりであります。
(a) 温室効果ガス排出量実績
(単位:万t-CO2、%)
(注) 1.当社グループ温室効果ガス排出量削減目標の対象は、グループ総排出量の大宗を占める当社、日本郵便、ゆうちょ銀行、かんぽ生命保険、日本郵便輸送株式会社、トール社、JPロジスティクスグループ株式会社(JPロジスティクス株式会社を含む)及び日本郵政不動産株式会社であります。
2.事業を売却した宿泊事業及びトール社エクスプレス事業の温室効果ガス排出量は除外しております。
3.2023年度実績は、当社ウェブサイトにて公表する予定であります。
https://www.japanpost.jp/sustainability/library/data/#emissions
(b) 女性管理者比率(グループ主要4社の本社)の実績
後述の「B 人的資本 (3) 指標及び目標 ② 「異なる互いを認め合う」」を参照ください。
(c) 社員エンゲージメント(誇りとやりがい)スコア
後述の「B 人的資本 (3) 指標及び目標 ① 「誇りとやりがい」」を参照ください。
(d) 育児との両立支援
後述の「B 人的資本 (3) 指標及び目標 ② 「異なる互いを認め合う」」を参照ください。
② 重要課題に関する具体的な指標と目標(①に掲げるものを除く)
上記「(3) 戦略 ② サステナビリティに関する重要課題」及び「(3) 戦略 ③ 重要課題に対応した取組」で掲げた重要課題領域における主な取組に関しては、以下のように適切な指標を設定するとともに、必要に応じて具体的な目標を設定しており、サステナビリティ委員会及びグループサステナビリティ連絡会において進捗の把握を行うこととしております。
なお、各種施策のうち、試行段階の施策で今後の展開方針が未定のもの、委託元や協業相手の要請・意向・状況に応じた対応が必要である等の理由で目標設定が困難なもの、望ましくない事象の抑制を目指す取組であって目標を設定することによって問題の顕在化を妨げるおそれのあるもの等については、定量的な目標設定は行わず、各施策を実施する会社及び部署において適宜の評価を行っております。
また、投融資先の温室効果ガス排出量の削減目標など当社の努力のみでは達成を確約することができない目標も含まれている点にご留意ください。
(注) 1.ラジオ体操実施率は、かんぽ生命保険が定期的に実施している オンライン調査(対象は20歳~69歳の男女2,400名)において、ラジオ体操を知っていると回答した方のうち、1年に1回以上ラジオ体操を実施すると回答した方の割合です。
2.インパクト“K”プロジェクト認証ファンドの目標及び実績は、2022年度の認証開始からの累計案件数及びかんぽ生命保険による投資額(ファンドの形態により投資額もしくはコミットメント額を計上)です(この実績は本項目に限らず様々な社会課題に関連した実績です)。
B 人的資本
(1) グループ人事方針の位置づけと策定プロセス
当社グループは経営戦略と人事戦略を実現するための基本的な方向性を位置づけるものとして「グループ人事方針」を策定しています。
本方針を通じて、お客さま、地域及び社会への貢献の拡大と、企業価値の向上につなげてまいります。
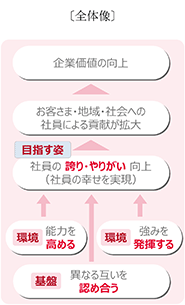
策定に当たっては、フロントライン社員の存在を特に意識し、当社グループの注力すべき項目として、目指す姿としての「誇りとやりがい」、その達成のための3つの軸、「異なる互いを認め合う」、「能力を高める」、「強みを発揮する」という4要素を抽出し、それぞれの要素に関する具体的な指標及び目標の整理を行いました。
なお、ガバナンスとリスク管理は上記「A 全般」をご参照ください。
(2) 戦略
グループ人事方針
(3) 指標及び目標
グループ人事方針は、社員の「誇りとやりがい」の向上を追求することとし、そのための3つの軸、「異なる互いを認め合う」、「能力を高め合う」、「強みを発揮する」を設定しております。以下で、各要素の目指す姿、関連人事施策並びに指標及び目標を示します。人事施策並びに指標及び目標については、毎年評価・反省を実施し、必要な見直しを行います。
① 「誇りとやりがい」
<目指す姿と人事施策>
社員の誇りとやりがい(エンゲージメント)を高めることで、社員の幸せと生産性向上を実現します。
誇りとやりがいを高めるには、「異なる互いを認め合う」環境を基盤として整備すること、個々の社員の「能力を高める」こと、そして、個々の社員が「強みを発揮する」ことが必要と考え、下記のとおり、各要素についての具体的な施策、指標及び目標を設定し、その実現に努めます。
並行して、社員が誇りとやりがいをどの程度感じているかを定期的に把握し、結果の分析や社員との共有を図り、課題の抽出・対策につなげます。
<指標・目標>
※ 2023年度からグループES調査結果を活用
② 「異なる互いを認め合う」
<目指す姿と人事施策>
社員が健康のうえ、個々の違いや能力、多様な働き方を認め合い、尊重することで、安心感やイノベーションの創出を促し、社員の誇りとやりがいを高めます。そのために、次のような施策を実施します。
・「真の多様性」の実現への意識啓発・行動改革
・女性活躍・高齢者の就業・障がい者雇用・性の多様性への対応の推進
・健康経営の推進、柔軟で多様な勤務・休暇制度の整備・定着及びライフイベントと仕事との両立支援の推進
・パワーハラスメント・セクシャルハラスメント等の根絶など、適切な労務管理
<指標・目標>
要医療1・2…医療上の措置を緊急又は早急に必要とする者
③ 「能力を高める」
<目指す姿と人事施策>
挑戦や成長意欲を重視し、自律的なキャリア形成やDX推進等に必要なスキル習得などで、努力が報われる実感を伴いながら、社員の誇りとやりがいを高めます。そのために、次のような施策を実施します。
・挑戦と能力向上を促す自律的なキャリア形成支援
・「職務が評価された」、「努力が報われた」と実感できる人事諸制度の実現
・DX推進等による業務効率化や新たな業務へのスキル習得支援
・コンサルティングやマネジメント、経営課題解決に必要な能力等、専門性強化
<指標・目標>
グループ内社内公募…2022年度から本社組織間では実施中。
2024年度からフロント組織も含めて全社的に実施するもの。
④ 「強みを発揮する」
<目指す姿と人事施策>
適所適材の実感を持って働くことや風通しのよい組織への変革により、自身の強みや創造性の発揮を促し、社員の誇りとやりがいを高めます。そのため、次のような施策を実施します。
・お客さま本位の姿勢で、強みや創造性を発揮できる人材の採用・育成・配置及び職場環境の整備
・新たなチャレンジや組織風土の変革に取り組む社員を高く評価する仕組みの導入
・柔軟な要員配置・働き方によるグループ内の人材流動化
・グループ内外の人事交流の促進及び外部専門人材等※の積極的な採用や副業の受入れ
※ 専門人材のほか、多様な人材確保の視点から、特定技能(今後、国において創設予定の「育成就労制度」を通して外国人の人材確保・育成を図り、「特定技能1号」に転換していくことで、長期間事業を支える人材の確保を行うもの。)の導入検討を含む採用手法・採用対象の多様化により必要な人材を確保していきます。
<指標・目標>
※ 2023年度からグループES調査結果を活用
3 【事業等のリスク】
下記Ⅰ~Ⅲにおいて、当社グループの事業内容、経営成績、財政状態等に関する事項のうち投資者の投資判断に重要な影響を及ぼす可能性のある主なリスクを例示しております。ただし、当社グループの事業等のリスクは、これらに限定されるものではありません。
下記「Ⅰ. 当社経営陣が特に重視する当社グループの事業等のリスク」に、当連結会計年度末現在において当社経営陣が特に重視する事項について、その他の重要なリスクは下記Ⅱ及びⅢに記載しております。
なお、文中の将来に関する事項は、別段の記載がない限り、当連結会計年度末現在において当社グループが判断したものであります。
<当社グループのリスク管理態勢>
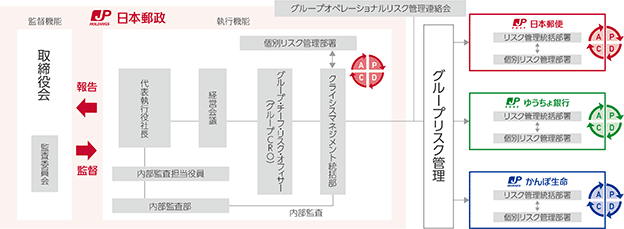
当社は、2024年4月より、当社のリスク管理機能をクライシスマネジメント機能に統合し、当社グループの事業に関するリスクをクライシスマネジメント統括部が一元的に管理することによって、「危機の未然防止」、「リスク顕在化の早期把握」、「影響極小化」の三位一体の取組を進めているところです。
リスク管理の取組としては、新たに新興リスク(未知のリスク)を含め、当社グループの事業に重大な影響を及ぼす可能性のあるリスクの統制を強化することにより、グループに重大な影響を与える可能性のあるリスクの顕在化を未然に防止する仕組みの整備を行うとともに、リスク発生時の経営陣への報告の迅速化にも取り組みます。
また、リスク管理とクライシスマネジメントの統制範囲を整合させることで、リスクが顕在化した際の危機管理等へのスムーズな移行を実現します。
さらに、グループガバナンス強化のためグループのリスク管理統括責任者として、執行役の中から「グループ・チーフ・リスク・オフィサー(グループCRO)」の選任、事業子会社のリスク管理担当役員をメンバーとする「グループオペレーショナルリスク管理連絡会」等を通じて、グループ各社のリスク管理の向上に向けた情報共有・協議等を実施しています。
なお、事業子会社は、自社のリスク管理を統括する部署を定め、自ら主体的に自社の事業特性に応じたリスクの特定、評価、制御、モニタリング等のリスク管理を行うとともに、当社に対し必要な報告をする等のリスク管理態勢を整備しています。
これらの取組を行うことで、当社グループの永続的な健全経営を目指していきます。
日本郵政グループのリスク管理態勢
<グループ重要リスク管理>
当社は、外部環境の変化や事業戦略等を踏まえ、毎年、当社グループの事業に重大な影響を及ぼす可能性のあるリスク(グループ重要リスク)の見直しを行っております。具体的なリスクの特定、評価については、取締役及び執行役へのアンケート(役員アンケート)を通じて行い、改善策の策定、取組状況のモニタリング等を経営陣が行うPDCAサイクルを回しております。
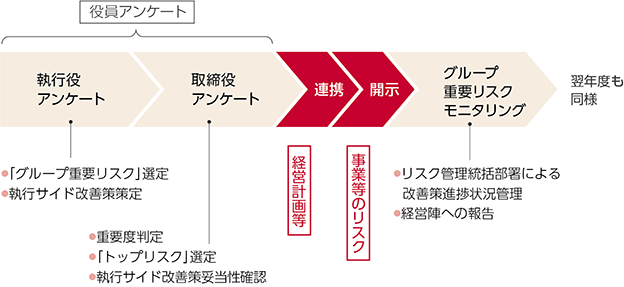
Ⅰ.当社経営陣が特に重視する当社グループの事業等のリスク
当社は、役員アンケートに基づき、グループ重要リスクのうち発生可能性と当社グループの業績への影響度の観点から特に優先度の高いものを「経営陣が特に重視する当社グループの事業等のリスク」(以下「トップリスク」)としております。下図はトップリスクの相対的な位置づけを図示したものであります。ここに記載した各リスクの発生可能性、影響度、優先度は、本書提出日現在における当社経営陣の認識であり、発生可能性、影響度又は優先度を「小」と記載したリスクが発生し当社グループの事業等に重大な影響を及ぼす可能性を否定するものではありません。
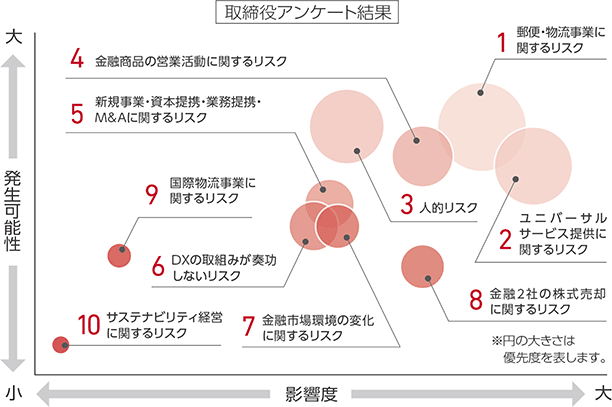
1.郵便・物流事業に関するリスク
物流業界においては、激しい競争が継続する中、最低賃金の引き上げに伴う人件費の増加や物価高騰に伴う調達コストの上昇に加え、2024年4月から施行されたドライバーの労働時間の改善等への対応を迫られる等、業界を取り巻く環境は極めて厳しい状況となっております。このような状況を踏まえ、競合他社においても、宅配運賃等の値上げを実施する動きがみられ、日本郵便においても、2023年10月にゆうパック運賃の改定を実施しております。郵便事業においては、2024年6月に施行された郵便法施行規則の一部を改正する省令(令和6年総務省令第63号)を踏まえ、郵便料金の見直しに向けた準備を進めてまいりますが、デジタル化の進展に伴う郵便物数の減少に加え、物流業界同様に、最低賃金の引き上げに伴う人件費の増加や物価高騰に伴う調達コストの上昇等、郵便事業を取り巻く環境は引き続き厳しい状況であります。また、EC市場やフリマ市場は成長を続けており、これらを取り込むことは日本郵便にとって急務となっています。
このような状況に対応するため、日本郵便は、ラストワンマイルにおける自動二輪車の機動力を活かせる小型荷物を中心とした戦略による荷物収益の拡大を目指してまいります。商品・サービスの改善及び営業体制・営業力の強化並びに他企業連携等を通じた収益力の向上、お客さまの利便性と業務の効率化が両立する生産性の高いオペレーションの実現、機械化の推進や輸配送手段の見直し等により事業を取り巻く環境変化に対応できる強靭な輸配送ネットワークの実現を目指し、郵便・物流事業改革に着実に取り組んでまいります。
しかしながら、これらの施策が計画どおり進まない場合や、デジタル化の進展に伴う郵便物数等の減少が想定よりも著しく進行することにより、各種料金を改定したとしても補いきれないほどの減収が日本郵便に生じた場合、他社との競争激化の中で荷物等収益の低迷が継続した場合、ヤマトホールディングス株式会社及びその子会社(以下「ヤマトグループ」といいます。)をはじめとする他社との協業が奏功しない場合等には、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
2.ユニバーサルサービス提供に係るリスク
当社及び日本郵便は、郵政民営化法等に基づき、ユニバーサルサービス確保の責務を負っております。
当責務については、2015年9月「郵政事業のユニバーサルサービス確保と郵便・信書便市場の活性化方策の在り方」に関する情報通信審議会の答申において、短期的には、「日本郵政及び日本郵便は自らの経営努力により現在のサービスの範囲・水準の維持が求められる」、中長期的には、「郵政事業を取り巻く環境の変化やこれに応じた国民・利用者が郵政事業に期待するサービスの範囲・水準の変化も踏まえて、ユニバーサルサービスの確保の方策やコスト負担の在り方について継続的に検討していくことが必要」とされました。こうした中、同審議会による2019年9月「郵便サービスのあり方に関する検討」に関する答申においては、郵便サービスを「あまねく、公平に」安定的に提供し続けるため、そのあり方について検討結果が取りまとめられ、郵便法改正を経て、日本郵便において土曜日配達の休止、お届け日数の繰り下げなどの見直しを行いました。
上記見直し後も、ユニバーサルサービスの維持に当たっては、全国各地の郵便局及び配送拠点等に係る設備費、車両費、社員の人件費等が発生しております。また、最低賃金の引き上げに伴う人件費の増加や物価高騰に伴う調達コストの上昇により、ユニバーサルサービス維持のためのこれらの費用負担は増大しつつあります。
今後、電子メールやウェブサイト等インターネットを通じた通信手段、金融サービスの普及等を背景に、郵便、貯金、保険といった郵便局で提供するサービスのご利用が減少した場合であっても、ユニバーサルサービスを維持する法的義務があることから 、収益性の低い事業又は拠点を縮小する等の対応が制限される可能性があります。
一方、ユニバーサルサービスを維持し、全国あまねく有人店舗展開を行うことは、他社にない当社グループの強みでもあります。お客さまが対面で相談したいというニーズに今後もお応えするため、当社グループの中期経営計画のもと、お客さまと地域を支える「共創プラットフォーム」の実現に向けて他社や地方公共団体と連携を図りながら、物販サービス、地方公共団体事務、終活紹介サービス等、日常生活をサポートするためのサービスを充実させ、郵便局らしい温かみのあるサービスの提供を行い、郵便局の価値・魅力及び収益力の向上に取り組むとともに、業務運営のデジタル化等により業務効率化を図ってまいります。その上で、郵便サービスの安定的な提供及びお客さまへのサービス向上の実現のため、2024年6月に施行された郵便法施行規則の一部を改正する省令(令和6年総務省令第63号)を踏まえつつ、郵便料金の見直しに向けた準備を進めてまいります。
しかしながら、このような取組が奏功せずに公共性と収益性を両立できなかった場合、郵便局ネットワークに対するステークホルダーの支持を失う可能性や、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
さらに、ユニバーサルサービス維持のための費用負担の増大から当社グループの損益が大幅に悪化した結果、事業運営コストを賄うために収益性を過度に追求した営業や過度のリスクを伴う資金運用を行った場合、コンダクト・リスクや運用リスクが顕在化する可能性もあります。
3.人的リスク(人材確保・ハラスメント・労働問題・人件費増加)
2024年3月末現在、当社グループは、全国に20万人を超える従業員を配置しておりますが、少子高齢化による労働人口の減少や労働市場の逼迫に加え、給与水準が他社に劣後する等、当社グループの魅力や優位性が低下した場合、人材の確保が困難となる可能性があります。
郵便・物流事業では、郵便物や荷物の配達・集荷等の業務において、多数の協力会社に協力をいただいていることから、協力会社とのパートナーシップ構築に向けた取組を進めております。一方、2024年4月から、自動車運転業務に係るドライバーの時間外労働時間が年間960時間に制限されたことを受けて、トラックドライバー等の人手不足が深刻化し、適切な水準の人員の確保が困難となる可能性があります。
加えて、DX推進に必要なIT等の高度な専門性を有する人材の確保も、競争激化から困難となる可能性があります。
また、魅力的な労働環境を提供できなかった場合、あるいは人事処遇やハラスメント等の人事労務上の問題や職場の安全衛生管理上の問題等が発生した場合には、人材の流出・不足を招く可能性があります。
さらに昨今、国内の賃金水準が上昇しており、物価上昇及び労使交渉・労働法制の変更等を受けて給与等を増額した場合には、1人当たりは小さな増額であっても、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
当社グループは、かかる事態に対処するため、働きやすい職場づくり、労働条件の整備、人材育成や評価・処遇の仕組みの見直し、DE&Iの推進(女性活躍・高齢者就業・障がい者雇用・外国人雇用・性の多様性への対応等)による真の多様性の実現、人材ポートフォリオの多様化、ハラスメント相談体制の整備等を通じた社員の誇りとやりがいの向上に向けた取組と柔軟で多様性のある組織への転換を推進しておりますが、かかる施策が奏功しない場合には、人員不足、人件費の増加、競争力の低下等により、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
なお、人的資本に関する事項は、上記「2 サステナビリティに関する考え方及び取組」をご参照ください。
4.金融商品の営業活動に関するリスク
当社グループは、お客さまと地域を支える「共創プラットフォーム」を目指し、お客さま本位のサービスを提供するための取組を展開しております。郵便局窓口においては、より高品質なお客さまサービスを提供できるように、窓口オペレーション改革による営業活動時間の創出等を進めると同時に、地域事情に応じた窓口社員の柔軟配置、全社員の知識・スキル強化、営業専門人材の育成等に取り組んでまいります。
また、投資信託の販売においては、全国の郵便局と金融コンタクトセンター等をリモートで接続し、約2万拠点で投資信託(NISA)の受付を可能とする、リアルとデジタルを融合した日本郵政グループの強みを活かした販売態勢の強化に取り組んでおります。
生命保険の販売においては、多様なお客さまニーズに応えられる商品ラインアップの拡充と、CX向上につながる質と量を伴ったアフターフォローの充実に取り組んでおります。2023年4月に、昨今の教育費用の高まりやお客さまからのご要望を受け、学資保険「はじめのかんぽ」の改定を行い、さらに、2024年1月に、中高齢層のお客さま向けに一時払終身保険「つなぐ幸せ」の取扱いを開始しております。
しかしながら、このような取組が奏功せず、新商品の開発や既存商品の改定がお客さまのニーズに応えられないこと、営業方針を理解浸透できないことや社員のスキルが不足すること等により販売実績が低迷し、また、長期的な保有契約件数及びエンベディッド・バリュー(EV)の減少等につながった場合等には、当社グループの収益が大幅に減少し、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
5.新規事業・資本提携・業務提携・M&Aに関するリスク
(1) 新規ビジネス、資本・業務提携・外部委託先に関するリスク
当社グループは、お客さまと地域を支える「共創プラットフォーム」を通じた新規ビジネスの創出に向けて、当社グループ外の企業との間で様々な資本・業務提携、外部委託を行っております。日本郵便と楽天グループ株式会社の両社が出資するJP楽天ロジスティクス株式会社においては、効率的な配送ネットワークの構築に取り組んでいるほか、荷量の増加に対応するため、新たな倉庫拠点の開設を進めております。また、佐川急便株式会社との取組として、「飛脚ゆうパケット便」及び「飛脚グローバルポスト便」を展開しているほか、「郵便局カタログ」商品を「飛脚クール便(冷凍)」でお届けする取組を行っております。さらに、ヤマトグループとの取組として、「クロネコゆうパケット」及び「クロネコゆうメール」の引受を開始しております。
2024年3月末より、アフラック・インコーポレーテッドに対して持分法を適用することとし、2024年度から同社の利益の一部を当社グループの連結業績に反映します。
また、当社グループは、これらと並行して、社会課題解決と収益機会の両立に向けた新規ビジネス等をグループ横断的な体制で検討しております。
こうした資本・業務提携、外部委託については、シナジー効果を含めたモニタリングを実施しておりますが、目標の変更や当社グループとの関係の変化等により、期待通りの効果が得られない場合、要員や設備等の必要なオペレーション基盤を整備できないことにより、業務拡大が奏功せずに多額の費用負担や投資に係る減損損失が発生した場合、提携先・投資先において違法行為・不正行為・顧客情報等の漏えい・不祥事等が発生した場合、資本提携先の業績や株価が低迷した場合等には、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。また、新規ビジネス等による成長戦略が実現できず、ビジネスポートフォリオ転換が進まなかった場合等には、同様に、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
(2) 他の企業の買収に関するリスク
他の企業の買収については、当該事業分野の競争激化や当社のノウハウ不足から業務範囲の拡大が功を奏せず、過度の人的・物的負担が生じる可能性があり、また、買収先企業を当社グループ事業と統合する上では、買収先企業の重要な顧客等との良好な関係を維持できない、買収資産の価値が毀損し損失が発生する、又は買収先企業の経営陣を含む人材流出が発生する等により、当初想定した成果をもたらさず、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
6.DXの取組が奏功しないリスク
少子高齢化・デジタル化の進展の中、企業が競争上の優位性を確保するためには、データとデジタル技術を活用して、ビジネス環境の激しい変化に対応し、お客さまや社会のニーズに基づき、商品・サービス、ビジネスモデル、業務等を変革することが必要となります。
当社グループでは、2021年7月に当社の連結子会社として株式会社JPデジタルを設立し、お客さまへの新たな体験価値を生み出す「みらいの郵便局」施策によりリアル/デジタル両面からお客さまと郵便局のタッチポイントの増加を目指すほか、グループプラットフォームアプリ(郵便局アプリ)やグループ共通ID(ゆうID)等のグループ横断的なDX施策を進めております。当社グループは、引き続き、グループで横串を通した一体的なDXを推進し、お客さま体験価値及び社員利便性の向上を基軸に、お客さまにとって利用しやすい、社員にとっても働きやすい郵便局の姿の具現化を目指してまいります。
具体的には、ゆうIDを軸に、郵便局アプリとデジタル窓口、金融コンタクトセンターを通じて、お客さまにグループ一体の価値を提供し、お客さま体験価値の向上やグループ外にも広がる新しい価値の提供を実現します。また、お客さまの個人情報保護等にも配慮した高度なデータ分析やAI等の活用を通じて、郵便局の強みである「温かみのあるサービス」を補強し、更なる体験価値向上を図ります。
また、お客さま向け窓口業務やバックヤード業務のデジタル化を継続的かつ徹底的に推進し、社員の業務負荷を軽減します。プライバシー保護等に配慮し、お客さまや社会からの信頼を確保しつつ行うお客さま情報の分析やAIを活用し、提案内容・サービスの高品質化を目指します。デジタル化においては、社員モニター等を通してユーザー目線を取り入れた使いやすい業務システムの構築、改修を実施してまいります。
しかしながら、これらの施策が計画どおり進まない場合や、事業環境の変化に適時かつ適切に対応できず、競争力や業務効率が低下する場合には、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。また、幅広い世代・地域のお客さまに新しい価値を提供するDX推進を実現できず、社会的要請に応えられなかった場合には、当社グループの企業価値を毀損する可能性があります。
7.金融市場環境の変化に関するリスク
当社グループの収益の多くは、銀行業及び生命保険業から生じる収益により占められております。
(金利急上昇リスク)
世界的な高インフレを背景とした米国等の金融引き締め等の中、2022年12月には日銀による大幅緩和が一部修正され、2024年3月にはマイナス金利政策の解除が決定されました。日銀は、長期金利が急激に上昇する場合には機動的に国債買い入れを増やす姿勢を示しておりますが、今後の各国中央銀行の金融政策動向、国内外の景気変動、日本国政府の財政運営やその信認の変化等、様々な要因により急激な金利上昇が生じ、当社グループの保有資産の価値が大幅に下落するリスクや、高金利環境が継続して景気が縮小することにより株価が下落するリスク、定額貯金(預入から6か月経過後は払戻し自由、3年までは6か月ごとの段階金利、それ以降は固定金利の10年満期・複利貯金)等の預け替え、保険の解約が進むリスクがあります。
ゆうちょ銀行では、数十兆円規模の海外金融資産を保有しており、海外クレジット市場の信用スプレッド拡大時にはこれら海外金融資産の価格が下落し、保有する投資信託における収益認識できない特別分配金の発生等を通じて収益が大幅に減少する場合には、当社グループの業績及び財政状態に影響を及ぼす可能性があります。
(金利低下リスク)
日銀の金融政策の転換により、国内の金利は上昇傾向にありますが、今後金利が低下し、再び低金利環境となった場合は、ゆうちょ銀行及びかんぽ生命保険の債券運用収益が低位で推移し、当社グループの業績及び財政状態に影響を及ぼす可能性があります。
ゆうちょ銀行については、保有する金融資産と貯金や外貨を含む市場性調達の負債の期間や金利更改サイクル等に差異が存在すること、金利の低下による運用収益の減少に比して相対的に貯金の調達コストが減少しないことにより、資金粗利鞘が減少するリスクがあります。
かんぽ生命保険については、保険契約者に対する債務のデュレーションが運用資産より長期であること、既に保有している保険契約の予定利率は変わらないことから、当初想定していた運用収益が確保できない、さらに逆ざや(資産運用ポートフォリオの平均運用利回りが既契約の責任準備金の積立てに用いた予定利率を下回る現象)となるリスクがあります。
金利リスクに対し、金融2社では中長期的に収益の確保を図ることを目的に、資産・負債を総合管理するALM(Asset Liability Management)の枠組みの下、財務健全性の観点からストレス・テスト等を実施し、また、市場環境の変化、リスク・リターン等を踏まえた機動的なポートフォリオ運営を行うことにより、市場リスク等を適切に管理するよう努めておりますが、急激な金利変動が生じた場合には、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
8.金融2社の株式売却に関するリスク(売却に至るまで及び売却後のリスク)
当社は、郵政民営化法において、金融2社の経営状況、ユニバーサルサービスの履行への影響等を勘案しつつ、保有する金融2社の株式をできる限り早期に処分するものとされており、当社グループの中期経営計画において、金融2社株式の保有割合を50%以下とすることを目指しております(下記「(参考)①日本国政府による当社株式の保有状況及び当社による金融2社の株式保有状況(2024年3月期末日時点)」をご参照)。
今後の当該株式の売却については、証券市場への影響に配慮し、時期、売出回数、規模等を慎重に検討し進めていく所存でありますが、適切な時期に適切な条件で売却できず、売却収入が当社保有の金融2社株式の帳簿価額を下回った場合には、当社の損益計算書に売却損失を計上する可能性があります(下記「(参考)②金融2社株式処分の連結財務諸表への影響」をご参照)。また、想定通りに売却が進まない結果、金融2社に係る郵政民営化法上の上乗せ規制が撤廃されず金融2社の経営自由度の拡大が実現できない可能性もあります(下記「Ⅱ.当社グループ全般に関するリスク 2.法的規制・法令遵守等に関するリスク (1) 法的規制及びその変更に関するリスク ③ 当社グループ固有に適用される規制等」をご参照)。
当社グループの利益の大部分を占めるのは金融2社の利益であり(下記「(参考)③セグメント利益・資産(2024年3月末現在)」をご参照)、金融2社の株式の売却が進み、当社の持分比率が減少することで、親会社株主に帰属する当期純利益が減少することにより、当社の財務の健全性の確保ができなくなるほか、キャッシュ・フローの悪化、資金調達能力が制限される可能性があります。また、当社が金融2社から受け取る配当金が減少することにより、当社の期待する配当原資の確保ができなくなる可能性があります。
また、当社が金融2社の株式を処分しその持分が低下するのに伴い、金融2社以外の事業のウェイトが高まり、当該各事業における収益の悪化が、当社グループの事業、業績及び財政状態に、より影響を及ぼすことになります。
さらには、金融2社の株式保有割合が低下することにより、当社の利益と金融2社の少数株主の利益が相反し、金融2社の意思決定が、当社グループの意向に沿わないなど、グループの一体的な業務運営が難しくなる可能性があります。また、顧客離れ、ブランド力低下により当社グループの収益が金融2社の持分低下の影響を超えてさらに低下する可能性もあります(下記「(参考)④議決権等議決事項(2024年3月末現在)」をご参照)。
当社としては、株式売却により得た資金を活用して、資本の効率化の観点から自己株式取得も行いつつ、コアビジネスの充実・強化に向けて、成長分野へのリソースシフトを推進します。加えて、郵便局を核としたグループ運営を徹底し、グループ各社の経営方針の整合性確保や、グループ内の人事交流、情報共有を図り、グループガバナンスを維持してまいります。しかしながら、それらが機能しなかった場合、金融2社に代わる事業基盤やグループのシナジー効果を確保できず、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
9.国際物流事業に関するリスク
国際物流事業を担うトール社の事業は、世界経済の減速、サイバー攻撃、地政学リスクの高まり等の影響を受ける可能性があります。大型自動化倉庫の建設等新たな収益源の獲得やバランスの取れた顧客ポートフォリオの構築、全社的なコスト削減等により、ロジスティクス事業及びフォワーディング事業の収益規模の拡大及び収益性の向上に努めるとともに、豪州に依存した経営構造からアジアを中心としたビジネスモデルへの転換による成長を図ります。しかしながら、トール社のかかる経営改善策及び成長戦略が奏功しないこと、地政学リスクの高まり等によって事業環境が悪化すること等により、トール社の業績が向上しない場合には、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。また、日本郵便がトール社の事業再編その他日本を含むアジアを中心としたビジネスモデルへの転換をさらに進めるに際して総務大臣の認可が必要となる場合、必要な認可を適時に取得できないことにより、事業再編等に支障が生じる可能性があります。
また、トール社は、日本郵便の買収以前に多数の企業買収を行っておりますが、複数のビジネス・ユニットによる取引先の競合やオペレーションの重複等が解消しない可能性、複雑な業務及び設備、並びに世界各地の多様な従業員を十分に管理できない可能性があります。さらに競合関係にある競業他社が、トール社より優れた商品・サービスを提供することで、トール社のマーケットシェア及び利益が低減すること、自然災害、事故等により、基幹ⅠTシステム、主要な輸送手段、倉庫が損害等を受けること、さらには、買収時に発見できなかった問題が発生すること等により、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
さらに、トール社は、豪州を中心に、アジア太平洋地域等におけるフォワーディング、ロジスティクス事業を行っており、関連する国・地域の事業許可や租税に係る法規制、運送、貿易管理、独占禁止、為替規制、環境等の法規制の適用を受けております。法令等の改正や新たな法規制等により、当社グループの競争条件が悪化したり、事業活動の一部が制限又は変更を余儀なくされた場合、また、コンプライアンス態勢が十分な効果を発揮せず、法規制等の違反が生じた場合は、新たな対応費用の増加、収益機会の喪失等により、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
加えて、トール社の連結財務諸表は外貨建て(豪ドル)で作成されており、大幅な為替相場の変動が生じた場合、外貨建ての資産・負債等が当社の連結財務諸表作成のために円換算される際に為替相場の変動による影響を受けるため、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。また、トール社の連結財務諸表は国際財務報告基準(IFRS)が適用されていることから、同基準の変更により、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
そのほか、トール社は、継続的に設備投資等を行っており、金融機関からの借入等が一定程度ありますが、その返済が困難となる場合には、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
10.サステナビリティ経営に係るリスク
上記「2 サステナビリティに関する考え方及び取組」に記載のとおり、当社グループは、「日本郵政グループサステナビリティ基本方針」において、当社グループの事業活動を通じてサステナビリティを巡る社会課題の解決に貢献することにより、グループの持続可能な成長と中長期的な企業価値の向上に努めることを掲げるとともに、当社グループの見直し後の中期経営計画において、「日本郵政グループの強みを活かして、各事業戦略を通じたグループとしての成長と、Well-beingの向上及び、GXを含む低環境負荷社会への貢献を通じた、社会とグループの持続可能性の向上を目指すこと」をサステナビリティ経営の目標として設定しております。
当社グループのサステナビリティに関する重要課題については、①地域生活・地域経済、②高齢社会への対応、③サービスアクセス、④環境、⑤人材・人的資本、⑥経営基盤を特定しております(それぞれの領域における取組の方向性については、上記「2 サステナビリティに関する考え方及び取組」をご参照ください)。
これらの課題に関するリスク及び機会に対処するための具体的な取組については、サステナビリティ委員会及び日本郵政グループサステナビリティ連絡会において確認と推進管理を行っておりますが、その対応が十分でない場合には、当社グループの事業、業績及び財政状態並びに当社の株価に影響を及ぼす可能性があります。
特に、グローバルに注目が高まっている気候変動課題については、当社としても、TCFDの枠組みに沿って具体的なリスクと機会の特定やシナリオ分析を進めるほか、代表的な指標である温室効果ガス排出量の削減目標を設定して取組を進めていますが、そうしたリスクと機会への対応が適切に進まなかった場合には、物理的損害や規制対応コストの増加、及び投資家、顧客、取引先、従業員等ステークホルダーの支持を失うなど、当社グループの事業継続に重大な影響を及ぼす可能性があります。
また、今日サプライチェーンにおける人権・労働・環境への配慮が十分であるかについて企業としての姿勢・取組が問われており、当社グループでは「CSR調達ガイドライン」を2024年3月に改訂し、関係するサプライチェーン全体で対応しておりますが、こうした点の配慮・対応が不足することによって、ステークホルダーの支持を失い、企業価値を毀損する可能性があります。
Ⅱ.当社グループ全般に関するリスク
1.事業環境に関するリスク
(1) 経済・政治情勢その他の事業環境の変化に伴うリスク
① 郵便・物流事業等
地政学リスクの高まりに伴い国内外の経済・金融の悪化やサプライチェーンの寸断による物流事業の停滞、エネルギー価格及び人件費の高騰等により、事業費が増加し収益性が低下する可能性があります。また、トール社がアジア太平洋地域等におけるフォワーディング、ロジスティクス等の国際物流事業を行っており、地政学リスクの高まり等を原因とする世界経済の減速、各国・地域の経済情勢や政治情勢等の変動により、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
② 銀行業・生命保険業
世界的な金融政策の変更、地政学リスクの高まり等に起因する歴史的な金融・資本市場の動揺、グローバル経済の減速懸念の中で、金融2社の海外金融資産の増加を受けて、海外クレジット市場の信用スプレッド拡大、外貨の調達、通貨ベーシスの拡大によるヘッジコスト上昇の影響で、保有資産の評価損、減損損失及び売却損の計上、剰余金の処分による分配可能額の減少・消失等が、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
なお、金融2社の資産運用・ALMに係るリスクについては、上記「Ⅰ.当社経営陣が特に重視する当社グループの事業等のリスク 7.金融市場環境の変化に関するリスク」をご参照ください。その他の資産運用リスクは次のとおりであります。
(市場リスク)
金利リスクの影響の他、直接又は金銭の信託や投資信託を通じて間接的に保有している株式(プライベートエクイティファンドを含む。)の株価が、国内外の経済状況又は市場環境の変化によって変動する場合、保有有価証券に評価損・減損損失や売却損等が生じる可能性があります。
外貨建て資産については、その大部分は為替リスクを軽減する目的から通貨スワップや為替予約等によりヘッジ取引を行っておりますが、大幅な為替相場の変動が発生した場合、非ヘッジ部分に係る差損が発生し、又は通貨ベーシスの拡大が発生した場合、外貨調達コストが増加すること等により、当社グループの業績及び財政状態に影響を及ぼす可能性があります。
(信用リスク)
有価証券の発行体や貸出先などの債務者において、国内外の経済情勢の深刻な影響や特定の業種を取り巻く経営環境の変化、誤った経営判断、不祥事、その他不測の事態による財政状態の悪化等が生じた結果、与信関係費用が増加し又は保有する有価証券等の価値が下落する可能性があります。
(市場流動性リスク・資金流動性リスク)
金融市場の混乱等により、市場の流動性が減退した場合、市場において正常に金融商品の取引・資金決済ができなくなる場合、大量解約に伴う解約返戻金の増加、巨大災害に伴う保険金の大量支払等により資金繰りが悪化した場合には、保有する資産の価値が減少する可能性、不利な価格での取引を余儀なくされる可能性、また、資金調達コストが上昇する可能性があります。
これらに対し、リスク管理態勢を高度化し、財務健全性の観点からストレス・テスト等を実施し、運用の分散や機動的な運営に努め、必要な法令上の規制比率を確保しておりますが、金融・資本市場、国内外の経済情勢その他事業環境の大幅な変動が生じた場合には、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
(2) デフレからインフレへの事業環境の変化に伴うリスク
近年、ロシア・ウクライナ情勢の長期化等による燃料価格や食品価格の急騰や、日米金利差の拡大に伴う円安の進行等を背景に、国内では物価上昇が続いています。特に、2024年度においては、円安の長期化等によって、物価のさらなる高騰が生じる可能性があります。
日本郵便の事業は労働集約型であり、全国に約2万4,000か所の郵便局を展開しており、燃料価格をはじめとする物価や人件費等の上昇等の影響を受けやすい構造になっています。
このような状況に対応するため、地域事情等に応じた社員の柔軟な配置やDXの推進による効率化等を進めることで、コスト上昇に歯止めをかけると同時に、コストに見合う各種料金への改定等を実施・検討することにより、物価高騰による影響の最小化に向けて取り組んでおります。
しかしながら、このような取組が奏功せず、グループ内の効率化が進まないこと、各種料金の改定により想定以上の顧客離れが生じること等によって、物価高騰の影響を低減できなかった場合には、当社グループの事業、業績及び財政状態並びに当社の株価に影響を及ぼす可能性があります。
(3) 他社との競合に関するリスク
当社グループの事業はいずれも激しい競争状況に置かれており、競業他社は、AI・Fintech・テレマティクス等の技術の活用、事業環境の変化、事業戦略の変更等で、競争力の優れた商品構成、サービス、価格競争力、事業規模、シェア、ブランド価値、顧客基盤、事業拠点、ATM・物流拠点その他のインフラ・ネットワーク等を有する可能性があります。
また、近年、国内外の各業界において統合や再編、業務提携が積極的に行われているほか、参入規制や業務範囲等の規制緩和が行われている中で、当社グループが市場構造の変化に対応できない可能性があります。
特に、物流事業における競争は激しく、競業他社が競争力のある価格でサービスを提供することが日本郵便のシェアに影響を与えます。また、他の物流事業者同士の提携や他の物流事業者とEC事業者の提携、主要なECプラットフォーマーによる独自の物流サービスの展開等が進んでおり、他社の提供するサービスへの乗り換えが発生する可能性があります。
こうした中、当社グループの中期経営計画で掲げた、お客さまサービスの向上やDXの推進によるビジネスモデル等の変革に取り組んでおりますが、かかる取組が奏功しない場合には、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
(4) 大規模災害発生時等の事業継続に関するリスク
当社グループは、国内外で事業活動を行っており、各国・地域における地震、台風、洪水、大雪等の大規模自然災害、感染症の大流行、戦争、テロリズム等の人的災害、水道、電気、ガス、通信、金融サービス等に係る社会的インフラの重大な障害や混乱等の発生、当社グループの店舗その他の設備や施設の損壊等が生じた場合、当社グループの事業運営に支障をきたし、設備やインフラの回復、お客さまの損失の補償等のために長期の時間及び多額の費用を要する可能性があります。特に、かんぽ生命保険においては、大規模災害や感染症の大流行に起因して、危険準備金を超える保険金・給付金の支払いが発生する可能性があります。
グループ各社は、緊急事態が発生した場合に優先的に再開させる重要業務を明確にし、事業継続と復旧をスムーズに実現させるための事業継続計画(BCP)を策定し、緊急時の危機管理体制を整備しております。しかしながら、同計画による対応を適切に行ったとしても、緊急事態の規模や状況によっては、事業活動を円滑に継続、又は早期に業務が復旧できる保障はなく、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
2.法的規制・法令遵守等に関するリスク
(1) 法的規制及びその変更に関するリスク
当社グループは業務を行うにあたり、以下のような各種の法的規制等の適用を受けております。
これらの規制により、当社グループは新規事業の展開や既存事業の拡大、低収益分野からの撤退又は縮小が制約される可能性があります。
当社グループの中期経営計画で新たな成長戦略に取り組んでおりますが、当社グループに適用のある法令等の改正や新たな法的規制等により、当社グループの競争条件が悪化したり、事業活動の一部が制限又は変更を余儀なくされた場合は、新たな対応費用の増加、収益機会等の喪失等により、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
なお、当社グループの法的規制については、上記「第一部 企業情報 第1 企業の概況 3 事業の内容 (3) 事業に係る主な法律関連事項」をご参照ください。
① 郵便法等に基づく規制
郵便法上、郵便約款や業務委託の認可制、全国一律料金制度といった、本事業特有の規制又は他の事業や他社とは異なる規制を受けております。また、民間事業者による信書の送達に関する法律に基づき、一般信書便事業は一定の参入条件が課された許可制とされております。現時点において参入している民間事業者はありませんが、同法の改正等により、信書便事業の業務範囲の拡大や参入条件が変更されるなど参入規制が緩和された場合には、新規事業者の参入により競争が発生する可能性があります。
これらの規制の内容によっては、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
② 銀行法及び保険業法に基づく規制
金融2社は、銀行法及び保険業法等に基づき、自己資本比率規制及びソルベンシー・マージン規制を含む金融業規制を受けており、銀行持株会社・保険主要株主である当社も、銀行持株会社としての連結自己資本比率規制を含む各種規制を受けております。
また、銀行業におけるバーゼルⅢ規制の最終化や保険業における経済価値ベース規制等の新たな規制の導入や、国際的な監督規制として、システム上重要な銀行(SIBs)に対する規制が課せられる可能性もあります。
一方、日本郵便は、銀行法に基づき、ゆうちょ銀行を所属銀行とする銀行代理業者として、内閣総理大臣の承認を得ない限り、法令で定められた業務以外の業務を営むことができず、また、分別管理義務、銀行代理業務を行う際のお客さまへの説明義務、断定的判断の提供等の一定の禁止行為等の規制を受けております。また、保険業法に基づき、かんぽ生命保険を所属保険会社等とする生命保険募集人として、お客さまに対する説明義務、虚偽説明等の一定の禁止行為等の規制を受けております。
当社グループが上記規制に違反する等した場合には、規制当局から、許可、免許又は登録の取消し、業務の一部又は全部の停止、改善措置等を命ぜられる可能性があり、その結果、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
[当社グループが受けている主な許認可等]
上記許認可等が取消しとなるような事由の発生は認識しておりませんが、将来、何らかの理由により、各法が定める取消事由等に該当し、所管大臣より許認可の取消処分等を受けることとなった場合には、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
③ 当社グループ固有に適用される規制等
日本国政府は、郵政民営化法により、当社株式の発行済株式総数の3分の1超を保有する義務を負っていることから、引き続き当社に重要な影響を及ぼしうることになります。また、当社が将来、日本国政府の保有割合が発行済株式総数の3分の1を下回るような新株式の発行による資金調達を実施する場合、日本国政府にも一部を割り当てることが必要となるところ、その条件等について日本国政府と合意できずに、資金調達を断念せざるを得なくなる可能性があります。その他、当社グループに関する日本国政府の利益は、当社のその他の株主の利益と相反する可能性があり、また、日本国政府が、株主としての経済的利益よりも公共政策上の判断等を優先した場合等には、当社のその他の株主の利益に反する支配力又は影響力の行使がなされる可能性があります。
当社及び日本郵便は、日本郵政株式会社法及び日本郵便株式会社法により、新規業務、株式の募集、取締役の選解任(当社のみ)、事業計画の策定等を行う場合には、総務大臣の認可(日本郵便の新規業務は届出)が必要とされております。
金融2社は、郵政民営化法により、新規業務、合併、会社分割、事業の譲渡・譲受け等を行う場合には、内閣総理大臣及び総務大臣の認可が必要とされているほか、ゆうちょ銀行においては銀行を、かんぽ生命保険においては保険会社等を子会社として保有することはできません。また、銀行業における預入限度額規制、生命保険業における加入限度額規制が課される等、同業他社とは異なる規制が課されております(金融2社におけるこれらの規制を「郵政民営化法上の上乗せ規制」といいます。)。
なお、かんぽ生命保険については、当社が株式の2分の1以上を処分した旨の総務大臣への届出を行ったため、上記業務について、認可は要しなくなったものの、内閣総理大臣及び総務大臣への届出は要するとともに、業務を行うに当たっては、他の生命保険会社との適正な競争関係及び利用者への役務の適切な提供を阻害することのないよう特に配慮しなければならないものとされております。
こうした事業活動への一定の制約は、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
④ WTO(World Trade Organization:世界貿易機関)による政府調達ルール
当社、日本郵便及び金融2社は、公社を承継した機関として、WTO政府調達協定及びその他の国際協定の適用対象となる物品及びサービスを調達する場合には、国際協定に定める手続の遵守が求められます。当社及びグループ各社は、適切な調達に向けた態勢を整備しておりますが、当該手続を遵守できなかった場合には、調達行為が成立しない、あるいは遅れが発生し、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
(2) 法令等違反に関するリスク
当社グループでは、貯金払戻金窃取や郵便物等の放棄・隠匿事案等が複数件発生しており、発生原因の分析、再発防止策の検討等を行い、法令等違反の撲滅に向けて、コンプライアンスの徹底・強化、並びにグループガバナンス及び内部統制の強化に取り組んでおります。
また、当社グループは、2019年12月にかんぽ生命保険商品の募集品質に係る諸問題に関し、監督当局からの行政処分を受け、2020年1月に策定した業務改善計画に基づき各種施策に取り組み、外部専門家で構成されたJP改革実行委員会のモニタリングを受けながら、お客さまからの信頼回復を図ってまいりました。
当社グループは、2023年12月26日付で、業務改善計画に基づく監督官庁への定期報告を以後不要とする旨の通知を総務省及び金融庁から受けましたが、引き続き、適切な業務運営への取組に努めてまいります。
さらに、当社グループは、お客さまの声や内部通報制度等を通じた社員の声の収集・分析を行い、潜在的なリスクを検知して防止策を講じ、法令等遵守を徹底しております。
しかしながら、かかる態勢・予防策が十分な効果を発揮せず、法令等違反があった場合には、当社グループの事業、社会的信用、業績及び財政状態に影響を及ぼす可能性があります。
(3) マネー・ローンダリング、テロ資金供与、拡散金融対策及び銀行口座の不正使用等に伴うリスク
金融犯罪が多様化かつ高度化し、世界各所でテロ犯罪が継続的に発生する等、マネー・ローンダリング、テロ資金供与及び拡散金融対策(以下「マネロン等対策」といいます。)の重要性が急速に高まっております。
本邦においては、2021年8月の我が国のマネロン等対策に関する法規制の遵守状況及び対策の実効性を審査するFATF第4次対日相互審査結果の公表及び本邦の行動計画の策定等を受けて、マネロン等対策の強化が課題となっております。
当社グループの商品・サービス、従業員、提携先又は委託先企業に関連して、マネー・ローンダリング、テロ資金供与等の犯罪、銀行口座の不正使用等が発生した場合には、当社グループに対する社会的信用が低下する可能性があります。
このため、当社グループは、国内外の法令諸規制を遵守する態勢を整備するとともに、役員・従業員への研修等を通じてマネロン等対策の強化を図っております。
しかしながら、かかる取組が有効に機能せず、仮に法令諸規制の違反等が発生した場合には、業務停止、制裁金等の行政処分等により、当社グループの事業、社会的信用、業績及び財政状態に影響を及ぼす可能性があります。
(4) コンダクト・リスク
当社グループでは、経営理念にお客さま本位のサービスを提供する旨掲げており、各社において「お客さま本位の業務運営に関する基本方針」を制定・公表し、その徹底に向け、取り組んでおりますが、2019年にかんぽ生命保険商品の募集品質に係る問題、2020年にかんぽ生命保険商品と投資信託の横断的な販売について、お客さま本位といえない営業が行われていた問題が発覚しました。当社グループは、信頼回復に向け、業務改善計画(上記(2)「法令等違反に関するリスク」をご参照)を着実に実行し、また、お客さまや社員の声を経営改善に活用する等、改善策を実行し、「お客さま本位の業務運営」に取り組んでまいりました。
当社は、お客さま本位の業務運営に反する事象(いわゆるコンダクト・リスク)を迅速に把握する態勢を整備し、グループとして一体的な対応を行うため、2021年4月にグループコンダクト統括室を設置し、また、2022年4月にグループコンダクト向上委員会を設置し、グループ行動憲章を実践していくためのグループコンダクトを向上させる取組について、外部有識者による助言をいただき、信頼回復などに取り組んでおります。
当社グループは、こうしたお客さま本位の業務運営を徹底し、組織風土改革を含む信頼回復に向けた取組を継続してまいりますが、今後、社会規範に悖るようなコンダクト・リスクが顕在化した場合には、お客さまをはじめとするステークホルダーの支持を失い、加えて、監督官庁による行政処分を受ける可能性があり、当社グループの事業、社会的信用、業績及び財政状態に影響を及ぼす可能性があります。
(5) 情報漏えいに係るリスク
当社グループが保有するお客さま、従業員、取引先等に関する情報は、郵便法、銀行法、保険業法及び金融商品取引法等を踏まえ、個人情報の保護に関する法律等に基づき適切に取り扱うことに加え、社会的受容性にも十分配慮する必要があり、データガバナンスの強化が求められております。
また、2022年4月施行の改正個人情報保護法に基づく報告が義務付けられ、当社グループ内においても、個人情報データ等の漏えい事案を個人情報保護委員会等へ報告しております。かかる事態の発生を防止するため、グループ全社員を対象としたコンプライアンス教育を通じて個人情報保護を含めた情報管理に対する意識の醸成、適切な情報管理の徹底を図っております。さらに、2022年11月にグループ横断的なデータガバナンスを所掌するデータガバナンス室を新設するとともに、2023年3月にグループDXコミッティの下にグループ・データガバナンス分科会、分科会の下に各社の情報管理部署等をメンバーとする実務者レベルのワーキンググループ(WG)を設置し、体制強化を図っております。同WG等においては、お客さまの個人情報の適切な取扱いの確保やプライバシー保護等にも十分に配慮したデータ利活用を図るべく、必要なルール等の整備を進めています。
このような施策が奏功せず、当社グループが保有する個人情報等の漏えいが発生した場合は、損害賠償や対応費用、行政処分、社会的信用の低下等により、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
なお、サイバー攻撃による個人情報等の漏えいに関するリスクについては下記「3.事業運営に関するリスク (2)サイバー攻撃に関するリスク」をご参照ください。
(6) 訴訟その他法的手続に関するリスク
当社グループは、事業の遂行に当たり、人事労務、業務上の事故、外部委託、知的財産権等の利用に関する事項をはじめとする、訴訟、行政処分その他の法的手続が提起されるリスクを有しております。実際、人事処遇や勤務管理などの人事労務上の問題や職場の安全衛生管理上の問題等に関連する訴訟等を、当社グループの従業員等から提起されております。
かかる訴訟等の解決には相当の時間及び費用を要する可能性があるとともに、社会的関心・影響の大きな訴訟等が発生した場合や、当社グループに対して損害賠償の支払等が命じられる等不利な判断がなされた場合には、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
(7) 社会的信用の低下に関するリスク
当社グループの事業、従業員、提携先又は委託先企業に関連して、郵便物や荷物の誤配・紛失等、交通事故、重大な事務事故、個人情報等の漏えい、サイバー攻撃等によるシステム障害、お客さま本位の業務運営に反する行為、反社会的勢力との取引、マネー・ローンダリング、テロ資金供与等の犯罪、労働問題、ハラスメント等が発生した場合には、当社グループの社会的信用が低下する可能性があります。
当社グループでは、グループ全社員へのコンプライアンス教育や「お客さま本位の業務運営」の徹底を通じ、かかる事態の未然防止に努めております。
これらの施策にもかかわらず、当社グループの風評・風説が、市場関係者への情報伝播、インターネット上の掲示板やSNSへの書込み等により拡散した場合、又は、報道機関により否定的報道が行われた場合には、仮にそれらが事実に基づかない場合であっても、お客さまや市場関係者等から否定的な認識又は強い批判がなされ社会的信用が低下し、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
3.事業運営に関するリスク
(1) 中期経営計画に関するリスク
当社グループは、2021年5月に策定した中期経営計画「JP ビジョン2025」に基づき、お客さまと地域を支える「共創プラットフォーム」を目指す姿として掲げ、ユニバーサルサービスを含むコアビジネスの充実強化に加え、DXの推進、不動産事業の拡大や、新規ビジネス等の推進に取り組んでまいりましたが、昨今の事業環境の急激な変化等を踏まえ、グループ全体で直面する課題を克服し、「成長ステージへの転換」を実現するための道標(みちしるべ)とすべく、今後の戦略の見直しを行うとともに、2025年度の主要目標等も見直し、その結果を「JP ビジョン2025+」として、2024年5月に策定しました。
「JP ビジョン2025+」では、引き続き、お客さまと地域を支える「共創プラットフォーム」を目指し、コアビジネスの充実・強化に向けて、成長分野へのリソースシフトを強力に推進してまいります。また、人口減少、ライフスタイルや働き方の変化、デジタル化の急速な進展等経済社会の大きな変化に対応するため、お客さま体験価値や社員の利便性向上につながるDXの取組を強力に推進するとともに、当社グループの人材・組織を多様性あるものに変革する取組に着手してまいります。
財務面では、ROE(株主資本ベース)について、ゆうちょ銀行株式の持分割合の減少により低下したROEを回復し、その後、早期に株主資本コストを上回るROEを達成し、中長期的にさらなる向上を目指します。
しかしながら、将来の戦略、計画、方針等には本「事業等のリスク」に記載のものを含む様々なリスクが内在しており、想定通りに進捗しなかった場合には、当該計画の実現又は目標の達成ができず、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。なお、コアビジネスのうち、銀行業及び生命保険業にかかる事業戦略及び経営計画に関するリスクについては、下記「Ⅲ.各事業に特有のリスク」をご参照ください。
(2) サイバー攻撃に関するリスク(セキュリティの脆弱性を含む)
当社グループは、郵便・物流事業、銀行業、生命保険業等を運営している中で、事業運営上のシステムへの依存度が高い状況にあります。さらにリアルとデジタルをシームレスに連携し、幅広い世代・地域のお客さまへ新しい価値を提供するため、グループ一体でのDXを推進しており、今後ますますその重要性が高まることが予想されます。一方、近年増加の著しいサイバー攻撃や各種サービスの不正利用により企業・団体が保有する個人情報等の漏えいが多発しており、当社グループにおいても、サイバー攻撃の高度化、インターネットを介したお客さまとの双方向アクセス増加、在宅勤務(テレワーク)の拡大等の結果、当該リスクが高まっております。
こうした中、当社グループのサイバーセキュリティ担当役員で構成するグループサイバーセキュリティ委員会を設置し、グループ全体でセキュリティの高度化の推進、セキュリティ専門家による点検・指導、対策推進等サイバー攻撃への対応に努めております。
不正アクセス等のサイバー攻撃に対しては、メール受信やWeb閲覧に対するウイルス感染抑止等の入口対策、外部デバイスの接続制限や、許可された通信先以外の遮断等の出口対策を講じ、恒常的にサイバーセキュリティ対策の高度化に取り組んでおります。加えて、各種サイバーセキュリティ演習を実施し、事業継続も含めたインシデントレスポンス能力の向上などに努めております。
しかしながら、当社グループのシステムへの攻撃、各種サービスの不正利用により、事業が大規模かつ長期間に亘り停止又は制約を受けるような事案が発生した場合、さらに、お客さま対応に不備が生じ社会的信用の低下を招いた場合には、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
(3) システム障害等のリスク
郵便・物流事業、銀行業、生命保険業等を運営している当社グループにおいては、事業運営上のシステムへの依存度が高く、当社グループのコンピュータシステムは、お客さまや各種決済機構等のシステムに接続する極めて重要な機能を担っております。こうした中、大規模自然災害、テロリズム、停電、ITガバナンスの不備、システムの新規開発・更改における瑕疵、通信事業者等の第三者の役務提供の瑕疵、人的過失等により重大なシステム障害等が発生する可能性があります。当社グループでは、各社の基幹システムの基盤更改等に当たり、ITガバナンスの強化に向けてグループCIOが経営層を含めた推進会議に出席し、情報共有を行うとともに、事業子会社のCIOと連携して、グループ内外で発生した障害に迅速に対応し、真因分析、再発防止策等に取り組んでおります。
しかしながら、このような取組によっても、システムの障害等に起因し、当社グループの事業が大規模かつ長期間に亘り停止又は制約を受ける場合、当社グループが保有する個人情報及び機密情報等の漏えいが発生した場合、お客さま対応に不備が生じた場合には、業務の停止・混乱及びそれに伴う損害賠償や対応費用、行政処分、社会的信用の低下等が発生することにより、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
(4) 投資事業に関するリスク
当社グループでは、日本郵政キャピタル株式会社、JPインベストメント株式会社、ゆうちょキャピタルパートナーズ株式会社及びかんぽNEXTパートナーズ株式会社が投資事業を営んでおり、国内外への投資や新たな事業領域への出資等を行っております。こうした中、投資先の事業環境の変化その他様々な理由により、投資先の業績又は財政状態が悪化した場合には、投資資金を回収できず、また、投資活動により取得・発生した株式などの金融資産やのれんに評価損・減損損失が発生するなど、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
さらに、当社グループの投資先に内在する内部統制上の不備や法令等違反の問題を当社グループが投資後に早期に是正できない場合、当社グループの信用や企業イメージが低下し、その結果、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
(5) 不動産投資に伴うリスク
当社グループは、日本郵便において、自社所有の不動産を有効活用し、事務所・商業施設・住宅等の賃貸・管理事業、分譲住宅事業等の不動産事業を営むとともに、日本郵政不動産株式会社、同社子会社のJPプロパティーズ株式会社及びJPビルマネジメント株式会社において、自社所有及びグループ外から取得した不動産により同事業を営んでおります。国内外の景気又は特定地域の経済状況や紛争の発生、人口、市場における需給等の変化により、不動産価格の下落、賃貸料の下落・未収、空室率の上昇、建築資材の価格や工事労務費等の高騰、着工・竣工時期の遅延や見直し、棚卸資産の増加等の影響を受ける可能性があります。さらに、法的規制の変更、大規模災害や感染症の発生、eコマース市場の拡大などの消費者動向の変化、ライフスタイルや働き方の変容により、商業施設(特に小売り)やオフィスの需要の変化等の影響を受ける可能性があります。
また、上記不動産事業の利益拡大を目指してまいりますが、不動産事業におけるノウハウの不足、必要な人員の採用、定着が進まないこと等によっては想定通りに進捗する保証はなく、グループ外の企業との共同プロジェクトにおいては、当社グループによるプロジェクトへの管理が及ばなくなったり、共同事業者との間で意見の不一致が生じること等により、事業の進捗に支障が生じる可能性があります。
これらの事象が当社グループの不動産事業の収益や費用に影響を及ぼしたり、保有不動産等に評価損・減損損失や売却損が発生する場合、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
(6) 宿泊事業・病院事業に関するリスク
当社の営む宿泊事業について、2023年3月末までに、営業中の全かんぽの宿33施設の事業譲渡・売却を完了しました。しかしながら、当社運営時における事象には、事業譲渡・売却後も事業譲渡先等に対する損害賠償責任を負うリスク、行政処分等のリスクが残存します。
病院事業については、自然災害、火災、医療事故等から生じる潜在的な損失の発生、損害賠償責任、行政処分等のリスクを内包しております。また、高齢化等に伴う近時の医療費適正化の流れは、病院事業の収益性に影響を及ぼす可能性があります。
京都逓信病院及び広島逓信病院を2022年10月1日に事業譲渡したため、当社が運営する病院は東京逓信病院のみになりましたが、近年継続して営業損失を計上していることから、病院の状況を踏まえ、増収対策や経費削減による経営改善を進めております。しかしながら、経営改善策が当初想定した成果をもたらさない場合には、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
(7) 金融2社との関係に関するリスク(グループ協定等、人的関係・取引関係)
グループ会社としてシナジー効果を発揮するため、当社と事業子会社との間でグループ協定等を締結し、グループ共通の理念、グループ運営に係る基本的事項等について合意しておりますが、金融2社についてはその独立性を確保する観点から、グループ運営に必要な事項や法令等に基づき当社による管理等が必要となる事項について、事前協議又は報告のみを求めております。
グループ協定等の存続期間は、金融2社がそれぞれ日本郵便と締結している日本郵便株式会社法第2条第2項に定める銀行窓口契約又は同条第3項に定める保険窓口業務契約が解除される日までとしており、これらの契約の解除は、当社による金融2社の株式売却と連動しておりません。
こうした中、当社グループの企業価値を最大化していくために、当社及び日本郵便と金融2社との間で契約関係(下記「5 経営上の重要な契約等」をご参照)、人的関係・取引関係(下記「(参考)⑤~⑦」をご参照)を構築しグループ運営を行うこととしておりますが、これらが機能しない場合、金融2社と当社及び日本郵便とのシナジー効果を実現できない可能性や、利益相反を適切に管理できない可能性があります。また、ゆうちょ銀行及びかんぽ生命保険からの受託手数料が郵便局窓口事業セグメントの収益の大部分を占めることから、金融2社の経営方針に変更が生じた場合には、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
(8) 当社の商標等の金融2社との関係に関するリスク
当社及び事業子会社等が締結した、「日本郵政グループ運営に関する契約」等(以下「グループ運営契約」といいます。)に基づき、金融2社株式売却後も、金融2社は引き続き「日本郵政」ブランド及び関連商標の使用を継続する予定であります。
そのため金融2社の株式売却後も、金融2社における業績の低迷、従業員の不祥事その他の理由により金融2社の社会的信用が低下した場合には、「日本郵政」のブランド・イメージに悪影響を及ぼす可能性、当社グループのコンプライアンス等の内部統制の有効性に疑義があるものと受け止められる可能性があり、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
また、当社はグループ運営契約に基づき、金融2社から、当社グループに属することによる利益の対価としてブランド価値使用料を受け取っており、金融2社がそれぞれ日本郵便株式会社法第2条第2項に定める関連銀行又は同条第3項に定める関連保険会社である限り、収受することを想定しております。しかしながら、金融2社にグループ運営契約を適用しなくなった場合、又は重大な経済情勢の変化等に起因してブランド価値使用料の算定方法が変更された場合には、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
4.財務に関するリスク
(1) 保有株式及び固定資産の減損損失に関するリスク
当社が保有する金融2社の株式の時価が帳簿価額、又は特定投資株式の時価が取得原価に比べて著しく下落し、回復する可能性が認められない場合には、減損損失を計上することになり、当社の事業、業績及び財政状態に影響を及ぼす可能性があります。また、これにより当社の分配可能額が減少し、会社法の規定により当社株主への配当の支払いが困難となる可能性があります。
なお、当社が特定投資株式として保有する楽天グループ株式会社株式について、時価の低迷が継続しており、今後の時価の状況によっては、減損処理を行う可能性があります。
また、当社グループは、郵便・物流事業、郵便局窓口事業及び国際物流事業を中心に、多額の固定資産を所有しております。経営環境の変化や収益性の低下等により投資額の回収が見込めなくなった場合には、減損損失を計上することが必要となり、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
(2) 繰延税金資産に関するリスク
当社グループは、現行の会計基準に従い、将来の課税所得見積りを行った上で、貸借対照表に繰延税金資産を計上しておりますが、将来の課税所得見積額の変更等により、繰延税金資産全額又は一部に回収可能性がないと判断した場合、繰延税金資産が減額され、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
かんぽ生命保険の繰延税金資産の計上では、当該課税所得の見積りにおいて、経営計画を基礎としており、今後、当該計画における取組方針の下、一定の新契約水準に到達する前提で作成しております。しかし、同社の足元の新契約の実績は増加しているものの、中期経営計画において想定していた水準まで達しておらず、このまま、新契約の実績が想定どおり進捗しない期間がより長期に継続する場合や、経済環境の大幅な悪化の継続などによる見積りの前提の変更、あるいは税制改正に伴う税率の引き下げにより繰延税金資産額が減少する場合には、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
(3) 退職給付債務に関するリスク
当社グループの退職給付費用及び債務は、将来の退職給付債務算出に用いる年金数理上の前提条件に基づいて算出しておりますが、金利環境の急変等により、実際の結果が前提と異なる場合、又は、退職給付制度を改定した場合には退職給付費用及び債務が増加することで、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
(4) 国際財務報告基準(IFRS)の適用に関するリスク
当社は、今後の国際財務報告基準(IFRS)の適用について国内外の会計基準の動向等を勘案し対応を検討してまいりますが、将来的に同基準を適用する場合、現行会計と異なる業績評価や経営管理が当社グループに不利に働くことで当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
(5) 格付の低下に関するリスク
当社及び金融2社は、格付機関より信用格付を取得しておりますが、財務内容の悪化、日本国債の格下げ等により当該格付が格下げとなった場合、著しく高い金利での資金調達を余儀なくされる、業務運営に対する不安を想起させる等により、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
Ⅲ.各事業に特有のリスク(上記Ⅰ、Ⅱの記載を除く。)
1.日本郵便の事業に関するリスク
(1) 金融2社から日本郵便に対する郵便局窓口業務の委託(代理店営業)に関するリスク
日本郵便は、金融2社との銀行窓口業務契約等及び保険窓口業務契約等に基づき金融2社から受託手数料を受領しております。
2018年12月、独立行政法人郵便貯金・簡易生命保険管理機構法の一部を改正する法律が施行され、2020年3月期から郵便局ネットワーク維持に要する費用のうち、ユニバーサルサービス確保のために不可欠な費用(日本郵便が負担すべき額を除きます。)は、金融2社からの拠出金を原資として郵政管理・支援機構から日本郵便に交付される交付金で賄われることとなり、これを契機に受託手数料が見直されました。
本受託手数料が、銀行法・保険業法に定められたアームズレングスルールの遵守等のもと、今後、減額する又は対象となる業務の範囲を限定する等、日本郵便にとって不利に改定された場合、また、競合商品との競争が激化する等の理由で郵便局の利用者数や利用頻度、金融2社の商品・サービスの利用が減少した場合には、郵便局窓口事業における収益に影響を与える可能性があります。特に、ゆうちょ銀行からの受託手数料は、ゆうちょ銀行の直営店での業務コストをベースに、日本郵便での取扱実績に基づき算出されるため、ゆうちょ銀行において業務コストが削減された場合には、当社グループの郵便局窓口事業における収益に影響を与える可能性があります。
当社グループとしては、今後もユニバーサルサービスが郵便局で一体的に利用できるよう、日本郵便と金融2社との関係を引き続き強化していく所存でありますが、金融2社はユニバーサルサービスの提供に係る法的義務を負うものではなく、郵便局ネットワークに代替する販売チャネルをより重視するようになった場合等の理由から、銀行窓口業務契約等及び保険窓口業務契約等の解除が発生した場合には、当社グループの郵便局窓口事業の事業、業績及び財政状態に影響を及ぼす可能性があります。
2.ゆうちょ銀行の事業に関するリスク
(1) 事業戦略・経営計画に係るリスク
ゆうちょ銀行は、“信頼を深め、金融革新に挑戦”のスローガンの下、2021年度から2025年度までを計画期間とする中期経営計画を推進しております。2024年5月には、ゆうちょ銀行を取り巻く経営環境の変化を踏まえ、2024年度から2025年度の残り2年間の計画を見直しており、「リテールビジネス」、「マーケットビジネス」及び「Σビジネス」という3つの成長エンジンをビジネス戦略の中心に据え、それを支える経営基盤の強化とあわせて取り組んでおります。
しかしながら、これらに向けたゆうちょ銀行の事業戦略・経営計画は、本項に記載したリスク要因等に伴い、当初計画した成果が得られない可能性もあります。特に、市場(金利・為替等)・経済情勢(景気・信用状況等)等が想定通り推移しなかった場合、例えば、市場金利の低下による運用利回りの減少や米ドルをはじめとする海外短期金利上昇に伴う外貨調達コストの増加、海外のクレジットスプレッド拡大による保有投資信託の特別分配金発生、プライベートエクイティファンドの投資先の企業価値向上や資金回収ぺースの想定との乖離、国際分散投資等の高度化・加速の中で、適切なポートフォリオ分散を達成できない可能性の他、より高いリスクを有する運用資産の増加によって価格変動リスクを受けやすくなり、ゆうちょ銀行の事業、業績及び財政状態に及ぼす影響が大きくなる可能性があります。加えて、ゆうちょ銀行は、2024年3月末現在、主にLP(有限責任組合員)として出資をしておりますが、2024年5月21日付で投資運用業を事業内容とするゆうちょ銀行100%出資子会社「ゆうちょキャピタルパートナーズ株式会社」を設立し、今後はGP(無限責任組合員)業務の本格化を予定しており、この場合ゆうちょ銀行が負う上記の投資リスクはより高くなることが見込まれます。さらに、DXの推進等による、各種決済サービス及び資産形成サポートサービスの利用促進等並びに店舗改革等の業務効率化、運用・リスク管理・営業等の人材確保・育成が、想定通り進捗しなかった場合、役務取引等利益の拡大や市場運用業務における利益の拡大、営業経費の削減等の計画が達成できなくなる可能性や、ゆうちょ銀行の既存の対面型のサービスとの両立が困難となる可能性があります。さらに、ゆうちょ銀行が推進するΣビジネスについては、地域経済の低迷、地域金融機関又は地方自治体の利益相反若しくは協力不足、適切な収益機会の逸失等により期待された成果を上げない可能性があります。また、減損損失、売却損の計上等により十分な利益水準が確保できない場合や、相場変動によりその他有価証券の評価損が拡大し、分配可能額を確保できない場合等には、株主還元の目標が達成できない可能性があります。
3.かんぽ生命保険の事業に関するリスク
(1) 事業戦略・経営計画に関するリスク
かんぽ生命保険は、募集品質問題等の反省を踏まえ、お客さまから真に信頼される企業へと再生し、持続的な成長を目指すため、「信頼回復に向けた取組みの継続」、「事業基盤の強化」、「お客さま体験価値の向上」、「ESG経営の推進(社会課題の解決への貢献)」、「企業風土改革・働き方改革」、「ガバナンスの強化・資本政策」に取り組むことを基本方針とした2021年度から2025年度を計画期間とする「中期経営計画(2021年度~2025年度)」及びその見直しとして、お客さま本位の業務運営の徹底などの基本方針を維持しながら、内外環境の変化や計画の進捗を踏まえて新たに策定した2024年度から2025年度を計画期間とする「中期経営計画(2021年度~2025年度)見直し」(以下「見直し中期経営計画」といいます。) をはじめとする事業戦略・経営計画を策定しております。
しかしながら、これらに含まれる施策には、各種のリスクが内在しております。また、将来において、かんぽ生命保険による上記施策の実施を阻害するリスクが高まる又は新たなリスクが生じる可能性もあります。
さらに、これらの事業戦略・経営計画は、市場金利、外国為替、株価、事業環境、法制度、一般的経済状況、新しいかんぽ営業体制の下での日本郵便及びかんぽ生命保険の従業員の活動状況などの多くの前提を置き、作成されておりますが、かかる前提通りとならない場合や各施策に対する十分な事業評価が行われない場合には、当該計画における目標を達成できない可能性があります。なかでも、2022年4月から新しい営業体制を立ち上げ、新契約の実績は増加しているものの、中期経営計画において想定していた水準まで達しておらず、収益の源泉となる保有契約が減少する中で純利益への影響も顕在化してきております。新契約の実績が想定どおりに進捗しないなどの期間がより長期にわたり継続する場合には、当社グループの事業、業績、財政状態及びEV等の指標に重大な悪影響を及ぼす可能性があります。
また、かんぽ生命保険は、見直し中期経営計画期間において、DX推進等をはじめ、かんぽ生命保険全体で約1,200億円規模の投資を行うこととしております。これらの投資は減価償却等を通じて今後数年間にわたり費用化されるとともに、その管理・維持には相当程度のコストが生じる見込みでありますが、投資額やコストに見合った成果が得られない場合には、当社グループの業績及び財政状態に影響を及ぼす可能性があります。
(2) 商品に関するリスク
かんぽ生命保険の取り扱う商品は、個人向け生命保険、とりわけ養老保険・終身保険などの貯蓄性商品の割合が高く、長期的な日本の人口動態等の要因のほか、国内の雇用水準及び家計水準、代替商品であるその他の商品に対する相対的魅力、保険会社の財務健全性、社会的信用に対する一般的な認識が、新契約数や保有契約の消滅率に影響を及ぼしているほか、長引く低金利環境等により、貯蓄性商品の貯蓄としての魅力が低下しております。また、かんぽ生命保険の顧客基盤は中高年層及び女性の比重が高く、青壮年層の割合が相対的に低くなっております。
かんぽ生命保険では、2023年4月より、昨今の教育費用の高まりやお客さまからのご要望を受け、学資保険「はじめのかんぽ」の改定を行うとともに、子育てに役立つ情報・サービスを提供する子育て支援サイトを開設し、また、2024年1月より、中高齢層のお客さまがお持ちの「一生涯の死亡保障ニーズ」にお応えするために一時払終身保険「つなぐ幸せ」の取扱いを開始するなど、青壮年層を含めたあらゆる世代のお客さまニーズにマッチした保険サービスの開発や、DX推進とともにお客さま体験価値(CX)を最優先とするサービス提供体制の構築を目指しておりますが、これらが想定どおりに進捗しない場合には、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
また、金融庁による保険業法上の認可が得られない、又はかんぽ生命保険が想定するタイミングで認可がなされない等の事由により、新商品を予定どおりの内容及びタイミングで販売できない場合、当該認可を得て新商品を販売した場合であっても外部要因等により想定した収益が確保できない場合には、当社グループの業績及び財政状態に影響を及ぼす可能性があります。
(3) 保険引受に関するリスク
① 保険料設定と責任準備金の積立に関するリスク
かんぽ生命保険は、保険の種類及び内容、契約時の被保険者の年齢、性別、保険金額等を考慮して計算基礎率(予定死亡率、予定利率、予定事業費率)等に基づいて保険料を設定しておりますが、実際の死亡率、運用利回り、経費が事前に設定した計算基礎率を超過又は下回った場合には、損失が発生し、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
また、かんぽ生命保険は、保険業法及び関連業規制に基づき、保険料収入の大部分を責任準備金として将来の保険金等の支払いに備えて積み立てており、各保険契約の保障対象となる事象の起こる頻度や時期、保険金等支払額、資産運用額等につき一定の前提を置き責任準備金を計算しておりますが、これらの前提と実際の結果が乖離した場合や環境の変化により将来乖離が見込まれる場合には、責任準備金の積増しが必要となる可能性があり、さらに、規制当局が定める責任準備金の積立に関する規制や標準利率・標準生命表に変更があった場合には、保険料見直しや責任準備金の積増しが必要となる可能性があり、当社グループの事業、業績及び財政状態に影響を及ぼす可能性があります。
② 再保険に関するリスク
かんぽ生命保険は、民営化前の高い予定利率の終身年金保険契約を出再することにより、保険引受リスク及び資産運用リスクを削減し、将来収益及び資本効率の向上を図ることを目的として、再保険契約を締結しております。今後、カウンターパーティリスクが顕在化した場合等には、当社グループの業績及び財政状態に影響を及ぼす可能性があります。
(参考)金融2社の株式売却に関するリスク(上記[Ⅰ.8.関連、Ⅱ.3(7)関連])
①日本国政府による当社株式の保有状況及び当社による金融2社の株式保有状況(2024年3月期末日時点)
(日本国政府による当社株式の保有状況)
(当社による金融2社の株式の保有状況)
②金融2社株式処分の連結財務諸表への影響
③セグメント利益・資産(2024年3月末現在)
(単位:百万円)
※その他(病院事業、関係会社受取配当金等)に区分されるものを除きます。
④議決権等議決事項(2024年3月末現在)
⑤当社と金融2社との人的関係(本書提出日現在)
当社の役員の状況については下記「第4 提出会社の状況 4 コーポレート・ガバナンスの状況等
(2) 役員の状況」をご参照ください。
⑥当社と金融2社との主な取引等(2024年3月期)
(※) PNETサービス、情報系共用システムサービス及び人事関係システムサービスの利用料等
⑦日本郵便と金融2社との主な取引等(2024年3月期)
(※1) 受託手数料の詳細は下記「5 経営上の重要な契約等 参考1 ゆうちょ銀行及びかんぽ生命保険からの委託手数料、参考2 独立行政法人郵便貯金・簡易生命保険管理機構法の一部を改正する法律の概要及び金融2社との業務委託契約への影響」をご参照ください。
(※2) 営業店等の施設の賃貸、社員用社宅関連業務の提供等
(※3) グループ内物流業務の提供等
(※4) 上記のほか、「独立行政法人郵便貯金簡易生命保険管理・郵便局ネットワーク支援機構法(平成17年法律第101号)」に基づき、郵便局ネットワーク維持に要する費用のうち、ユニバーサルサービス確保のために不可欠な費用(日本郵便が負担すべき額を除く。)は、ゆうちょ銀行及びかんぽ生命保険からの拠出金を原資として郵政管理・支援機構から日本郵便に交付される交付金で賄われることとなっております。当事業年度に日本郵便が郵政管理・支援機構から交付を受けた交付金の額は300,057百万円であります。
4 【経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析】
当連結会計年度における当社グループの財政状態、経営成績及びキャッシュ・フローの状況の概要並びに経営者の視点による当社グループの財政状態、経営成績及びキャッシュ・フローの状況等に関する認識及び分析・検討内容は以下のとおりであります。
なお、文中の将来に関する事項は、別段の記載がない限り、当連結会計年度末現在において当社グループが判断したものであります。
(1) 財政状態の状況及び分析・検討
当連結会計年度末の資産、負債及び純資産の状況は以下のとおりであります。
資産の部合計は、前連結会計年度末比2,595,497百万円増※の298,689,150百万円となりました。
主な要因は、銀行業等における有価証券11,974,024百万円の増、銀行業及び生命保険業等におけるその他資産1,058,830百万円の増、銀行業等における貸出金919,507百万円の増の一方、現金預け金10,735,704百万円の減、銀行業におけるコールローン450,000百万円の減、銀行業及び生命保険業における買現先勘定383,402百万円の減によるものであります。
負債の部合計は、前連結会計年度末比1,953,134百万円増※の282,950,619百万円となりました。
主な要因は、銀行業及び生命保険業における売現先勘定5,890,316百万円の増、銀行業における債券賃借取引受入担保金431,926百万円の増、銀行業等における借用金362,130百万円の増の一方、生命保険業における責任準備金3,005,427百万円の減、銀行業における貯金1,547,818百万円の減、銀行業における退職給付信託の設定等による退職給付に係る負債158,477百万円の減によるものであります。
純資産の部合計は、前連結会計年度末比642,362百万円増※の15,738,530百万円となりました。
主な要因は、銀行業及び生命保険業等におけるその他有価証券評価差額金698,496百万円の増、非支配株主持分452,185百万円の増の一方、銀行業等における繰延ヘッジ損益398,083百万円の減、自己株式99,923百万円の減によるものであります。
各事業セグメント別の資産の状況は以下のとおりであります。
① 郵便・物流事業
当連結会計年度末のセグメント資産は、前連結会計年度末比144,348百万円減※の1,958,795百万円となりました。
主な要因は、無形固定資産が21,868百万円増加した一方、現金預け金が153,537百万円、有形固定資産が24,995百万円減少したことによるものであります。
② 郵便局窓口事業
当連結会計年度末のセグメント資産は、前連結会計年度末比21,328百万円減※の2,563,772百万円となりました。
主な要因は、その他資産が35,693百万円増加した一方、現金預け金が48,628百万円、有形固定資産が10,542百万円減少したことによるものであります。
③ 国際物流事業
当連結会計年度末のセグメント資産は、前連結会計年度末比22,395百万円増※の374,938百万円となりました。
主な要因は、有価証券が8,301百万円、現金預け金が2,378百万円減少した一方、有形固定資産が20,234百万円、その他資産が11,128百万円増加したことによるものであります。
④ 銀行業
当連結会計年度末のセグメント資産は、前連結会計年度末比4,325,856百万円増の233,906,263百万円となりました。
主な要因は、有価証券が13,689,219百万円、貸出金が1,244,026百万円増加した一方、現金預け金が10,498,827百万円減少したことによるものであります。
⑤ 生命保険業
当連結会計年度末のセグメント資産は、前連結会計年度末比1,831,488百万円減の60,855,899百万円となりました。
主な要因は、金銭の信託が1,499,094百万円増加した一方、有価証券が2,147,681百万円、買現先勘定が337,571百万円、貸出金が324,518百万円減少したことによるものであります。
※「第5 経理の状況 1 連結財務諸表等 (1)連結財務諸表 注記事項(会計方針の変更)」に記載のとおり、前連結会計年度の連結財務諸表を組替えております。また、当社グループの報告セグメントの区分として従来「国際物流事業」に含まれていたJPロジスティクスグループ株式会社及びJPロジスティクス株式会社の営む事業を「郵便・物流事業」に変更しております。前期末比については、上記組替後の数値により記載しております。
(2) 経営成績の状況及び分析・検討
当連結会計年度、当社グループは、2021年5月に発表した中期経営計画「JP ビジョン2025」(2021年度~2025年度)で掲げたお客さまと地域を支える「共創プラットフォーム」の実現を目指し、ユニバーサルサービスを含むコアビジネスの充実強化に加え、DXの推進、不動産事業の拡大や、新規ビジネス等の推進に取り組んでまいりました。
2023年6月には、ヤマトグループとの協業について基本合意を行い、ヤマト運輸株式会社と日本郵便の経営資源を有効活用することで、顧客の利便性向上に資する輸送サービスの構築と事業成長を図るとともに、物流業界のいわゆる「2024年問題」や環境問題など、物流業界が抱える社会課題の解決を目指すため、協業の第一弾として、2023年10月から「クロネコゆうパケット」の取扱いを開始し、第二弾として、2024年2月から「クロネコゆうメール」の取扱いを開始しました。
グループ一体でのDXの推進については、2023年10月には、初期リリースとして郵便局のサービスのうち利用頻度の高い「送る」「受け取る」の機能を中心としたグループプラットフォームアプリ「郵便局アプリ」のサービス提供を開始しました。
また、かんぽ生命保険商品の募集品質に係る問題を受け、グループガバナンス及びコンプライアンスの強化並びに営業推進態勢の見直し等の再発防止策を講じ、適切な業務運営への取組に努めてまいりました。
なお、2024年3月末より、アフラック・インコーポレーテッドに対して持分法を適用することとし、2024年度から同社の利益の一部を当社グループの連結業績に反映いたします。
加えて、昨今の事業環境の急激な変化等を踏まえ、「成長ステージへの転換」に向け、「JP ビジョン2025」における今後の戦略の見直しを行うとともに、2025年度の主要目標等も見直し、その結果を2024年5月に「JP ビジョン2025+」として策定しております。
当社におきましては、持株会社として、当社グループの企業価値向上を目指し、グループ各社の収益拡大や経営効率化等を着実に推進するとともに、郵便、貯金及び保険のユニバーサルサービスの確保、郵便局ネットワークの維持・活用による安定的なサービスの提供等という目的が達成できるよう、グループ運営に取り組みました。
また、グループ各社のコンプライアンス・プログラムの策定・推進の状況、各社の内部監査態勢・監査状況の把握に努めたほか、集約により効率性が高まる間接業務をグループ各社から受託するとともに、病院事業の経営改善に取り組みました。
さらに、グループ各社が提供するサービスの公益性・公共性の確保や、持続可能な社会の実現・未来の創造に貢献するため、サステナビリティ経営の推進に関する取組や災害復興支援に、グループ全体で取り組んでおります。
2024年1月に発生した令和6年能登半島地震では、郵便局舎に被害があったほか、被災地域における郵便局窓口の営業休止、郵便物の配達停止やゆうパックの引受停止等の影響がありました。日本郵便において作成した復旧マスタープランに基づいて順次業務を再開しており、引き続き業務の正常化を目指してまいります。
このような取組を行った結果、当連結会計年度における連結経常収益は11,982,152百万円(前期比843,581百万円増※)、連結経常利益は668,316百万円(前期比10,653百万円増※)、連結経常利益に、特別損益や契約者配当準備金繰入額等を加減した親会社株主に帰属する当期純利益は、268,685百万円(前期比162,359百万円減※)となりました。
※「第5 経理の状況 1 連結財務諸表等 (1)連結財務諸表 注記事項(会計方針の変更)」に記載のとおり、前連結会計年度の連結財務諸表の組替えを行っており、増減については組替後の数値により記載しております。
各事業セグメント別の業績は、以下のとおりであります。
① 郵便・物流事業
郵便・物流事業につきましては、差出・受取利便性の向上等、お客さまのニーズに応える商品・サービスの提供や楽天グループ株式会社及び佐川急便株式会社をはじめとする他企業との連携強化等、荷物分野の収益拡大に取り組んでまいりました。また、当年度にヤマトグループとの協業を開始し、同グループがお預かりした小型薄物荷物及びメール便を、日本郵便の配送網でお届けする取組を開始しております。さらに、デジタル技術を活用した業務効率化、業務量に応じたコストコントロールの取組の深化等を通じ、生産性の向上に努めてまいりました。
また、物流業界において物価や人件費等の上昇により費用負担が増していることを踏まえ、将来にわたって、安定的かつ高品質の物流サービスを展開するため、2023年10月にゆうパック基本運賃などの改定を実施しました。
上記の取組を推進してきたところではありますが、消費行動のリアル回帰やインフレ等による家計消費の弱まり等の影響で荷物に関する需要が伸び悩みました。
郵便事業においても、デジタル化の進展等に伴う郵便物数の減少傾向の継続に加え、物流業界同様、物価や人件費等の上昇等の影響により営業費用が増加し、厳しい状況が継続しました。
その結果、当年度の総取扱物数は、郵便物が135億7,769万通(前期比6.0%減)、ゆうパックが10億966万個(前期比3.0%増)、ゆうメールが28億7,348万個(前期比7.7%減)となりました。
このような取組を行った結果、当連結会計年度の郵便・物流事業におきましては、ゆうパックはゆうパケットの取扱数量が増加した一方、郵便、ゆうメール及び年賀はがきの減少等により経常収益は1,980,509百万円(前期比79,889百万円減※)、経常費用は引き続きコストコントロールの取組等を進めているものの、人件費や集配運送委託費の増加により増加し、経常損失は64,969百万円(前期は35,454百万円の経常利益※)となりました。また、日本郵便の当連結会計年度における郵便・物流事業の営業収益は1,975,570百万円(前期比80,866百万円減※)、営業損失は68,623百万円(前期は33,007百万円の営業利益※)となりました。
※「第5 経理の状況 1 連結財務諸表等 (1)連結財務諸表 注記事項(会計方針の変更)」に記載のとおり、前連結会計年度の連結財務諸表を組替えております。また、当社グループの報告セグメントの区分として従来「国際物流事業」に含まれていたJPロジスティクスグループ株式会社及びJPロジスティクス株式会社の営む事業を「郵便・物流事業」に変更しております。前期比については、上記組替後の数値により記載しております。
引受郵便物等の状況
(注) 1.第一種郵便物、第二種郵便物、第三種郵便物及び第四種郵便物の概要/特徴は、以下のとおりであります。
2.年賀は、年賀郵便物(年賀特別郵便(取扱期間12月15日~12月28日)及び12月29日~1月7日に差し出された年賀はがきで消印を省略したもの)の物数であります。
3.選挙は、公職選挙法に基づき、公職の候補者又は候補者届出政党から選挙運動のために差し出された通常はがきの物数であります。別掲で示しております。
4.特殊は、速達、書留、特定記録、本人限定受取等の特殊取扱(オプションサービス)を行った郵便物の物数の合計であります。交付記録郵便物用特定封筒(レターパックプラス)及び電子郵便(レタックス、Webゆうびん、e内容証明)を含んでおります。
5.ゆうパックは、一般貨物法制の規制を受けて行っている宅配便の愛称であります。配送中は、追跡システムにより管理をしております。
6.ゆうパケットは、一般貨物法制の規制を受けて行っている宅配便の愛称であります。小型の荷物をお届けするもので、ゆうパックより安値でポスト投函も可能な商品であります。配送中は、追跡システムにより管理をしております。
7.ゆうメールは、一般貨物法制の規制を受けて行っている1kgまでの荷物の愛称であります。主に冊子とした印刷物やCD・DVDなどをお届けするもので、ゆうパックより安値でポスト投函も可能な商品であります。
② 郵便局窓口事業
郵便局窓口事業につきましては、2019年度に判明したかんぽ生命保険商品の募集品質に係る問題を受け、これらの構造的要因等を踏まえた業務改善計画を策定し、計画の実行を経営の最重要課題と位置づけ、再発防止策を講じてきました。2023年12月、監督官庁から、業務改善命令に基づく報告については、以後、提出を要しないこととし、改善状況の進捗については通常の監督・モニタリングにおいて継続的に確認していくこととする旨の通知を受けました。これを受け、今後は当社グループの経営陣がリーダーシップを発揮して、継続的な効果確認と適時適切な見直しを図っていくこととし、当社グループの各関係部署で把握した実態の共有及び必要な見直しの議論を継続的に行う体制を構築しました。なお、再発防止に向けた施策の浸透・定着のための取組を継続しつつ、2024年1月から満70歳以上のお客さまへの勧奨を再開しました。また、同月より一時払終身保険の販売を開始し、「お客さま本位の営業活動」を徹底しつつ、お客さまのニーズにあわせたご提案活動を行うことにより、ご利用の拡大に取り組んでまいりました。
このほか、地方公共団体事務受託の推進や地域金融機関との連携等により、地域やお客さまのニーズに応じた多種多様な商品・サービスの展開を進めてきたほか、窓口業務運営のデジタル化を推進し、生産性の向上に努めてまいりました。
また、不動産事業については、引き続き、JPタワー(商業施設名:KITTE)をはじめとする事務所、商業施設、住宅、保育施設等の賃貸事業を行ってきたほか、当年度、新たにJPタワー大阪や麻布台ヒルズ森JPタワーが竣工し、住宅の分譲や商業施設の開業等、事業の強化・拡充に取り組んでまいりました。
不動産事業における主なプロジェクトの概要は以下のとおりであります。
(注) 2024年3月31日時点
このような取組を行った結果、当連結会計年度の郵便局窓口事業におきましては、不動産販売収入の計上に伴う不動産事業収益の増収により、経常収益は1,113,912百万円(前期比38,149百万円増)、経常費用は不動産販売原価の計上等により増加し、経常利益は73,490百万円(前期比23,023百万円増)となりました。また、日本郵便の当連結会計年度における郵便局窓口事業の営業収益は1,112,929百万円(前期比38,888百万円増)、営業利益は72,962百万円(前期比23,650百万円増)となりました。
郵便局数
③ 国際物流事業
国際物流事業につきましては、日本郵便の子会社であるToll Holdings Pty Limited(以下「トール社」といいます。)の経営改善の取組を継続しており、豪州事業の収益性向上等の施策を推進するとともに、アジア域内で特に成長が見込まれる国や業種を重視した事業展開を進めるなど、アジアを中心としたビジネスモデルへの転換を進めており、当年度においても引き続き、コスト削減施策の徹底等に取り組んでまいりました。
このような取組を行った結果、当連結会計年度の国際物流事業におきましては、フォワーディング事業の貨物単価下落等による減収により、経常収益は450,023百万円(前期比89,892百万円減※)となったものの、経常費用はフォワーディング事業の減収見合いの費用減のほか、ロジスティクス事業のコスト削減等により減少し、経常利益は1,713百万円(前期は797百万円の経常損失※)となりました。また、日本郵便の当連結会計年度における国際物流事業の営業収益は448,814百万円(前期比90,383百万円減※)、営業利益(EBIT)は9,582百万円(前期比894百万円減※)となりました。
※「第5 経理の状況 1 連結財務諸表等 (1)連結財務諸表 注記事項(会計方針の変更)」に記載のとおり、前連結会計年度の連結財務諸表を組替えております。また、当社グループの報告セグメントの区分として従来「国際物流事業」に含まれていたJPロジスティクスグループ株式会社及びJPロジスティクス株式会社の営む事業を「郵便・物流事業」に変更しております。前期比については、上記組替後の数値により記載しております。
④ 銀行業
ゆうちょ銀行では、中期経営計画(2021年度~2025年度)で策定した5つの重点戦略(「リアルとデジタルの相互補完による新しいリテールビジネスへの変革」、「デジタル技術を活用した業務改革・生産性向上」、「多様な枠組みによる地域への資金循環と地域リレーション機能の強化」、「ストレス耐性を意識した市場運用・リスク管理の深化」、「一層信頼される銀行となるための経営基盤の強化」)に基づき、持続的な企業価値向上に向けた取組を進めてまいりました。
具体的には、「リテールビジネス」、「マーケットビジネス」及び「Σビジネス」というゆうちょ銀行独自の強みを活かした3つの成長エンジンを通じて、各種取組を進めるとともに、コンプライアンス態勢の強化等、これら3つの成長エンジンを支える経営基盤を強化してまいりました。
第1の成長エンジン「リテールビジネス」では、リアルとデジタルの相互補完を通じたお客さま本位のビジネス展開に努めました。
デジタルサービスでは、「すべてのお客さまが利用しやすいデジタルサービスを拡充する」という基本方針のもと、通帳アプリに各種払込みやATMでの入出金機能を追加するなど、さらなる利便性向上を図りました。通帳アプリは2020年2月のリリース以降、順調に利用が拡大しており、登録口座数は2024年2月に1,000万口座を突破し、中期経営計画で掲げた目標を2年前倒しで達成しました。加えて、多様化するお客さまのニーズに応えるため、通帳アプリを通じて広告コンテンツの配信を開始しました。
また、スマートフォン上で口座開設や暗証番号の再登録が行える「ゆうちょ手続きアプリ」をリリースしたほか、ゆうちょ銀行の直営店で口座開設等の各種取引をお客さまご自身で行えるセルフ型営業店端末「Madotab」の機能を追加するなど、デジタル技術の活用を通じ、お客さまの利便性を向上しつつ、窓口業務の効率化を進めました。
資産形成サポートビジネスでは、新しいNISA制度の開始を踏まえ、商品ラインアップの拡充や各種キャンペーンを展開しつつ、ゆうちょ銀行の直営店や全国の郵便局でNISAのご案内を行うなど、お客さまの資産形成ニーズにお応えする取組を進めました。
第2の成長エンジン「マーケットビジネス」では、リスク対比リターンの向上に向けた、国際分散投資等を推進しました。
海外金利の上昇や円安の進行など、市場環境が大きく変動するなか、適切にリスクをコントロールしながら、投資適格領域の外国社債等への投資を中心にリスク性資産残高を拡大しました。リスク性資産のうち、プライベートエクイティファンド等の戦略投資領域については、優良案件への選別的な投資に努め、残高を積み上げました。
また、日本銀行の金融政策修正を受けた国内金利上昇局面を捉え、日本銀行への預け金から日本国債への投資シフトを開始し、円金利資産に係るポートフォリオの再構築を進めました。
一方で、ポートフォリオ運営を支えるモニタリング態勢の充実等、リスク管理の取組も強化し、十分な財務健全性を確保しております。
「Σビジネス」は、全国の中堅・中小企業への資本性資金の供給に加え、ゆうちょ銀行の店舗ネットワーク等の強みを活かし、投資先企業の商品・サービスの紹介・媒介(マーケティング支援)や、新たなビジネスの原石となる投資先候補企業の発掘(ソーシング)を行う、新しい法人ビジネスです。このΣビジネスを、リテールビジネス、マーケットビジネスに続く「第3の成長エンジン」として本格稼働させるべく、2022年10月から2年間をパイロット期間と定め、様々な取組を推進しています。
当連結会計年度において、中堅・中小企業への資本性資金の供給については、観光産業を軸とした街おこしに強みを持つ、株式会社PROSPER及び株式会社Plan・Do・Seeが設立した「PROSPER 日本企業成長支援ファンド」への出資、ゆうちょ銀行子会社のJPインベストメント株式会社を通じて組成された、地域の事業承継投資を行う「JPインベストメント・シグマ地域事業承継1号ファンド」への出資を行いました。マーケティング支援については、株式会社TTデジタル・プラットフォームとの協業により地方自治体向けに「プレミアム付きデジタル商品券」の導入提案、株式会社Rehab for JAPANとの協業により同社が手掛けるオンラインリハビリサービス等に係る地域の介護事業所や自治体等への導入提案を開始しました。ソーシングについては、地域の情報を活用した、新たなビジネス機会創出に向け、事業者情報のデータ収集、蓄積、活用のための専用システム開発を決定しました。
このような取組を行った結果、当連結会計年度の銀行業におきましては、外国為替売買損益の減少によりその他業務収益が減少した一方、株式のリスク調整オペレーションに伴う売却益の増加等によりその他経常収益は増加し、経常収益は2,651,686百万円(前期比587,571百万円増)、経常費用は外貨調達コストの増加等により増加したものの、経常利益は496,038百万円(前期比40,501百万円増)となりました。
ゆうちょ銀行における損益の概要などの詳細な状況については、下記「(参考1) 銀行業を行う当社の子会社であるゆうちょ銀行(単体)の状況」「(参考2) 自己資本比率の状況」「(参考3) 資産の査定」に記載のとおりであります。
(参考1) 銀行業を行う当社の子会社であるゆうちょ銀行(単体)の状況
(a) 損益の概要
当事業年度の業務粗利益は、前事業年度比3,136億円減少の7,289億円となりました。このうち、資金利益は、外貨調達コストの増加を主因に、前事業年度比695億円の減少となりました。外貨調達コストの増加は、世界的な高インフレを背景とした米欧中央銀行の金融引き締めにより、海外短期金利が上昇し、国内外の金利差が拡大していることによるものです。役務取引等利益は、前事業年度比51億円の増加となりました。その他業務利益は、外国為替売買損益の減少を主因に、前事業年度比2,492億円の減少となりました。
経費は、前事業年度比25億円増加の9,262億円となりました。
業務純益は、前事業年度比3,162億円減少の△1,972億円となりました。
臨時損益は、株式のリスク調整オペレーションに伴う売却益の増加等により、前事業年度比3,628億円増加の6,921億円となりました。
経常利益は、前事業年度比465億円増加の4,948億円となりました。
この結果、当期純利益は3,543億円、前事業年度比296億円の増益となりました。
(注) 1.業務純益=業務粗利益-経費(除く臨時処理分)-一般貸倒引当金繰入額
2.臨時損益とは、損益計算書中「その他経常収益・費用」から一般貸倒引当金繰入額を除き、金銭の信託運用見合費用及び退職給付費用のうち臨時費用処理分等を加えたものであります。
3.「金銭の信託運用見合費用」とは、金銭の信託取得に係る資金調達費用であり、金銭の信託運用損益が臨時損益に計上されているため、業務費用から控除しているものであります。
4.国債等債券損益=国債等債券売却益+国債等債券償還益-国債等債券売却損-国債等債券償還損-国債等債券償却
5.株式等関係損益=株式等売却益-株式等売却損-株式等償却
6.金額が損失又は費用には△を付しております。
(参考) 与信関係費用
(注) 1.金融再生法開示債権に係る費用を計上しております。
2.金額が損失又は費用には△を付しております。
(b) 国内・国際別の資金利益等
ゆうちょ銀行は、海外店や海外に本店を有する子会社(以下「海外子会社」)を有しておりませんが、円建の取引を「国内業務部門」、外貨建取引を「国際業務部門」に帰属させ(ただし、円建の対非居住者取引は「国際業務部門」に含む。)、各々の収益・費用を計上した結果、国内業務部門・国際業務部門別の資金利益等は次のとおりとなりました。
当事業年度は、国内業務部門においては、資金利益は2,446億円、役務取引等利益は1,523億円、その他業務利益は40億円となりました。
国際業務部門においては、資金利益は4,708億円に減少、役務取引等利益は△7億円、その他業務利益は△1,421億円となりました。
この結果、国内業務部門、国際業務部門の相殺消去後の合計は、資金利益は7,155億円、役務取引等利益は1,515億円、その他業務利益は△1,381億円となりました。
イ.国内業務部門
ロ.国際業務部門
ハ.合計
(注) 1.資金調達費用は、金銭の信託運用見合費用(前事業年度10,863百万円、当事業年度16,945百万円)を控除しております。
2.「国内業務部門」「国際業務部門」間の内部取引による相殺消去額(資金貸借に係る利息)等は下表のとおりであります。
(c) 国内・国際別資金運用/調達の状況
当事業年度の資金運用勘定の平均残高は221兆8,598億円、利回りは0.62%となりました。また、資金調達勘定の平均残高は211兆7,989億円、利回りは0.32%となりました。
国内・国際別に見ますと、国内業務部門の資金運用勘定の平均残高は212兆2,673億円、利回りは0.12%となりました。また、資金調達勘定の平均残高は206兆3,798億円、利回りは0.01%となりました。
国際業務部門の資金運用勘定の平均残高は81兆6,059億円、利回りは1.37%となりました。また、資金調達勘定の平均残高は77兆4,325億円、利回りは0.84%となりました。
イ.国内業務部門
(注) 1.「国内業務部門」は円建取引であります。
2.金銭の信託に係る収益及び費用を「その他経常収益」「その他経常費用」に計上しておりますので、資金運用勘定は金銭の信託の平均残高(前事業年度2,751,073百万円、当事業年度2,340,262百万円)を控除し、資金調達勘定は金銭の信託運用見合額の平均残高(前事業年度2,751,073百万円、当事業年度2,340,262百万円)及び利息(前事業年度△2,532百万円、当事業年度△7,722百万円)を控除しております。
3.預け金等は、譲渡性預け金、日銀預け金、コールローン、買入金銭債権であります。「ロ.国際業務部門」「ハ.合計」においても同様であります。
4.貯金は銀行法施行規則の負債科目「預金」に相当するものであります。「ハ.合計」においても同様であります。
ロ.国際業務部門
(注) 1.「国際業務部門」は外貨建取引であります。ただし、円建対非居住者取引については、「国際業務部門」に含めております。
2.ゆうちょ銀行は、海外店及び海外子会社を有しておりません。
3.金銭の信託に係る収益及び費用を「その他経常収益」「その他経常費用」に計上しておりますので、資金運用勘定は金銭の信託の平均残高(前事業年度2,357,381百万円、当事業年度2,926,795百万円)を控除し、資金調達勘定は金銭の信託運用見合額の平均残高(前事業年度2,357,381百万円、当事業年度2,926,795百万円)及び利息(前事業年度13,396百万円、当事業年度24,667百万円)を控除しております。
ハ.合計
(注) 1.金銭の信託に係る収益及び費用を「その他経常収益」「その他経常費用」に計上しておりますので、資金運用勘定は金銭の信託の平均残高(前事業年度5,108,455百万円、当事業年度5,267,058百万円)を控除し、資金調達勘定は金銭の信託運用見合額の平均残高(前事業年度5,108,455百万円、当事業年度5,267,058百万円)及び利息(前事業年度10,863百万円、当事業年度16,945百万円)を控除しております。
2.「国内業務部門」「国際業務部門」間の内部取引による相殺消去額(資金貸借の平均残高及び資金貸借に係る利息)は下表のとおりであります。
(d) 役務取引等利益の状況
当事業年度の役務取引等利益は、前事業年度比51億円増加の1,515億円となりました。
(参考) 投資信託・ゆうちょファンドラップの取扱状況
(e) 預金残高の状況
当事業年度末の貯金残高は前事業年度末比2兆1,485億円減少の192兆8,029億円となりました。
○ 預金の種類別残高(末残・構成比)
○ 預金の種類別残高(平残・構成比)
(注) 1.通常貯金等=通常貯金+特別貯金(通常郵便貯金相当)
2.貯金は銀行法施行規則の負債科目「預金」に相当するものであります。「振替貯金」は「当座預金」、「通常貯金」は「普通預金」、「貯蓄貯金」は「貯蓄預金」、「定期貯金」は「定期預金」に相当するものであります。「定額貯金」は「その他の預金」に相当するものでありますが、「定期性預金」に含めております。
3.特別貯金(通常郵便貯金相当)は郵政管理・支援機構からの預り金のうち、郵政管理・支援機構が公社から承継した定期郵便貯金、定額郵便貯金、積立郵便貯金、住宅積立郵便貯金、教育積立郵便貯金に相当する郵便貯金で満期となったものなどであります。
4.上記の通常貯金、定期性預金は、「第1 企業の概況 3 事業の内容 (3) 事業に係る主な法律関連事項 ③ 郵政民営化法 (f) ゆうちょ銀行における預入限度額」に記載の郵政民営化法における預入限度額規制上の区分とは異なります。
(f) 資産運用の状況(末残・構成比)
当事業年度末の運用資産のうち、国債は43.8兆円、その他の証券は86.6兆円となりました。
(注) 「預け金等」は譲渡性預け金、日銀預け金、買入金銭債権であります。
(g) 評価損益の状況(末残)
当事業年度末の評価損益(その他目的)は、内外金利の上昇等に伴い、ヘッジ考慮後で、前事業年度末から915億円悪化し、1,224億円(税効果前)となりました。
(注) 「有価証券」には、有価証券のほか、現金預け金中の譲渡性預け金、買入金銭債権を含んでおります。
(h) 業種別貸出金残高の状況(末残・構成比)
(注) 1.「国内」とは本邦居住者に対する貸出、「国際」とは非居住者に対する貸出であります。
2.ゆうちょ銀行は、海外店及び海外子会社を有しておりません。
3.「金融・保険業」のうち郵政管理・支援機構向け貸出金は、前事業年度末157,418百万円、当事業年度末118,384百万円であります。
(参考2) 自己資本比率の状況
ゆうちょ銀行の自己資本比率は、銀行法第14条の2の規定に基づき、銀行がその保有する資産等に照らし自己資本の充実の状況が適当であるかどうかを判断するための基準(平成18年金融庁告示第19号)に定められた算式に基づき、連結ベースと単体ベースの双方について算出しております。
なお、ゆうちょ銀行は、国内基準を適用のうえ、信用リスク・アセットの算出においては標準的手法を採用しております。
連結自己資本比率(国内基準)
(注) 連結総所要自己資本額は、上記3.に記載しているリスク・アセット等の額に4%を乗じた額であります。
単体自己資本比率(国内基準)
(注) 単体総所要自己資本額は、上記3.に記載しているリスク・アセット等の額に4%を乗じた額であります。
(参考3) 資産の査定
資産の査定は、「金融機能の再生のための緊急措置に関する法律」(平成10年法律第132号)第6条に基づき、ゆうちょ銀行の貸借対照表の社債(当該社債を有する金融機関がその元本の償還及び利息の支払の全部又は一部について保証しているものであって、当該社債の発行が金融商品取引法(昭和23年法律第25号)第2条第3項に規定する有価証券の私募によるものに限る。)、貸出金、外国為替、その他資産中の未収利息及び仮払金、支払承諾見返の各勘定に計上されるもの並びに貸借対照表に注記することとされている有価証券の貸付けを行っている場合のその有価証券(使用貸借又は賃貸借契約によるものに限る。)について債務者の財政状態及び経営成績等を基礎として次のとおり区分するものであります。
(a) 破産更生債権及びこれらに準ずる債権
破産更生債権及びこれらに準ずる債権とは、破産手続開始、更生手続開始、再生手続開始の申立て等の事由により経営破綻に陥っている債務者に対する債権及びこれらに準ずる債権をいう。
(b) 危険債権
危険債権とは、債務者が経営破綻の状態には至っていないが、財政状態及び経営成績が悪化し、契約に従った債権の元本の回収及び利息の受取りができない可能性の高い債権をいう。
(c) 要管理債権
要管理債権とは、三月以上延滞債権及び貸出条件緩和債権をいう。
(d) 正常債権
正常債権とは、債務者の財政状態及び経営成績に特に問題がないものとして、上記(a)から(c)までに掲げる債権以外のものに区分される債権をいう。
資産の査定の額
⑤ 生命保険業
かんぽ生命保険では、2019年度に判明したかんぽ生命保険商品の募集品質に係る問題を受け、これらの構造的要因等を踏まえた業務改善計画を策定し、計画の実行を経営の最重要課題と位置づけ、再発防止策を講じてきました。2023年12月、監督官庁から、業務改善命令に基づく報告については、以後、提出を要しないこととし、改善状況の進捗については通常の監督・モニタリングにおいて継続的に確認していくこととする旨の通知を受けました。これを受け、今後は当社グループの経営陣がリーダーシップを発揮して、継続的な効果確認と適時適切な見直しを図っていくこととし、当社グループの各関係部署で把握した実態の共有及び必要な見直しの議論を継続的に行う体制を構築しました。
また、お客さまの多様な保障ニーズに対応した保険サービスを提供するため、専門性と幅広さを兼ね備えた新しいかんぽ営業体制を構築し、当社グループ一体での総合的なコンサルティングサービスを提供しております。リテール領域では、2022年度に導入したお客さま担当制の下、コンサルタントや郵便局がお客さま一人ひとりの担当者又は担当局として責任をもち、お客さまに寄り添った質の高い細やかなアフターフォローに取り組んでおります。法人営業領域では、法人営業部門ビジョン「社員一人ひとりがお客さまや地域社会とともに進化することに挑戦し続けます」に基づき、引き続き、メインマーケットである中小企業の経営者に寄り添い、より質の高いサービスをご意向に合わせてご提供することにより、お客さまとの真の信頼関係の構築・拡大に取り組んでおります。
上記の新しいかんぽ営業体制に基づく取組に加えて、「事業基盤の強化」と「お客さま体験価値(CX)の向上」に向けて取り組んでおります。
「事業基盤の強化」については、「保険サービスの充実」、「資産運用の深化・高度化」等に取り組んでおります。「保険サービスの充実」に向けた具体的な取組としては、人生100年時代における、あらゆる世代のお客さまの保障ニーズにお応えするため、2023年4月に、万が一の保障とあわせて教育資金を確実に準備できる学資保険「はじめのかんぽ」について、戻り率※の改善を主な目的として商品改定を実施したことに加えて、2024年1月に、中高年齢層のお客さまの一生涯の死亡保障ニーズの他、自身が亡くなった際の葬儀費用や遺族の生活資金等を速やかに確保しておきたいというニーズにお応えできるよう、一時払終身保険の販売を開始しました。「資産運用の深化・高度化」については、保険金等の確実なお支払いのためALMを基本としつつ、低金利環境下における安定的な利差益の確保を目指し、リスク許容度の範囲で、収益追求資産への投資を継続しております。また、海外金利の上昇と為替に係るヘッジコストの上昇を踏まえて、外国債券の残高を減らしつつ、オルタナティブ投資については、段階的な残高の積み上げを継続しております。これらの資産運用の取組は、統合的リスク管理(ERM)の枠組みのもとで行っており、財務の健全性の確保やリスク対比リターンの向上を図っております。このほか、サステナブル投資については、「Well-being向上」、「地域と社会の発展」、「環境保護への貢献」を重点取組テーマとし、かんぽ生命らしい“あたたかさ”の感じられる投資に取り組んでおります。
「お客さま体験価値(CX)の向上」については、お客さまに「かんぽ生命に入っていてよかった」と感動いただくために、お客さまの利便性向上のための「請求手続きのデジタル化」と「リアルとデジタルを織り交ぜたお客さまへのアフターフォロー」に取り組んでおります。まず、「請求手続きのデジタル化」の具体的な取組として、2023年5月より、ご契約者さま等に向けたWebサービス(マイページ)において、貸付請求を利用できる保険契約の対象範囲を拡大したことに加えて、同年9月にも、ご契約者さまのご家族もご契約内容を閲覧できる機能等を追加しております。次に「リアルとデジタルを織り交ぜたお客さまへのアフターフォロー」の具体的な取組として、2023年5月より、マイページからの請求時に専門スタッフ(カスタマーセンタースタッフ)がチャットでお客さまのご不明点に回答する「リアルタイムサポート」のサポート対象に貸付請求を追加したことに加えて、2024年2月より、各種請求や手続きを実施したお客さま情報等をかんぽ生命保険の本社からそのお客さまを担当するコンサルタントへ適時に連携・通知する取組を、かんぽ生命保険の全ての支店を対象に実施しております。
このような取組を行った結果、当連結会計年度の生命保険業におきましては、保有契約は減少したものの、2024年1月から一時払終身保険の販売を開始したこと等による保険料等収入の増加等により、経常収益は6,744,227百万円(前期比364,665百万円増)となりました。また、新型コロナウイルス感染症に係る保険金支払の減少により基礎利益が増加したことに加え、当該保険金支払の減少等により危険準備金の繰入額は増加したもののキャピタル損益の大幅な改善により、経常利益は160,915百万円(前期比43,022百万円増)となりました。
※ 戻り率とは、払い込みいただく保険料総額に対する、受け取れる学資金の割合のことです。
かんぽ生命保険における保険引受及び資産運用の状況などの詳細な状況については、下記「(参考)生命保険業を行う当社の子会社であるかんぽ生命保険の状況」に記載のとおりであります。
(参考)生命保険業を行う当社の子会社であるかんぽ生命保険の状況
(下表(a)イ.~ニ.の個人保険及び個人年金保険には、かんぽ生命保険が郵政管理・支援機構から受再している簡易生命保険契約を含みません。)
(a) 保険引受及び資産運用の状況
イ.保有契約高明細表
(注) 個人年金保険の金額は、年金支払開始前契約の年金支払開始時における年金原資と年金支払開始後契約の責任準備金額を合計したものであります。
ロ.新契約高明細表
(注) 1.件数は、新契約件数に転換後契約件数を加えた数値であります。なお、転換後契約とは、既契約の転換によって成立した契約であります。
2.個人年金保険の金額は、年金支払開始時における年金原資であります。
ハ.保有契約年換算保険料明細表
(注) 1.年換算保険料とは、1回あたりの保険料について保険料の支払方法に応じた係数を乗じ、1年あたりの保険料に換算した金額であります(一時払契約等は、保険料を保険期間等で除した金額)。
2.医療保障・生前給付保障等には、医療保障給付(入院給付、手術給付等)、生前給付保障給付(特定疾病給付、介護給付等)、保険料払込免除給付(障がいを事由とするものは除きます。特定疾病罹患、介護等を事由とするものを含みます。)等に該当する部分の年換算保険料を計上しております。
ニ.新契約年換算保険料明細表
(注) 1.年換算保険料とは、1回あたりの保険料について保険料の支払方法に応じた係数を乗じ、1年あたりの保険料に換算した金額であります(一時払契約等は、保険料を保険期間等で除した金額)。
2.医療保障・生前給付保障等には、医療保障給付(入院給付、手術給付等)、生前給付保障給付(特定疾病給付、介護給付等)、保険料払込免除給付(障がいを事由とするものは除きます。特定疾病罹患、介護等を事由とするものを含みます。)等に該当する部分の年換算保険料を計上しております。
3.新契約年換算保険料は、新契約に係る年換算保険料に、既契約の転換による転換前後の年換算保険料の純増加分を加えた数値であります。
(参考)かんぽ生命保険が郵政管理・支援機構から受再している簡易生命保険契約の状況
(a) 保有契約高
(注) 計数は、郵政管理・支援機構における公表基準によるものであります。
(b) 保有契約年換算保険料
(注) かんぽ生命保険が郵政管理・支援機構から受再している簡易生命保険契約について、上記ハ.に記載しております個人保険及び個人年金保険の保有契約年換算保険料と同様の計算方法により、かんぽ生命保険が算出した金額であります。
ホ.一般勘定資産の構成
(注)1.機構貸付とは、郵政管理・支援機構(簡易生命保険勘定)への貸付であります。
2.不動産については、土地・建物・建設仮勘定を合計した金額を計上しております。
ヘ.一般勘定資産の資産別運用利回り
(注)1.利回り計算式の分母は帳簿価額ベースの日々平均残高、分子は経常損益中、資産運用収益-資産運用費用として算出した利回りであります。
2.一般勘定計には、有価証券信託に係る資産を含めております。
3.海外投融資とは、外貨建資産と円建資産の合計であります。
(b) 基礎利益
基礎利益は、保険料等収入、保険金等支払金、事業費等の保険関係の収支と、利息及び配当金等収入を中心とした運用関係の収支からなる、生命保険会社の基礎的な期間損益の状況を表す指標であります。
かんぽ生命保険の当事業年度における基礎利益は、2,240億円となりました。
(経常利益等の明細(基礎利益))
(参考) その他項目の内訳
(単位:百万円)
(c) かんぽ生命保険の連結ソルベンシー・マージン比率
生命保険会社は将来の保険金等の支払いに備えて責任準備金を積み立てており、通常予測できる範囲のリスクについては責任準備金の範囲内で対応できます。
ソルベンシー・マージン比率とは、大災害や株価の大暴落など、通常の予測を超えて発生するリスクに対応できる「支払余力」を有しているかどうかを判断するための行政監督上の指標の一つであります。
この比率が200%を下回った場合は、当局によって早期是正措置がとられます。逆にこの比率が200%以上であれば、健全性の一つの基準を満たしていることになります。
当連結会計年度末におけるかんぽ生命保険の連結ソルベンシー・マージン比率は1,023.2%と高い健全性を維持しております。
(注) 保険業法施行規則第86条の2、第88条及び平成23年金融庁告示第23号の規定に基づいて算出しております。
(d) かんぽ生命保険のEV
イ.EVの概要
ⅰ EVについて
エンベディッド・バリュー(以下「EV」といいます。)は対象事業に割り当てられた、資産及び負債から生じる株主への分配可能な利益の価値の見積りであります。ただし、将来の新契約から生じる価値は含みません。この価値は、修正純資産及び保有契約価値で構成されるものであります。
修正純資産は株主に帰属すると考えられる純資産(時価)であり、必要資本とフリー・サープラスで構成されるものであります。
保有契約価値は、保有契約及び保有契約に係る資産から将来発生すると見込まれる株主への分配可能な利益の評価日時点の現在価値であり、必要資本を維持するための費用等を控除したものであります。
生命保険契約は、一般に販売時に多くのコストが発生するため、一時的には損失が発生するものの、契約が継続することで、将来にわたり生み出される利益によりそのコストを回収することが期待される収支構造となっております。現行の法定会計では、このような収支構造をそのまま各年度の損益として把握しておりますが、EVは、全保険期間を通じた損益を現在価値で評価することとなるため、現行の法定会計による財務情報では不足する情報を補うことができる指標の一つと考えております。
ⅱ EEVについて
EVの開示に関する一貫性と透明性の改善を図る目的で、2004年5月にヨーロッパの主要保険会社のCFO(最高財務責任者)の集まりである、CFOフォーラムが、ヨーロピアン・エンベディッド・バリュー(以下「EEV」といいます。)原則及び指針(ガイダンス)を制定いたしました。
2016年5月には、CFOフォーラムによってEEV原則の改正が公表され、EVに2016年1月から施行された欧州ソルベンシーⅡ等の計算で用いた計算手法及び前提の使用が許容されるようになりました。
ⅲ EEVの計算手法
今回のEEVの計算には、市場整合的手法を用いております。この手法は、資産又は負債から発生するキャッシュ・フローを市場で取引されている金融商品と整合的に評価するものであります。
ロ.簡易生命保険契約について
かんぽ生命保険は、郵政民営化法に基づき、2007年10月1日に発足しました。また、2007年9月末までに契約された簡易生命保険契約は、郵政管理・支援機構に承継されるとともに、郵政管理・支援機構が負う保険責任のすべてについて、かんぽ生命保険が受再しております。
かんぽ生命保険は、郵政管理・支援機構との再保険契約において、簡易生命保険契約を他の保険契約と区分して管理すること(簡易生命保険契約に係る危険準備金及び価格変動準備金も区分して管理すること)、簡易生命保険契約から生じた利益(危険準備金及び価格変動準備金の戻入による利益も含んでおります。)も区分して管理すること、及び郵政管理・支援機構が簡易生命保険契約に対して既に約款で約束している確定配当所要額と再保険損益(確定配当所要額及び法人税等を除いたこの区分における利益)の8割の合計額を、郵政管理・支援機構へ再保険配当として支払うことを定めております。EEVの計算においては、この郵政管理・支援機構への再保険配当を差し引いた後の利益を反映しております。
このように郵政管理・支援機構への再保険配当の原資に、簡易生命保険契約に係る危険準備金及び価格変動準備金の戻入による利益が含まれることから、簡易生命保険契約に係る危険準備金及び価格変動準備金は修正純資産には含めておらず、将来において戻入する前提で保有契約価値に含めて計算しております。
ハ.EEVの計算結果
かんぽ生命保険のEEVは以下のとおりであります。
ⅰ 修正純資産
修正純資産は、資産の市場価値のうち、契約者に対する負債及びその他の負債の価値を超過する部分であり、株主に帰属すると考えられる価値であります。株主配当及び国内金利上昇に伴う国内債券の含み損益の減少を主な理由として、当事業年度末における修正純資産は前事業年度末から減少しております。修正純資産の内訳は以下のとおりであります。
(注) 1.計算対象に子会社を含めているため、かんぽ生命保険の連結貸借対照表の純資産の部合計を計上しております。ただし、その他の包括利益累計額合計を除いております。また、自己株式に計上している株式給付信託(BBT)が保有するかんぽ生命保険の株式の帳簿価額を加えております。
2.簡易生命保険契約に係る部分を除いております。
3.保険契約に係らない有価証券、貸付金及び不動産の含み損益、一般貸倒引当金、退職給付の未積立債務(未認識過去勤務費用及び未認識数理計算上の差異)並びに劣後債の含み損益を計上しております。
当事業年度末の修正純資産を計算する際に除いた保険契約に係る部分は以下のとおりであります。
(注) 1.かんぽ生命保険の連結貸借対照表の純資産の部合計を計上しております。ただし、その他の包括利益累計額合計を除いております。また、自己株式に計上している株式給付信託(BBT)が保有するかんぽ生命保険の株式の帳簿価額を加えております。
2.保険契約に係る部分(②)は、簡易生命保険契約に係る部分を計上しております。「ロ.簡易生命保険契約について」をご参照ください。
3.有価証券、貸付金及び不動産の含み損益、一般貸倒引当金、退職給付の未積立債務(未認識過去勤務費用及び未認識数理計算上の差異)並びに劣後債の含み損益を計上しております。
ⅱ 保有契約価値
保有契約価値は、保有契約の評価日時点における価値を表したもので、保有契約及び保有契約に係る資産から将来発生すると見込まれる株主への分配可能な利益を現在価値に割り引いております。「ニ.前事業年度末EEVからの変動要因」に記載のとおり、前提条件(経済前提)と実績の差異を主な理由として、当事業年度末における保有契約価値は前事業年度末から増加しております。保有契約価値の内訳は以下のとおりであります。
将来利益の計算において保険契約に係る資産は簿価評価しております。また、簡易生命保険契約に係る危険準備金及び価格変動準備金が将来において戻入する前提で、その戻入による利益を含めて計算しております。「ロ.簡易生命保険契約について」をご参照ください。
ⅲ 新契約価値
新契約価値は、当期間に獲得した新契約(更新特則による加入契約を含む。条件付解約による加入契約及び転換契約については正味増加分のみ)の契約獲得時点における価値を表したものであります。
当事業年度の新契約価値は前事業年度から増加しております。新契約価値の内訳は以下のとおりであります。
なお、新契約マージン(新契約価値の保険料収入現価に対する比率)は以下のとおりであります。
(注) 将来の収入保険料を、新契約価値の計算に用いたリスク・フリー・レートで割り引いております。
ニ.前事業年度末EEVからの変動要因
ⅰ 前事業年度末EEVの調整
かんぽ生命保険は当事業年度において356億円の株主配当金を支払っており、修正純資産がその分減少しております。
ⅱ 当事業年度新契約価値
新契約価値は、当事業年度に新契約を獲得したことによる契約獲得時点における価値を表したものであり、契約獲得に係る費用を控除した後の金額が反映されております。
ⅲ 期待収益(リスク・フリー・レート分)
保有契約価値の計算にあたっては、将来の期待収益をリスク・フリー・レートで割り引いておりますので、時間の経過とともに割引の影響が解放されます。これには、オプションと保証の時間価値、必要資本を維持するための費用及びヘッジ不能リスクに係る費用のうち当事業年度分の解放を含んでおります。修正純資産からは、対応する資産からリスク・フリー・レート(△0.115%)分に相当する収益が発生しております。
ⅳ 期待収益(超過収益分)
EEVの計算にあたっては、将来の期待収益としてリスク・フリー・レートを用いておりますが、実際の会社はリスク・フリー・レートを超過する利回りを期待しております。この項目は、その期待される超過収益を表しております。
ⅴ 保有契約価値からの移管
当事業年度に実現が期待されていた利益が、保有契約価値から修正純資産に移管されます。これには、前事業年度末の保有契約から期待される当事業年度の利益と、当事業年度に獲得した新契約からの、契約獲得に係る費用を含めた当事業年度の損益が含まれております。
これらは保有契約価値から修正純資産への振替えであり、EEVの金額には影響しません。
ⅵ 前提条件(非経済前提)と実績の差異
前事業年度末の保有契約価値の計算に用いた前提条件(非経済前提)と、当事業年度の実績の差額であります。
ⅶ 前提条件(非経済前提)の変更
前提条件(非経済前提)を更新したことにより、翌事業年度以降の収支が変化することによる影響であります。
ⅷ 前提条件(経済前提)と実績の差異
市場金利やインプライド・ボラティリティ等の経済前提が、前事業年度末EEV計算に用いたものと異なることによる影響であります。当該影響は、当事業年度の実績及び翌事業年度以降の見積りの変更を含んでおります。主に国内株価上昇による保有国内株式の含み益の増加により、EEVは2,762億円増加しました。
ホ.感応度(センシティビティ)
前提条件を変更した場合のEEVの感応度は以下のとおりであります。感応度は、一度に1つの前提のみを変化させることとしており、同時に2つの前提を変化させた場合の感応度は、それぞれの感応度の合計とはならないことにご注意ください。
感応度1から4について、修正純資産の増減額は以下のとおりであります。また、感応度5から11については、保有契約価値のみの増減額となります。
(注) 参考値として、保有契約に係る資産の含み損益も加えた増減額(税引後に換算)を示しております。なお、EEVの計算にあたって、保険契約に係る部分の資産の含み損益については、修正純資産ではなく、保有契約価値の計算に含めて評価しております。
新契約価値の感応度
ⅰ 感応度1:リスク・フリー・レート50bp上昇
(ⅰ)リスク・フリー・レート(フォワード・レート)が各年限とも50bp上昇した場合の影響を表しております。金利の変動により時価が変動する債券・貸付金等を再評価するとともに、将来の運用利回りや割引率を変動させて保有契約価値を再計算しております。
(ⅱ)リスク・フリー・レートについて、補外開始年度以降は終局金利を変えずに補外しております。
ⅱ 感応度2:リスク・フリー・レート50bp低下
(ⅰ)リスク・フリー・レート(フォワード・レート)が各年限とも50bp低下した場合の影響を表しております。なお、50bp低下によりリスク・フリー・レートが0%を下回る場合は0%としております。ただし、50bp低下前のリスク・フリー・レートが0%を下回る場合はその値をそのまま使用しております。
(ⅱ)リスク・フリー・レートについて、補外開始年度以降は終局金利を変えずに補外しております。
ⅲ 感応度3:リスク・フリー・レート50bp低下(低下後の下限なし)
(ⅰ)リスク・フリー・レート(フォワード・レート)が各年限とも50bp低下した場合の影響を表しております。なお、感応度2と異なり、リスク・フリー・レートの正負を判定せず、下限を設けずに50bp低下させております。
(ⅱ)リスク・フリー・レートについて、補外開始年度以降は終局金利を変えずに補外しております。
ⅳ 感応度4:株式・不動産価値10%下落
株式及び不動産の評価日時点の価格が10%下落した場合の影響を表しております。
ⅴ 感応度5:事業費率(維持費)10%減少
事業費率(契約維持に係るもの)が10%減少した場合の影響を表しております。
ⅵ 感応度6:解約失効率10%減少
解約失効率が10%減少(基本となる解約失効率に90%を乗じた水準)した場合の影響を表しております。
ⅶ 感応度7:保険事故発生率(死亡保険)5%低下
死亡保険について、保険事故発生率(死亡率・罹患率)が5%低下(基本となる保険事故発生率に95%を乗じた水準)した場合の影響を表しております。
ⅷ 感応度8:保険事故発生率(年金保険)5%低下
年金保険について、保険事故発生率が5%低下(基本となる保険事故発生率に95%を乗じた水準)した場合の影響を表しております。
ⅸ 感応度9:必要資本を法定最低水準に変更
必要資本を法定最低水準(ソルベンシー・マージン比率200%水準)に変更した場合の影響を表しております。
ⅹ 感応度10:株式・不動産のインプライド・ボラティリティ25%上昇
オプションと保証の時間価値の計算に使用する、株式オプションのインプライド・ボラティリティが25%上昇した場合の影響を表しております。
ⅺ 感応度11:金利スワップションのインプライド・ボラティリティ25%上昇
オプションと保証の時間価値の計算に使用する、金利スワップションのインプライド・ボラティリティが25%上昇した場合の影響を表しております。
ヘ.注意事項
EEVの計算においては、リスクと不確実性を伴う将来の見通しを含んだ多くの前提条件を使用し、それらの多くは個別会社の管理能力を超えた領域に属するものであります。また、将来の実績がEEVの計算に使用した前提条件と大きく異なる場合もあり得ます。
これらの理由により、本EEV開示は、EEV計算に用いられた将来の税引後利益が達成されることを表明するものではなく、使用にあたっては、十分な注意を払っていただく必要があります。
ト.その他の特記事項
かんぽ生命保険では、保険数理に関する専門知識を有する第三者機関(アクチュアリー・ファーム)に、EEVについて検証を依頼し、意見書を受領しております。
⑥ その他
各報告セグメントにおける事業のほか、グループシェアード事業 については、業務集約による効率化効果が大きいと考えられる業務をグループ横断的に集約し、一括してBPR(ビジネスプロセス・リエンジニアリング)やDXを行い、効率化・生産性向上を図る取組を進めております。2023年2月には当社の子会社である日本郵政コーポレートサービス株式会社が日本郵便から共通事務集約センターの業務の一部を受託し、その後も2024年2月に日本郵便から会計センターの業務を受託するなど対象業務を順次拡大しているところです。
病院事業については、地域医療機関との連携や救急患者の受入の強化等による増収対策、業務の効率化等による経費削減等、病院の経営改善を進めているところであります。今後も引き続き上記増収対策や経費削減等の経営改善に取り組みます。
投資事業については、当社の子会社である日本郵政キャピタル株式会社において、当社グループの新規事業の種の探索や既存事業とのシナジーの創出のため、ネットワーク、ブランド力等を活用して成長が期待できる企業への出資(当連結会計年度10件約56億円(2022年度11社総額40億円、設立(2017年11月)からの累計約80社総額約391億円))を行い、出資先企業と当社グループとの連携を進めました。また、2024年3月には日本郵政キャピタル株式会社において「日本郵政キャピタル1号投資事業有限責任組合」を組成しました。今後も、投資先の価値や将来の成長性を見極めながら、出資等に取り組みます。
不動産事業については、当社の子会社である日本郵政不動産株式会社において、「五反田JPビルディング(2023年12月竣工)」や「JPタワー大阪(2024年3月竣工)」等の開発計画の推進、グループ外不動産の取得等、不動産投資(当連結会計年度529.7億円)を行うとともに、「ホテルメルパルク」の賃貸・管理事業を行いました※。また、建物管理・運営を担う同社の子会社であるJPビルマネジメント株式会社においては、「五反田JPビルディング」及び「JPタワー大阪」の建物管理等を新たに受託しております。今後も、建築資材調達費の高騰等の不動産関連市場の動向等を引き続き注視し、不動産事業を慎重に進めてまいります。
※「ホテルメルパルク」は、2023年12月末に横浜、大阪の2か所について営業を終了したため、2024年3月31日現在、営業している施設は、名古屋、広島、熊本の3か所であります。
(3) キャッシュ・フローの状況及び分析・検討
当連結会計年度末における現金及び現金同等物は当期首から10,677,466百万円減少し、59,504,011百万円となりました。
① 営業活動によるキャッシュ・フロー
営業活動においては、銀行業における資金の運用や調達、生命保険業における保険料の収入や保険金の支払等の結果、2,359,045百万円の支出(前期比5,795,174百万円の支出減)となりました。
主な要因として、責任準備金の減少3,005,427百万円があげられます。
② 投資活動によるキャッシュ・フロー
投資活動においては、銀行業及び生命保険業における有価証券の売却、償還による収入等及び有価証券の取得による支出等の結果、7,718,612百万円の支出(前期は9,352,146百万円の収入)となりました。
主な要因として、有価証券の取得による支出44,988,211百万円や有価証券の償還による収入28,411,241百万円、有価証券の売却による収入7,868,266百万円があげられます。
③ 財務活動によるキャッシュ・フロー
財務活動においては、自己株式の取得等の結果、606,258百万円の支出(前期は552,634百万円の収入)となりました。
主な要因として、自己株式の取得による支出299,999百万円、配当金の支払による減少255,684百万円があげられます。
④ 資本の財源及び資金の流動性に係る情報
中期経営計画において実現を目指すこととしている、成長ステージへの「転換」に向けた取組の中で、グループの成長に資する投資として、物流分野の能力増強投資や、賃貸事業等への不動産投資等を計画しております。
上記の他に、当社グループ・グループ各社の企業価値向上に資する幅広い分野での資本提携やM&Aも実施いたします。なお、それらの実行にあたっては、投資判断基準等に照らして慎重に検討し、適切と判断したものを実施することとしております。
また、株主還元については、株主に対する利益の還元を経営上重要な施策の一つとして位置づけ、経営成績に応じた株主への利益還元を継続して安定的に行うことを基本方針としており、中期経営計画においては、引き続き1株当たり年間配当を安定的に実施することとしております。加えて、相当規模の自己株式取得の継続により、更なる株主還元の充実と資本効率の向上を図ります。
それらの財源は、営業活動で得られたキャッシュ・フローのほか、金融2社株式を売却した場合の売却手取金及び銀行借入・社債発行等による有利子負債調達を想定しております。また、当社及び一部の連結子会社においてキャッシュ・マネジメント・システム(CMS)を導入することにより、各社の余剰資金を一元管理することで、資金効率の向上を図っております。なお、当社は株式会社日本格付研究所(JCR)から格付を取得しており、当連結会計年度末現在における長期発行体格付はAA+(安定的)となっております。
資本コストに関しては、ゆうちょ銀行株式の持分割合減少により低下したROEを回復させ、早期に株主資本コストを上回るROEを達成し、中長期的に更なる向上を目指します。
なお、現在予定している設備の新設計画としては、「第3 設備の状況 3 設備の新設、除却等の計画 (1) 重要な設備等の新設等」の記載をご参照ください。
(4) 重要な会計上の見積り及び当該見積りに用いた仮定
当社グループの連結財務諸表は、我が国において一般に公正妥当と認められている会計基準に基づいて作成しております。この連結財務諸表の作成にあたって、資産・負債及び収益・費用の金額に影響を与える見積りを必要とします。
当社グループは、これらの見積りについて過去の実績等を勘案し合理的に判断しておりますが、実際の結果は、見積り特有の不確実性があるため、これらの見積りと異なる場合があります。
特に以下の重要な会計上の見積りが当社グループの連結財務諸表に大きな影響を及ぼす可能性があると考えております。
① 金融商品の時価評価
当社グループの有価証券の一部及びデリバティブ取引は、時価法に基づいて評価しております。時価は、公表された相場価格に基づいて算定しておりますが、公表された相場価格がない場合には合理的な見積りに基づいて算定された価額によっております。
将来、見積りに影響する新たな事実の発生等により、見積額は変動する可能性があります。
金融商品の時価の算定方法は、「第5 経理の状況 1 連結財務諸表等 (1) 連結財務諸表」の(金融商品関係)に、金融商品のうち有価証券の時価評価に用いた会計上の見積り及び当該見積りに用いた仮定のうち重要なものについては、「第5 経理の状況 1 連結財務諸表等 (1) 連結財務諸表」の(重要な会計上の見積り)に記載のとおりであります。
② 有価証券の減損
当社グループの金銭の信託で運用する有価証券を含め売買目的有価証券以外の有価証券のうち、時価又は実質価額が著しく下落したものについては合理的な基準に基づいて減損処理を行っております。株式市場の悪化等、将来の金融市場の状況によっては、多額の減損損失を計上する可能性があります。
③ 固定資産の減損
当社グループは、原則として内部管理上独立した業績報告が行われる単位を基礎として、資産のグルーピングを行っております。資産グループの回収可能価額が帳簿価額を下回った場合は、帳簿価額を回収可能価額まで減額しております。なお、資産グループの回収可能価額は正味売却価額と使用価値のいずれか高い価額としております。正味売却価額は第三者により合理的に算定された評価額等により、使用価値は将来キャッシュ・フローに基づき合理的に算定しております。
固定資産の回収可能価額について、将来キャッシュ・フロー、割引率、正味売却価額等の前提条件に基づき算出しているため、当初見込んでいた収益が得られなかった場合や、将来キャッシュ・フロー等の前提条件が変更された場合、固定資産の減損を実施し、当社グループの業績を悪化させる可能性があります。
④ 繰延税金資産の回収可能性の評価
当社グループは、繰延税金資産の回収可能性の判断に際しては、将来の課税所得を合理的に見積っております。
当連結会計年度における保険子会社の新契約実績は増加しているものの、中期経営計画において想定していた水準まで達しておりませんが、当該課税所得の見積りにおいては、当連結会計年度に作成した経営計画を基礎としており、今後、当該計画における取組方針の下、一定の新契約水準に到達する前提で作成しております。なお、保険子会社において計上した繰延税金資産の回収可能性については、当該経営計画を基礎とした前提の下、複数のストレスシナリオを考慮して判断しております。
以上のとおり、繰延税金資産の回収可能性は、将来の課税所得の見積りに依存するため、将来、当社グループを取り巻く経営環境に大きな変化があった場合等、その見積額が変動した場合は、繰延税金資産の回収可能性が変動する可能性があります。
⑤ 責任準備金の積立方法
当社グループは、保険契約に基づく将来における債務の履行に備えるため、責任準備金を積み立てております。
責任準備金の計算に使用される予定死亡率、予定利率及び予定事業費率などの基礎率は合理的であると考えておりますが、実際の結果が著しく乖離した場合や環境の変化により将来乖離が見込まれる場合には、責任準備金の金額に影響を及ぼす可能性があります。
なお、責任準備金の積立方法は、「第5 経理の状況 1 連結財務諸表等 (1) 連結財務諸表」の(連結財務諸表作成のための基本となる重要な事項)に記載のとおりであります。
⑥ 退職給付債務及び退職給付費用
当社グループの退職給付債務及び退職給付費用は、割引率など将来の退職給付債務算出に用いる数理計算上の前提条件に基づいて算出しております。
このため、実際の結果が前提条件と異なる場合や前提条件の変更が行われた場合には、将来の退職給付債務及び退職給付費用が変動する可能性があります。
なお、退職給付債務等の計算の基礎に関する事項は、「第5 経理の状況 1 連結財務諸表等 (1) 連結財務諸表」の(退職給付関係)に、退職給付債務の会計上の見積り及び当該見積りに用いた仮定のうち重要なものについては、「第5 経理の状況 1 連結財務諸表等 (1) 連結財務諸表」の(重要な会計上の見積り)に記載のとおりであります。
(5) 連結自己資本比率の状況
銀行持株会社としての当社の連結自己資本比率は、銀行法第52条の25の規定に基づき、銀行持株会社が銀行持株会社及びその子会社の保有する資産等に照らしそれらの自己資本の充実の状況が適当であるかどうかを判断するための基準(平成18年金融庁告示第20号)に定められた算式に基づき、連結ベースについて算出しております。
なお、当社は、国内基準を適用のうえ、信用リスク・アセットの算出においては標準的手法を採用しております。
連結自己資本比率(国内基準)
(注) 連結総所要自己資本額は、上記3.に記載しているリスク・アセット等の額に4%を乗じた額であります。
(6) 目標とする経営指標の達成状況
当社グループにおいては、主要な経営目標として1株当たり当期純利益を採用しており、2024年3月期においては当初業績予想69.37円に対し1株当たり当期純利益80.26円となりました。2024年3月期の経営成績の状況及び分析・検討については、上記「(2) 経営成績の状況及び分析・検討」に示しております。
(7) 生産、受注及び販売の状況
当社グループは、郵便・物流事業、郵便局窓口事業、国際物流事業、銀行業及び生命保険業を中心とした広範囲な事業を営んでおり、生産、受注といった区分による表示が困難であることから、「生産、受注及び販売の状況」については、上記「(2) 経営成績の状況及び分析・検討」におけるセグメントの業績に関連付けて示しております。
5 【経営上の重要な契約等】
当社グループの経営上の重要な契約等は、次のとおりであります。
(1) 日本郵政グループ協定等
① 日本郵政グループ協定等の締結について
当社は、事業子会社等との間で、グループ協定等を締結しております。
グループ協定等において、当社及び事業子会社等が、グループ共通の理念、方針その他のグループ運営(グループ全体の企業価値の維持・向上のための諸施策の策定及びその遂行をいいます。)に係る基本的事項について合意することにより、金融2社の上場後においても、引き続きグループ会社が相互に連携・協力し、シナジー効果を発揮する体制を維持しております。グループ協定等の締結は、グループ会社、ひいてはグループ全体の企業価値の維持・向上に寄与していると考えております。
② ブランド価値使用料について
グループ協定等に基づき、当社は、事業子会社等からブランド価値使用料を受け取っております。ブランド価値使用料は、当社グループに属することにより、当社グループが持つブランド力を自社の事業活動に活用できる利益の対価、すなわち、郵政ブランドに対するロイヤリティの性格を有するものであります。
ブランド価値使用料は、当社グループに属することによる利益が事業子会社等の業績に反映されていることを前提とし、事業子会社等が享受する利益が直接的に反映される指標を業績指標として採用し、業績指標に一定の料率を掛けて額を算定することとしており、2024年3月期のブランド価値使用料の総額は124億円であります。
なお、主要な子会社のブランド価値使用料の具体的な算定方法及び2024年3月期の金額は次のとおりであります。
日本郵便
算定方法:連結営業収益(トール社連結分を除く。)(前年度)×0.20%
金 額:58億円
ゆうちょ銀行
算定方法:貯金残高(前年度平均残高)×0.0023%
金 額:44億円
かんぽ生命保険
算定方法:保有保険契約高(前年度末)×0.0036%
金 額:20億円
この算定方法は、重大な経済情勢の変化等、特段の事情が生じない限り変更しないこととしております。
③ 金融2社株式の処分後のグループ協定等について
郵政民営化法第7条第2項の規定により、当社が保有する金融2社の株式は、その全部を処分することを目指し、金融2社の経営状況、ユニバーサルサービス提供に係る責務の履行への影響等を勘案しつつ、できる限り早期に、処分することとされておりますが、当社による金融2社の議決権所有割合にかかわらず、金融2社は、それぞれ日本郵便株式会社法第2条第2項に定める関連銀行又は同条第3項に定める関連保険会社である限り、グループ協定等を維持するものと考えております。
(2) 銀行窓口業務契約及び保険窓口業務契約(期間の定めのない契約)
日本郵便は、日本郵便株式会社法第5条の責務として、簡易な貯蓄、送金及び債権債務の決済の役務並びに簡易に利用できる生命保険の役務を利用者本位の簡便な方法により郵便局で一体的にかつあまねく全国において公平に利用できるようにするユニバーサルサービス義務を果たすために、ゆうちょ銀行との間で、銀行窓口業務契約を締結(2012年10月1日)するとともに、かんぽ生命保険との間で、保険窓口業務契約を締結(2012年10月1日)しております。
銀行窓口業務契約では、日本郵便が、ゆうちょ銀行を関連銀行として、通常貯金、定額貯金、定期貯金の受入れ及び普通為替、定額小為替、通常払込み、電信振替の取引を内容とする銀行窓口業務を営むこととしております。
保険窓口業務契約では、日本郵便が、かんぽ生命保険を関連保険会社として、日本郵便にユニバーサルサービス義務が課される終身保険及び養老保険について、保険募集並びにこれらの保険契約に係る満期保険金及び生存保険金の支払の請求の受理の業務を営むこととしております。
なお、本契約は、期限の定めのない契約であり、特段の事由が生じた場合等を除き、当事者の合意がない限り解除することはできないものと定めております。
(3) 銀行代理業に係る業務の委託契約及び金融商品仲介業に係る業務の委託契約並びに生命保険募集・契約維持管理業務委託契約
① 銀行代理業に係る業務の委託契約及び金融商品仲介業に係る業務の委託契約(期間の定めのない契約)
日本郵便は、ゆうちょ銀行との間で、銀行代理業に係る業務の委託契約(2007年9月12日(締結)、2008年4月22日(変更)、2012年10月1日(変更)、2021年4月26日(変更))、金融商品仲介業に係る業務の委託契約(2007年9月12日(締結)、2012年10月1日(変更))を締結しております。
日本郵便が、銀行代理業に係る業務の委託契約に基づいて行う業務は、上記(2)の銀行窓口業務契約で定めた業務を含め、銀行代理業務、手形交換業務、告知事項確認業務等であります。
日本郵便が、金融商品仲介業に係る業務の委託契約に基づいて行う業務は、金融商品仲介業務、本人確認事務等であります。
なお、本契約は、期限の定めのない契約であり、契約当事者のいずれか一方から、6か月前までに、本契約を解除する旨の協議を申し入れることができ、解除について合意にいたらない場合、書面による通知により解除することができるものと定めております。銀行窓口業務に該当する業務については、上記(2)の契約に定めがある場合を除くほかは、本契約の定めるところによります。
② 生命保険募集・契約維持管理業務委託契約(期間の定めのない契約)
日本郵便は、かんぽ生命保険との間で、生命保険募集・契約維持管理業務の委託契約を締結(2007年9月12日(締結)、2012年10月1日(変更)、2014年9月30日(変更)、2016年3月31日(変更))しております。
日本郵便が、生命保険募集・契約維持管理業務の委託契約に基づいて行う業務は、上記(2)の保険窓口業務契約で定めた業務を含め、保険契約の締結の媒介、保険金、年金、返戻金、貸付金及び契約者配当金等の支払等であります。
なお、本契約は、期限の定めのない契約であり、契約当事者のいずれか一方から、6か月前までに、本契約を解除する旨の協議を申し入れることができ、解除について合意にいたらない場合、書面による通知により解除することができるものと定めております。保険窓口業務に該当する業務については、上記(2)の契約に定めがある場合を除くほかは、本契約の定めるところによります。
(4) 郵便貯金管理業務委託契約及び簡易生命保険管理業務委託契約等(期間の定めのない契約)
ゆうちょ銀行及びかんぽ生命保険は、郵政管理・支援機構の業務である郵便貯金管理業務(公社から承継した郵便貯金の管理に関する業務等)及び簡易生命保険管理業務(同簡易生命保険契約の管理に関する業務等)の一部(払戻し、利息支払等)について、郵政管理・支援機構とそれぞれ郵便貯金管理業務委託契約、簡易生命保険管理業務委託契約を締結し委託を受けております。
また、ゆうちょ銀行は郵政管理・支援機構との間で郵便貯金資産(郵便貯金管理業務の経理を区分する郵便貯金勘定に属する資産)の運用のための貯金に係る契約を、かんぽ生命保険は郵政管理・支援機構との間で簡易生命保険契約の再保険に係る契約をそれぞれ締結しております。
さらに、ゆうちょ銀行及びかんぽ生命保険は、郵政管理・支援機構との間で郵政管理・支援機構が保有する郵便貯金の預金者、簡易生命保険の契約者及び地方公共団体に対する貸付金の総額に相当する額について、ゆうちょ銀行及びかんぽ生命保険からの借入金として郵政管理・支援機構がそれぞれ債務を負うものとする契約を締結しております。
なお、郵便貯金管理業務委託契約、簡易生命保険管理業務委託契約及び簡易生命保険契約の再保険に係る契約の変更又は解除は、総務大臣の認可が必要とされております。
(5) 郵便貯金管理業務の再委託契約及び簡易生命保険管理業務再委託契約
① 郵便貯金管理業務の再委託契約(期間の定めのない契約)
ゆうちょ銀行は、日本郵便との間で、ゆうちょ銀行が郵政管理・支援機構から受託している郵便貯金管理業務について、日本郵便が郵便貯金管理業務の一部を営むこととする郵便貯金管理業務の再委託契約(2007年9月12日(締結)、2008年9月30日(変更)、2012年10月1日(変更))を締結しております。
なお、本契約は、期間の定めのない契約であり、契約当事者のいずれか一方から、6か月前までに、本契約を解除する旨の協議を申し入れることができ、書面により本契約の解除を通知することができるものと定めております。
② 簡易生命保険管理業務再委託契約(期間の定めのない契約)
かんぽ生命保険は、日本郵便との間で、かんぽ生命保険が郵政管理・支援機構から受託している簡易生命保険管理業務について、日本郵便が簡易生命保険管理業務の一部を営むこととする簡易生命保険管理業務再委託契約(2007年9月12日(締結)、2012年10月1日(変更))を締結しております。
なお、本契約は、期間の定めのない契約であり、契約当事者のいずれか一方から、6か月前までに、事業運営上の合理的な理由により本契約を解約する旨、書面による通知を行い、解約することができるものと定めております。
(6) 総括代理店委託契約(1年ごとの自動更新)
かんぽ生命保険は、かんぽ生命保険を保険者とする生命保険契約の募集を行う簡易郵便局に対する指導・教育等について、日本郵便と総括代理店契約(2007年9月12日(締結)、2012年10月1日(変更))を締結しております。
なお、本契約は、契約当事者のいずれか一方から、6か月前までに、事業運営上の合理的な理由により本契約を解約する旨、書面による通知を行い、解約することができるものと定められております。また、生命保険募集・契約維持管理業務委託契約(上記(3)②)が解除された場合は、予告なしに解除することができるものと定められております。
(参考1) ゆうちょ銀行及びかんぽ生命保険からの委託手数料
日本郵便は、ゆうちょ銀行及びかんぽ生命保険との間で、上記(2)、(3)、(5)、(6)に係る業務の対価としての委託手数料の算定方法等を定めております。
ゆうちょ銀行とは、委託手数料支払要領を締結しており、2020年3月期からは基本委託手数料として、平均総預かり資産残高に応じて支払われる「貯金や投資信託等の預かり資産に係る事務等」、送金決済取扱件数に応じて支払われる「送金決済その他役務の提供事務等」の手数料を設定しております。
これに営業目標達成や事務品質の向上を確保するため、成果に見合った「営業・事務報奨」を合わせた手数料となっております。
基本委託手数料は、ゆうちょ銀行での単位業務コストをベースに、日本郵便での取扱実績等に基づき委託業務コストに見合う額を算出し、その前年度からの増減率を、前年度の基本委託手数料に乗じて算出することとしております。
かんぽ生命保険とは、代理店手数料規程等を定めており、募集した新契約に応じて支払われる「新契約手数料」、保有契約件数等に応じて支払われる「維持・集金手数料」、総括代理店契約業務に対して支払われる「総括代理店手数料」が設定されております。
「新契約手数料」には、募集品質の確保を前提に一定基準以上の実績を確保した場合にボーナス手数料等のインセンティブの仕組みを設定する場合があります。2025年3月期においては、2024年3月期に引き続き、募集品質の向上に対するインセンティブの仕組みを実施しております。
また、「維持・集金手数料」には、契約維持管理のための活動促進等を目的にその活動内容に応じたインセンティブ手数料を設定しております。2025年3月期においては、2024年3月期に引き続き、保有契約の維持に対するインセンティブを実施するとともに、保険契約の満期を迎えられるお客さまに適切なアフターフォローを実施し、必要な保障を継続してご提供することに対するインセンティブ及びお客さまの利便性向上につながるかんぽ生命保険のマイページの利用推進に対するインセンティブを実施しております。
募集手数料は予定新契約費を財源として、原則複数年の分割払いとなっており、最初の1年間の支払金額を高く、残りの期間を均等に低く支払うこととしておりましたが、2021年3月期から、契約の継続をより重視するため、最初の1年間の支払金額と残りの期間に支払う金額の比率を変更し、最初の1年間の支払金額を減額し、残りの期間の支払金額を増額しております。維持・集金手数料に設定されている単価は、実地調査に基づく所要時間や、これに係る人件費等を基に算出しております。
(参考2) 独立行政法人郵便貯金・簡易生命保険管理機構法の一部を改正する法律の概要及び金融2社との業務委託契約への影響
2018年12月1日、独立行政法人郵便貯金・簡易生命保険管理機構法の一部を改正する法律が施行されました。これにより、2019年4月1日に独立行政法人郵便貯金・簡易生命保険管理機構の名称が「独立行政法人郵便貯金簡易生命保険管理・郵便局ネットワーク支援機構」に変更され、また、郵政管理・支援機構の目的として、「郵便局ネットワークの維持の支援のための交付金を交付することにより、郵政事業に係る基本的な役務の提供の確保を図り、もって利用者の利便の確保及び国民生活の安定に寄与すること」が追加されました。
郵便局ネットワーク維持に要する費用は、従来、日本郵便と関連銀行・関連保険会社との間の契約に基づく委託手数料により賄われていましたが、当該費用のうち、日本郵便が負担すべき額を除くユニバーサルサービス確保のために不可欠な費用は、本法に基づき、2020年3月期から、ゆうちょ銀行及びかんぽ生命保険からの拠出金を原資として郵政管理・支援機構から日本郵便に交付される交付金で賄われております。
当該ユニバーサルサービス確保のために不可欠な費用の算定方法は、直近の郵便局ネットワークの維持の状況を基礎とした次の費用の合計額となります。
ア あまねく全国において郵便局でユニバーサルサービスが利用できるようにすることを確保するものとなるように郵便局ネットワークを最小限度の規模の郵便局により構成するものとした場合における人件費、賃借料、工事費その他の郵便局の維持に要する費用、現金の輸送及び管理に要する費用、並びに固定資産税及び事業所税
イ 簡易郵便局で郵政事業に係る基本的な役務が利用できるようにすることを確保するための最小限度の委託に要する費用
当該ユニバーサルサービス確保のために不可欠な費用及び交付金・拠出金の算定等に係る郵政管理・支援機構の事務経費は、郵便窓口業務、銀行窓口業務又は保険窓口業務において見込まれる利用者による郵便局ネットワークの利用の度合等に応じて按分され、銀行窓口業務に係る按分額をゆうちょ銀行が、保険窓口業務に係る按分額をかんぽ生命保険が拠出金として拠出することとなり、拠出金の額は郵政管理・支援機構が年度ごとに算定し、総務大臣の認可を受けることとされております。
また、2020年3月期から、当該ユニバーサルサービス確保のために不可欠な費用は、日本郵便が負担すべき額を除き、ゆうちょ銀行及びかんぽ生命保険からの拠出金を原資として郵政管理・支援機構から日本郵便に交付される交付金で賄われることとなり、これを契機にゆうちょ銀行及びかんぽ生命保険が業務委託契約等に基づいて日本郵便に支払っている委託手数料についても2020年3月期から見直しを行っております。銀行代理業務手数料は、郵便局ネットワーク維持に係る「窓口基本手数料」を廃止するなど、保険代理業務手数料は、保有契約件数等に応じて支払われる「維持・集金手数料」のうち、郵便局数等に応じて支払われる手数料を対象に減額するなどの見直しを行いました。
過去5年間の金融2社からの手数料及び郵政管理・支援機構からの交付金の推移は以下のとおりであります。
(注) 1.2022年3月期及び2024年3月期のゆうちょ銀行の手数料合計額は委託業務に係る事故等に伴う貯金手数料の影響により、ゆうちょ銀行の有価証券報告書に記載されている手数料額と一致しません。
2.2021年3月期、2022年3月期及び2024年3月期のかんぽ生命保険の手数料合計額は不適正契約に伴う保険手数料の影響により、かんぽ生命保険の有価証券報告書に記載されている手数料額と一致しません。
金融2社から郵政管理・支援機構への拠出金の推移は以下のとおりであります。
(参考3) 郵政管理・支援機構と契約している業務委託契約の関係は以下のとおりになります。
① 郵便貯金管理業務委託契約
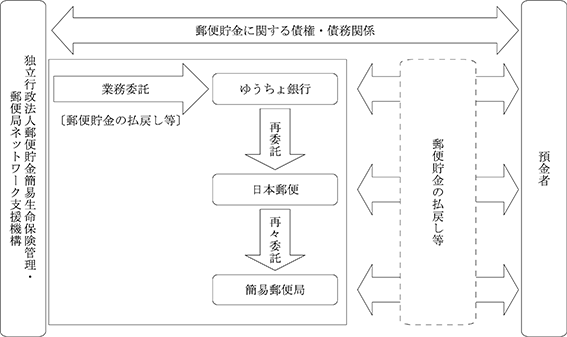
② 簡易生命保険管理業務委託契約
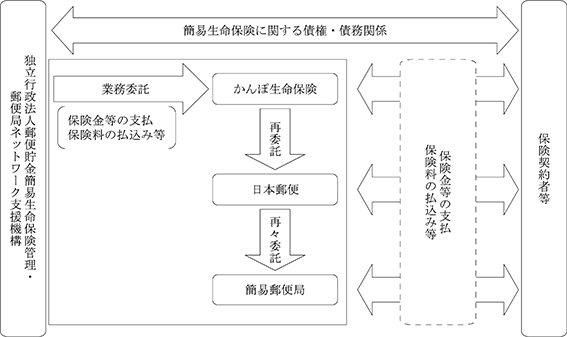
(参考4) 郵便局ネットワーク支援の関係は以下のとおりになります。
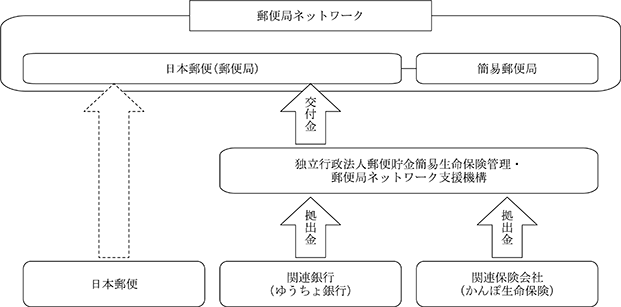
(7) 郵便局局舎の賃貸借契約
日本郵便は、日本郵便の営業所である郵便局を関係法令に適合するように設置するため、15,214局の郵便局局舎(2024年3月31日現在)について賃貸借契約を締結しております。このうち従業員等との間で賃貸借契約を締結している局舎の数が4,132局となっておりますが、これは明治初期の国家財政基盤が不安定な時代にあって、予算的な制約を乗り越え、郵便を早期に全国に普及させるため、地域の有力者が業務を請け負い、郵便局の局舎として自宅を無償提供したことが起源となっているものであります。また、1948年4月に従業員の局舎提供義務が廃止されたことに伴い、すべての郵便局局舎について賃貸借契約を締結することといたしました。その後、郵便局の新規出店、店舗配置の見直し等を通じた郵便局ネットワークの最適化を推進しており、賃貸借契約についても必要に応じて見直しを行い、現在に至っております。
郵便局局舎の賃借料については、従業員等との賃貸借契約を含め、積算法又は賃貸事例比較法に基づき算定しており、定期的に不動産鑑定士による検証等の見直しを実施しております。最近5年間の賃借料総額の実績は、2019年度分594億円、2020年度分593億円、2021年度分595億円、2022年度分597億円、2023年度分609億円になっております。
一部の郵便局局舎の賃貸借契約については、日本郵便の都合で、その全部又は一部を解約した場合で、貸主が当該建物を他の用途に転用することができず損失を被ることが不可避な場合には、貸主から補償を求めることができる旨を契約書に記載しております。解約補償額は、貸主が郵便局局舎に対して投資した総額のうち、解約時における未回収投資額を基礎に算出することとしておりますが、2024年3月31日現在、発生する可能性のある解約補償額は568億円であります。なお、日本郵便の都合により解約した場合であっても、局舎を他用途へ転用する等のときは補償額を減額することから、全額が補償対象とはなりません。
賃貸借契約の契約期間は、2010年6月までに締結した契約については1年間の自動更新となっておりますが、これまで郵便局局舎は長期間、使用しているという実態を踏まえ経済合理性の観点から、長期賃貸を前提とした契約内容に見直しを行ったため、2010年7月以降に締結する契約については、税法上の耐用年数に10年を加えた年数としております。
(8) 簡易郵便局の郵便窓口業務等委託契約
日本郵便は、簡易郵便局受託者(2024年3月31日現在、3,472者)との間で、郵便窓口業務及び印紙の売りさばきに関する業務の委託契約、荷物の運送の取扱いに関する業務の委託契約、銀行代理業に係る業務の再委託契約、郵便貯金管理業務の再再委託契約、生命保険契約維持管理業務の再委託契約、簡易生命保険管理業務の再再委託契約及びカタログ販売等業務に係る委託契約(受託者によっては各契約の一部)を締結しております。なお、簡易郵便局の郵便窓口業務等委託契約の期間は3年間であります。
また、かんぽ生命保険は、簡易郵便局受託者(2024年3月31日現在、363者)との間で、生命保険募集委託契約を締結しております。
(参考) 簡易郵便局受託者の資格については、簡易郵便局法の規定により、禁錮以上の刑に処せられた者で、その執行を終わり、又は執行を受けることがなくなった日から2年を経過しないもの等を除く、以下の者でなければならないと定められております。
① 地方公共団体
② 農業協同組合
③ 漁業協同組合
④ 消費生活協同組合(職域による消費生活協同組合を除く。)
⑤ ①から④までの者のほか、十分な社会的信用を有し、かつ、郵便窓口業務及び印紙の売りさばきに関する業務を適正に行うために必要な能力を有する者
(9) 米国アフラック・インコーポレーテッド及びアフラック生命保険株式会社との資本関係に基づく戦略提携に関する基本合意書
当社は、2018年12月19日開催の取締役会において、アフラック・インコーポレーテッド(本社:米国ジョージア州、会長兼最高経営責任者:ダニエル・P・エイモス)及びその完全子会社であるアフラック生命保険株式会社(本社:東京都新宿区、代表取締役社長:古出眞敏、以下「アフラック生命」といいます。)と資本関係に基づく戦略提携(以下「戦略提携」といいます。)を行うことを決議し、同日付で戦略提携に関する基本合意書を締結いたしました。
なお、これに基づいて、2019年4月29日に、信託を通じて、アフラック・インコーポレーテッド普通株式の取得を開始し、2020年2月13日をもって、予定していた株式数の取得を完了しました。また、取得から4年経過し、信託を通じて保有する議決権が20%に達した※ことから、2024年3月、アフラック・インコーポレーテッドに対して、持分法を適用いたしました。これを受けて、2024年度から同社の利益の一部を当社グループの連結業績に反映してまいります。
① 基本合意書の目的
当社とアフラック生命は、長年に亘り、当社の連結子会社である日本郵便及びかんぽ生命保険とともに行ってきたがん保険に関する様々な取組を通じて、ビジネスパートナーとして強固な信頼関係を確立してきました。
戦略提携は、これまでのがん保険に関する取組について再確認するとともに、当社によるアフラック生命の親会社アフラック・インコーポレーテッドへの投資を通じて、アフラック生命のビジネスの成長が当社への利益貢献につながるという双方の持続的な成長サイクルの実現を目指すものであります。
② 基本合意書の内容
(a) 資本関係
当社は、必要な許認可等の取得を前提として、アフラック・インコーポレーテッド普通株式の発行済株式総数(自己株式を除く。)の7%程度を、信託を通じて取得します。取得から4年経過し議決権が20%以上となった後※、アフラック・インコーポレーテッドを当社の持分法適用関連会社とすることを主たる内容とする資本関係を構築します。
これは、当社によるアフラック・インコーポレーテッドの支配権もしくは経営権の獲得又は経営への介入を目的とするものではありません。
(b) がん保険に関する取組の再確認
当社及びアフラック生命は、日本郵便及びかんぽ生命保険との間で実施してきたがん保険に関する取組を再確認し、今後も進展させるべく合理的な努力を行います。
(c) 新たな協業の取組の検討
がん保険に関する取組に加えて、当社、日本郵便、かんぽ生命保険及びアフラック生命の各社の企業価値向上に資することを目的とした新商品開発における協力や、デジタルテクノロジーの活用、国内外での事業展開や第三者への共同投資における協力、資産運用における協力など新たな協業の取組の検討を行います。
(d) 最高経営者会議及び戦略提携委員会
当社、アフラック・インコーポレーテッド及びアフラック生命は、当社及びアフラック・インコーポレーテッドの各最高経営執行者による定例会議を「最高経営者会議」として引き続き活用し、戦略提携に関する事項も協議します。
また、これまで当社、日本郵便、かんぽ生命保険及びアフラック生命の間で開催してきた、各社の代表執行役、代表取締役等による定例会議を「戦略提携委員会」として引き続き活用し、戦略提携に関する事項も協議します。
※ アフラック・インコーポレーテッドでは、定款の規定により、原則として、普通株式を48か月保有し続けると、1株につき10議決権を行使することができます。
(10) 楽天グループとの資本・業務提携
当社、日本郵便及び楽天グループ株式会社(東京都世田谷区、代表取締役会長兼社長三木谷浩史、以下「楽天」)は、物流、モバイル、DXなど様々な領域での連携を強化することを目的に、2021年3月12日、業務提携合意書を締結しました。
2021年3月29日、当社は、楽天グループの第三者割当増資による募集新株式の引受けを行い、同社の普通株式131,004千株を取得いたしました。
2021年4月28日、当社、日本郵便、ゆうちょ銀行及びかんぽ生命保険が楽天と業務提携合意書を改めて締結しました。
加えて、日本郵便は楽天との間で、2021年4月28日、楽天が設立する新会社(JP楽天ロジスティクス合同会社。2021年7月2日に合同会社から株式会社への組織変更を行い、JP楽天ロジスティクス株式会社に商号変更。)に対して日本郵便が出資をすることに関する統合契約書及びJP楽天ロジスティクスの運営等に関する株主間契約書を締結しました。
当社グループは、全国を網羅する郵便局や物流のネットワークを基盤に、人々の生活に必要不可欠な社会インフラとしての役割を担っております。一方、楽天グループは70以上のサービスと1億以上の楽天会員を有し、独自の経済圏を形成しております。
両社グループは、本資本・業務提携に基づき、お客さまの利便性の向上、地域社会への貢献、そして事業の拡大を目的に、両社グループの経営資源や強みを効果的に活かしたシナジーの最大化を図ります。
また、両社グループは、引き続き、関係の更なる深化の可能性について幅広く検討してまいります。
① 業務提携の概要
2021年4月28日までに両社グループが合意しました業務提携の内容(その後の協議を踏まえて更新したもの)は、以下のとおりであります。
(a) 物流
・共同の物流拠点の構築
・共同の配送システム及び受取サービスの構築
・RFC(楽天フルフィルメントセンター)の利用拡大及び日本郵便のゆうパック等の利用拡大に向けた、日本郵便・楽天グループ両社の協力・取組
・上記取組のための日本郵便・楽天グループの両社が出資する新会社の設立、物流DXプラットフォームの共同事業化
(b) モバイル
・郵便局内のイベントスペースを活用した楽天モバイルの申込み等カウンターの設置(2021年6月~2023年11月)
・日本郵便の配達網や郵便局ネットワークを活用したマーケティング施策の実施
(c) DX
・当社グループのDX推進のための当社グループと楽天グループの間の人材交流に関する協議・検討
・楽天グループによる当社グループのDX推進への協力
(d) 金融
・楽天カード(ゆうちょ銀行デザイン)の取扱いの開始(2021年12月1日から)
・楽天カード(ゆうちょ銀行デザイン)の状況を踏まえた、楽天カードの基盤を活用したゆうちょ銀行を発行主体とするクレジットカードに関する協議・検討
・その他のキャッシュレスペイメント分野等での協業に関する協議・検討
・保険分野での協業に関する協議・検討
(e) EC
・楽天グループが運営するサイト内での日本郵便が取り扱う商品の販売の開始(2022年3月1日から)
・郵便局内での楽天市場の販売商品の注文申込みの受付け(2022年4月1日~同年6月30日の期間で、滋賀県、京都府、大阪府、兵庫県、奈良県及び和歌山県内、2022年6月1日~同年8月31日の期間で北海道内の1道2府4県の郵便局にて実施)
両社グループは、以上のほかにも企業価値の向上に資する戦略的な提携について協議、検討します。
6 【研究開発活動】
該当事項はありません。
第3 【設備の状況】
1 【設備投資等の概要】
当社グループでは、当連結会計年度において、郵便局窓口事業及びその他事業にかかる不動産開発等、業務基盤系システムの更改等、お客さまサービスと業務効率化に資する経営基盤強化のための投資を行いました。
当連結会計年度における設備投資の内訳は、次のとおりであります。
(注) 1.所要資金については、自己資金及び外部調達資金で充当しております。
2.設備投資には、無形固定資産の取得に係る投資を含んでおります。
3.大崎ブライトタワーの一部をかんぽ生命保険が自社所有とするものであります。なお、同社の本社機能の一部は、以前から賃借により当該ビルに入居済みです。
2 【主要な設備の状況】
(1) 提出会社の状況
2024年3月31日現在
(注) 1.帳簿価額のうち「その他」は、工具、器具及び備品と建設仮勘定であります。
2.従業員数は就業人員であり、臨時従業員数(無期転換制度に基づく無期雇用転換者(アソシエイト社員)を含み、派遣社員を除く。)は年間の平均人員を[ ]内に外書きで記載しております。
3.上記のほか、当社の連結会社以外の者との間で賃貸借している主要な設備はありません。
(2) 主要な連結子会社の状況
2024年3月31日現在
(注) 1.帳簿価額のうち「その他」は、工具、器具及び備品と建設仮勘定であります。
2.日本郵便における本社・支社、郵便局及びその他の設備の数は重複しておりません。また、帳簿価額はそれぞれのセグメントの区分に応じて分けて記載しております。
3.日本郵便における郵便局数には閉鎖中の郵便局は含まれませんが、帳簿価額には含まれております。
4.上記のほか、当社の連結会社以外の者から賃借している設備があります。日本郵便(年間賃借料71,382百万円)、ゆうちょ銀行(年間賃借料2,334百万円)、かんぽ生命保険(年間賃借料7,421百万円)であり、主要なものは日本郵便における郵便局施設となります。
5.上記には、日本郵便が賃貸しているJPタワー等の設備(632,208百万円)が含まれております。
6.従業員数は就業人員であり、臨時従業員数(無期転換制度に基づく無期雇用転換者(アソシエイト社員)を含み、派遣社員を除く。)は年間の平均人員を[ ]内に外書きで記載しております。
(3) 主要な在外子会社の状況
2024年3月31日現在
(注) 1.トール社及び同社傘下の子会社の所有する設備のうち、主要なものを記載しております。
2.帳簿価額のうち「その他」には、IFRS第16号適用による使用権資産を含んでおります。
3.上記には、当社の連結子会社以外の者から賃借している土地・建物等が含まれております。
4.従業員数は就業人員であり、臨時従業員数は3月末の人員数を[ ]内に外書きで記載しております。
3 【設備の新設、除却等の計画】
(1) 重要な設備等の新設等
2024年3月31日現在
(注) 1.投資予定額については、当連結会計年度末に計画されている投資予定額の総額から既支払額を差し引いた金額を記載しております。
2.郵便局施設・設備の改修については、計画の見直し等により、投資予定額の総額を変更しております。
3.自動倉庫への投資については、使用権資産115百万豪ドルを含みます。
4.上記のほか、中期経営計画に記載している投資計画については、各案件の投資額等を更に検討した上で、順次具体化してまいります。
(2) 重要な設備の除売却等
経常的な設備の更新のための除売却を除き、重要な設備の除売却等の計画はありません。
第4 【提出会社の状況】
1 【株式等の状況】
(1) 【株式の総数等】
① 【株式の総数】
② 【発行済株式】
(注) 1.当社は、2007年10月1日に、4,320,000,000株(2015年8月1日付で実施した普通株式1株につき30株の割合の株式分割を反映した株式数)を、現物出資(現物出資当初の2007年10月1日の株式数は144,000,000株であり、郵政民営化法第38条の規定に基づき公社から出資(承継)された財産7,703,856百万円)により発行しております。
2.当社は、2024年3月27日付の取締役会決議に基づき、2024年4月12日付で保有する自己株式のうち254,809,200株を消却しております。
(2) 【新株予約権等の状況】
① 【ストックオプション制度の内容】
該当事項はありません。
② 【ライツプランの内容】
該当事項はありません。
③ 【その他の新株予約権等の状況】
該当事項はありません。
(3) 【行使価額修正条項付新株予約権付社債券等の行使状況等】
該当事項はありません。
(4) 【発行済株式総数、資本金等の推移】
(注) 1.2021年6月30日付の自己株式消却による、発行済株式総数の732,129,771株の減少であります。
2. 2022年5月20日付の自己株式消却による、発行済株式総数の110,072,529株の減少であります。
3.2023年4月20日付の自己株式消却による、発行済株式総数の196,748,200株の減少であります。
4.当社は、2024年3月27日付の取締役会決議に基づき、2024年4月12日付で保有する自己株式のうち254,809,200株を消却しております。
(5) 【所有者別状況】
2024年3月31日現在
(注) 1.自己株式254,909,293株は、「個人その他」に2,549,092単元、「単元未満株式の状況」に93株含まれております。
2.株式給付信託が保有する当社株式1,058,700株は、「金融機関」に10,587単元含まれております。
3.当社は、2024年3月27日付の取締役会決議に基づき、2024年4月12日付で保有する自己株式のうち254,809,200株を消却しましたが、所有株式数の割合は、消却前である2024年3月31日時点の発行済株式総数を分母として計算しております。
(6) 【大株主の状況】
2024年3月31日現在
(注) 1.発行済株式(自己株式を除く。)の総数に対する所有株式数の割合につきましては、自己株式(254,909千株)を控除して計算しております。なお、自己株式には株式給付信託が保有する当社株式(1,058千株)を含めておりません。
2.当社は、2024年3月27日付の取締役会決議に基づき、2024年4月12日付で254,809千株の自己株式の消却を実施し、発行済株式総数は3,206,240千株となっておりますが、発行済株式(自己株式を除く。)の総数に対する所有株式数の割合は、消却前である2024年3月31日時点の発行済株式総数を分母として計算しております。
(7) 【議決権の状況】
① 【発行済株式】
2024年3月31日現在
(注) 1.「完全議決権株式(自己株式等)」欄の普通株式には、単元未満株式の買取請求による取得分を含めておりません。
2.「完全議決権株式(その他)」欄の普通株式には、株式給付信託(BBT)が保有する当社株式1,058,700株(議決権10,587個)が含まれております。
3. 「単元未満株式」欄には、自己株式(自己保有株式)が93株含まれております。
4.当社は、2024年3月27日付の取締役会決議に基づき、2024年4月12日付で保有する自己株式のうち254,809,200株を消却しました。その結果、自己株式の消却後の「完全議決権株式(自己株式等)」は100,000株、「発行済株式総数」は3,206,240,300株となっております。
5.当社は、2024年5月15日付の取締役会決議に基づき、2024年5月16日から2025年3月31日までを取得期間とし、当社普通株式320,000,000株、取得価額の総額3,500億円をそれぞれ上限として、立会市場における取引による当社自己株式の取得を実施しております。同決議に基づき、2024年5月16日から2024年5月31日までの間に、17,949,800株取得いたしました。
② 【自己株式等】
2024年3月31日現在
(注) 1.「自己名義所有株式数」には、株式給付信託(BBT)が保有する当社株式1,058,700株を含めておりません。
2.当社は、2024年3月27日付の取締役会決議に基づき、2024年4月12日付で保有する自己株式のうち
254,809,200株を消却しました。その結果、自己株式の消却後の「自己名義所有株式数」は100,000株、「発行済株式総数に対する所有株式数の割合」は0.00%となっております。
3.当社は、2024年5月15日付の取締役会決議に基づき、2024年5月16日から2025年3月31日までを取得期間とし、当社普通株式320,000,000株、取得価額の総額3,500億円をそれぞれ上限として、立会市場における取引による当社自己株式の取得を実施しております。同決議に基づき、2024年5月16日から2024年5月31日までの間に、17,949,800株取得いたしました。
(8) 【役員・従業員株式所有制度の内容】
業績連動型株式報酬制度の概要
当社は、2015年12月21日開催の当社報酬委員会において、当社の執行役並びに日本郵便の取締役(業務を執行していない取締役を除く。)及び執行役員(以下、併せて「本制度対象役員」といいます。)に対し、信託を活用した業績連動型株式報酬制度(以下、「本制度」といいます。)を新たに導入することを決定し、2016年4月26日開催の同委員会の決議において詳細を決定いたしました。
その後、2024年5月27日の同委員会の決議により本制度の見直しを行い、従来の業績連動型株式報酬に加えて、業績非連動型の株式報酬を導入することといたしました。
① 本制度の概要
当社及び日本郵便の業務執行を担う役員等の報酬と株式価値との連動性を明確にし、役員等が株価上昇によるメリットのみならず、株価下落リスクまでも株主のみなさまと共有することにより、当社及び日本郵便の持続的な成長と中長期的な企業価値の向上に対する役員等の貢献意識を一層高めることを目的とするものであります。
本制度は、株式給付信託と称される仕組みを採用します。株式給付信託とは、当社が拠出する金銭を原資として、当社株式が信託を通じて株式市場から取得され、本制度対象役員に対して、予め定める株式給付規程に従って、当社株式及び一定割合の当社株式を換価して得られる金額相当の金銭(以下、「当社株式等」といいます。)が信託を通じて給付される株式報酬制度であり、業績連動型及び業績非連動型で構成されております。
本制度対象役員が当社株式等の給付を受ける時期は、原則として当該役員が退任した後、株式給付規程に定める所定の手続の終了後となります。
② 本制度対象役員に給付される予定の当社株式の総数
1,050,500株(2024年5月31日現在)
③ 本制度による受益権その他の権利を受けることができる者の範囲
本制度対象役員を退任した者のうち株式給付規程に定める受益者要件を満たす者
2 【自己株式の取得等の状況】
(1) 【株主総会決議による取得の状況】
該当事項はありません。
(2) 【取締役会決議による取得の状況】
(注) 東京証券取引所における自己株式立会外買付取引(ToSTNeT-3)及び立会市場における取引による
取得であります。
(注) 1.立会市場における取引による取得であります。
2.「当期間における取得自己株式」及び「提出日現在の未行使割合」には、2024年6月1日から有価証券報告書提出日までの取得株式数は含めておりません。
(3) 【株主総会決議又は取締役会決議に基づかないものの内容】
(注) 当期間における取得自己株式には、2024年6月1日から有価証券報告書提出日までの単元未満株式の買取りによる株式数は含めておりません。
(4) 【取得自己株式の処理状況及び保有状況】
(注) 1.当期間における保有自己株式数には、2024年6月1日からこの有価証券報告書提出日までの単元未満株式の買取り及び買増しによる株式は含まれておりません。
2.当期間における保有自己株式数には、2024年5月15日付の取締役会決議に基づき、2024年6月1日からこの有価証券報告書提出日までに立会市場における取引により取得した自己株式は含めておりません。
3.当事業年度及び当期間における保有自己株式数には、株式給付信託が保有する当社株式数は含まれておりません。
3 【配当政策】
当社は、株主に対する利益の還元を経営上重要な施策の一つとして位置づけ、経営成績に応じた株主への利益還元を継続して安定的に行うことを基本方針としております。
剰余金の配当につきましては、内部留保の充実に留意しつつ、資本効率を意識し、着実な株主への利益還元を実現することを目指してまいります。
当社の剰余金の配当の決定機関は、経営の機動的な運営を確保するため、定款において取締役会と定めております。また、毎年3月31日、9月30日を基準日として、剰余金の配当をすることができる旨を定めております。
当事業年度の配当につきましては、業績等を総合的に判断した結果、普通株式の年間配当は、1株当たり50円(うち中間配当25円)といたします。
内部留保資金につきましては、企業価値の向上を目指すべく、成長機会獲得のための投資や資本効率を意識した資本政策などに活用してまいります。
なお、日本郵政株式会社法第11条に基づき、当社の剰余金の配当その他の剰余金の処分(損失の処理を除く。)については、総務大臣の認可を受けなければその効力を生じません。
基準日が2024年3月期に属する剰余金の配当は、以下のとおりであります。
4 【コーポレート・ガバナンスの状況等】
(1) 【コーポレート・ガバナンスの概要】
当社グループは、当社グループ各社がコーポレートガバナンス体制を構築するとともに、当社が持株会社として以下の体制でグループ経営に臨むことにより、当社グループ全体としても適切なガバナンスの実現を図っております。
① コーポレートガバナンスに関する基本的な考え方
当社は、当社グループの持続的な成長と中長期的な企業価値の創出のため、次の考え方を基本として当社グループのコーポレートガバナンス体制を構築してまいります。
(a) 郵便局ネットワークを通じて当社グループの主要3事業のユニバーサルサービスを提供することにより、安定的な価値を創出するとともに、お客さまにとっての新しい利便性を絶え間なく創造し、質の高いサービスの提供を追求し続けます。
(b) 株主のみなさまに対する受託者責任を十分認識し、株主のみなさまの権利及び平等性が適切に確保されるよう配慮してまいります。
(c) お客さま、株主を含むすべてのステークホルダーのみなさまとの対話を重視し、適切な協働・持続的な共生を目指します。そのため、経営の透明性を確保し、適切な情報の開示・提供に努めます。
(d) 経済・社会等の環境変化に迅速に対応し、すべてのステークホルダーのみなさまの期待に応えるため、取締役会による実効性の高い監督のもと、迅速・果断な意思決定・業務執行を行ってまいります。
また、当社は、当社グループの持続的な成長と中長期的な企業価値の向上のため、コーポレートガバナンスに関する基本的な考え方とその枠組み、運営に関する「日本郵政株式会社コーポレートガバナンスに関する基本方針」を定め、コーポレートガバナンス体制を構築しております。
② 企業統治の体制等
(a) 企業統治の体制の概要
当社は指名委員会等設置会社であり、代表執行役社長が業務執行に関する迅速な意思決定を行い、取締役会がその状況を適切に監督し、社外取締役が過半数を占める指名委員会、報酬委員会及び監査委員会は、それぞれ、株主総会に提出する取締役選任議案の決定、取締役及び執行役の個人別報酬の決定、取締役及び執行役の職務執行の監査などを行っております。
また、当社は、代表執行役社長の諮問機関として経営会議及び投資委員会を設置し、重要な業務執行について協議・報告を行っております。さらに、コンプライアンス委員会、サステナビリティ委員会及び情報開示委員会の専門委員会を経営会議の諮問機関として設置し、これらの委員会が専門的な事項につき審議を行い、その結果を経営会議に報告することにより、経営全体として課題解決に取り組んでおります。
(b) 当該企業統治の体制を採用する理由
当社は、以下の観点から「指名委員会等設置会社」を選択しております。
イ.経営の基本方針の策定等の重要な意思決定及び監督とその決定に基づく業務執行とを分離し、経営の機動性を高めるとともに、取締役会による当社グループの経営監督体制を構築する。
ロ.独立役員を中心とした取締役会並びに指名委員会、報酬委員会及び監査委員会の3委員会の機能発揮により、社外の視点を経営に十分に活用するとともに、経営の意思決定の透明性及び公正性を確保する。
ハ.すべてのステークホルダーのみなさまに対して、適切に説明責任を果たし得るコーポレートガバナンス体制を実現する。
(c) 会社の機関の概要
イ.監督機能
ⅰ 取締役会
有価証券報告書提出日現在における取締役会は、取締役15名(うち社外取締役10名)で構成し、経営の基本方針等、法令で定められた事項のほか、特に重要な業務執行に関する事項等を決定するとともに、取締役及び執行役の職務の執行の監督を行っております。
〔議 長〕 増田 寬也(取締役兼代表執行役社長)
〔構成員〕 飯塚 厚(取締役)、千田 哲也(取締役)、谷垣 邦夫(取締役)、笠間 貴之(取締役)、岡本 毅(社外取締役)、肥塚 見春(社外取締役)、貝阿彌 誠(社外取締役)、佐竹 彰(社外取締役)、諏訪 貴子(社外取締役)、伊藤 弥生(社外取締役)、大枝 宏之(社外取締役)、木村 美代子(社外取締役)、進藤 孝生(社外取締役)、塩野 紀子(社外取締役)
当事業年度は取締役会を12回開催し、グループ各社の経営課題の他、グループ中期経営計画「JP ビジョン2025」見直しに関する議論を行うとともに、グループの業績、リスク管理、コンプライアンス及び内部監査の状況等について報告を受けました。
個々の取締役の出席状況については次のとおりであります。
(注) 1.2023年6月21日に就任しております。
2.2024年3月31日に退任しております。
3.2023年6月21日に退任しております。
ⅱ 指名委員会
有価証券報告書提出日現在における指名委員会は、取締役3名(うち社外取締役2名)で構成し、株主総会に提出する取締役の選任及び解任に関する議案の内容を決定しております。
なお、日本郵政株式会社法の規定により、当社の取締役の選任及び解任の決議は、総務大臣の認可を受けなければ、その効力を生じないこととされております。
〔委員長〕 岡本 毅(社外取締役)
〔委 員〕 進藤 孝生(社外取締役)、増田 寬也(取締役兼代表執行役社長)
当事業年度は指名委員会を4回開催し、取締役候補者及び取締役候補者のスキルマトリックスについて審議、決定を行いました。個々の委員の出席状況については次のとおりであります。
(注) 1.2023年6月21日に退任しております。
2.2023年6月21日に就任しております。
ⅲ 報酬委員会
有価証券報告書提出日現在における報酬委員会は、取締役3名(うち社外取締役2名)で構成し、取締役及び執行役の個人別の報酬等の内容に係る決定に関する方針を定め、同方針に基づき、個人別の報酬等の内容を決定しております。
〔委員長〕 肥塚 見春(社外取締役)
〔委 員〕 大枝 宏之(社外取締役)、増田 寬也(取締役兼代表執行役社長)
当事業年度は報酬委員会を8回開催し、取締役及び執行役の個人別報酬並びに執行役の業績連動報酬について決定しました。その他、役員報酬制度の見通しについて議論を行いました。個々の委員の出席状況については次のとおりであります。
(注) 1.2023年6月21日に報酬委員を退任しております。
2.2023年6月21日に退任しております。
3.2023年6月21日に報酬委員に就任しております。
4.2023年6月21日に就任しております。
ⅳ 監査委員会
有価証券報告書提出日現在における監査委員会は、取締役4名(うち社外取締役4名)で構成し、取締役・執行役の職務執行や、内部統制システムの構築・運用状況の監査、計算書類等に係る会計監査人の監査の方法・結果の相当性の監査、監査報告の作成等を行い、また、株主総会に提出する会計監査人の選任・解任・不再任に関する議案の内容を決定することとしております。
〔委員長〕佐竹 彰(社外取締役、常勤)
〔委 員〕貝阿彌 誠(社外取締役)、諏訪 貴子(社外取締役)、伊藤 弥生(社外取締役)
活動状況については、「(3) 監査の状況 ① 監査委員会監査の状況」をご参照ください。
ロ.執行機能
ⅰ 執行役社長
執行役社長は、取締役会から委任を受けた重要な業務の執行を決定し、また、重要な業務を執行します。
ⅱ 執行役社長以外の執行役
執行役社長以外の執行役は、取締役会が定める職務分掌における担当分野において、取締役会から委任を受けた業務の執行を決定し、また、業務を執行します。
また、企業統治に関して設置した各機関とは別に、業務執行上の意思決定の円滑と充実化のための諮問機関として、経営会議及び各専門委員会を設置しております。概要については以下のとおりであります。
ⅲ 経営会議
執行役社長の諮問機関として、執行役社長が指名する執行役で構成し、原則として、取締役会決議事項、執行役社長の権限事項等の協議を行うほか、グループの重要な経営状況等の報告を行っております。
ⅳ 投資委員会
執行役社長の諮問機関として、執行役社長が指名する執行役で構成し、原則として、高度な機密性を有する子会社等の新設、子会社等の株式の取得及び処分並びに他の会社への資本参加等の案件について協議を行っております。
ⅴ コンプライアンス委員会
経営会議の諮問機関として、以下の者で構成し、当社及び当社グループのコンプライアンスに係る事項について審議を行い、その結果を経営会議に報告しております。
・コンプライアンス統括部、内部監査部、経営企画部及び人事部を担当する執行役
・コンプライアンス統括部長、内部監査部長、経営企画部長及び人事部長
ⅵ サステナビリティ委員会
経営会議の諮問機関として、以下の者で構成し、当社及び当社グループのサステナビリティ経営に係る事項について審議を行い、その結果を経営会議に報告しております。
・サステナビリティ推進部、コンプライアンス統括部、クライシスマネジメント統括部、CXデザイン部、総務部、人事部、経営企画部IR室及び広報部を担当する執行役
ⅶ 情報開示委員会
経営会議の諮問機関として、以下の者で構成し、当社の情報開示及び株主との対話に係る事項について審議を行い、その結果を経営会議に報告しております。
・経営企画部IR室、コンプライアンス統括部、経理・財務部を担当する執行役
ハ.グループ・ガバナンス体制
ⅰ グループ協定等の締結
当社は、グループ運営規程を定め、日本郵便、ゆうちょ銀行及びかんぽ生命保険とグループ協定等を締結し、グループ共通の理念、方針、その他のグループ運営に係る基本的事項について合意しており、これによりグループ各社が相互に連携・協力し、シナジー効果を発揮する体制を構築しております。
また、グループ全体に重大な影響を与える事項や経営の透明度確保に必要な事項については、当社が個別の承認・協議又は報告を求めることにより、グループ・ガバナンスを確保しております。
ⅱ グループ運営会議
日本郵政グループ協定に基づき、効率的かつ効果的なグループ運営を推進するため、グループ経営に関する重要事項を課題ごとに議論し、グループ会社の経営陣の認識の共有を図る場として、以下の者で構成するグループ運営会議を設置しております。
・当社の執行役社長と執行役副社長若干名
・日本郵便、ゆうちょ銀行及びかんぽ生命保険の社長
(d) 内部統制システムの整備の状況
当社は、当社グループの経営方針に則り、業務の健全性・適切性を確保するための態勢の整備に係る「日本郵政株式会社内部統制システムの構築に係る基本方針」を定めるとともに、コンプライアンス、内部監査、リスク管理、情報セキュリティなどの内部統制について、グループ協定等を締結することにより当社グループ各社に態勢の整備を求めております。
また、当社グループ各社から報告を求めることにより、適切な運営が行われているかを常にモニタリングし、必要に応じて改善のための指導を行っております。運用状況は以下のとおりであります。
イ.内部統制システム全般
・当社は、当社グループの内部統制及びコーポレートガバナンスのさらなる強化を目的として、「内部統制等総括会議」を設置し、内部統制又はコーポレートガバナンスに関する必要な事項について審議しております。
・内部統制部門を所管する執行役が、「内部統制システムの構築に係る基本方針」の運用状況について、四半期ごとに内部統制等総括会議及び取締役会等(取締役会、監査委員会及び経営会議をいいます。以下同じ。)に報告することにより、内部統制システムが有効に機能しているか確認しております。
ロ.グループ運営体制
・当社は、事業子会社との間で日本郵政グループ協定、日本郵政グループ運営に関する契約及びグループ運営のルールに関する覚書(以下「グループ運営覚書」といいます。)を締結し、グループ共通の理念、方針その他のグループ運営に係る基本的事項について合意しており、グループ運営を適切かつ円滑に実施するために必要な事項等について、承認・協議を行う又は報告を求める体制を構築しております。
・また、監督官庁等からの命令等に関する報告や営業・業務に関する報告等の項目についても、適切な運用を行っております。
・グループ運営覚書に基づき、事業子会社から重要なグループ内取引等について報告等を受け、当社において点検を行い、グループ内取引が適正に行われていることを確認しております。
ハ.コンプライアンス体制
・当社グループでは、コンプライアンスが経営の最重要課題のひとつであることを認識し、コンプライアンス委員会及び業務推進部署から独立したコンプライアンス統括部署の設置等、実効性のあるコンプライアンス態勢を整備しております。
・また、グループのコンプライアンス経営の推進に係る方針、具体的な運用、お客さまに特にご迷惑をおかけした重大なコンプライアンス違反事案(犯罪に該当する行為も含む。)ほか営業・業務上の課題も含めた諸問題への対応等について情報共有・協議等を行うため、グループコンプライアンス委員会を設置し、同委員会において報告された重要な事項を取締役会等に報告しております。
・コンプライアンス推進の具体的な実践計画である「コンプライアンス・プログラム」を毎年度策定し、その取組状況を四半期ごとにコンプライアンス委員会及び取締役会等に報告しております。
・「コンプライアンス・ハンドブック」の作成・配布、研修の実施等により役員及び社員のコンプライアンス意識向上に取り組んでおります。
・コンプライアンス違反等が生じた場合の報告ルールを定めるとともに、社内窓口、社外窓口及び不適正金融営業通報窓口を設置し、その利用について情報紙を定期的に発行する等して役員及び社員へ周知しております。なお、かんぽ生命保険商品及び投資信託等のグループ会社が取り扱う金融営業専用の不適正金融営業通報窓口では、コンプライアンス違反等とは明確に認められない事象も含めて通報を受け付けられるよう周知し、運用を図っております。
・利便性を向上させるためのポータルサイト「ワンストップ相談・通報プラットフォーム」、外部の弁護士が通報の受付から調査、結果通知までの一連の対応を行う「外部専門チーム」、公正・中立な第三者機関(不服審査会)が通報・相談への対応に対する不服申立ての審査を行う不服審査制度を運用して、内部通報制度の改善に取り組んでおります。
・FATF第4次対日相互審査結果(2021年8月30日公表)等、マネー・ローンダリング、テロ資金供与及び拡散金融の防止に向けた国際的な要請を踏まえ、グループ共通の重要課題である「継続的顧客管理」、「取引モニタリング」、「法人の実質的支配者の管理」について、グループコンプライアンス委員会等で進捗状況等を確認するなど、グループの推進態勢を強化しております。
ニ.反社会的勢力排除体制
・当社グループでは、「日本郵政グループ行動憲章」、「経営トップの宣言」や「反社会的勢力に対する基本方針」をグループ各社のホームページに掲載する等により、社内外に向けて反社会的勢力との関係を遮断し被害を防止することを宣言しております。
・反社会的勢力との対応については、反社会的勢力との対応を統括する部署を設置し、関連情報の一元的管理、対応マニュアルの整備、契約書等への暴力団排除条項の導入指導等を行うとともにグループ各社や外部専門機関とも連携して、組織全体として関係遮断・排除に取り組んでおります。
ホ.リスク管理体制
・当社グループでは、グループ運営覚書にグループ各社の管理対象リスクや当社への報告事項などリスク管理に係る基本事項を定め、グループのリスク管理状況や改善状況をモニタリングし、グループ全体のリスク管理の状況を取締役会等に報告しております。
・また、日本郵政グループオペレーショナルリスク管理連絡会などを通じグループ各社のリスク管理の向上に向けた情報共有・協議を実施しております。
・さらに、当社グループでは、グループ全体のリスクをコントロールする枠組みとして、RAF(リスクアペタイト・フレームワーク)を導入し、経営層が経営計画とともに取得するリスクと種類を承認し、想定外損失の回避、リスク・リターンの向上、アカウンタビリティの確保を通じて企業価値の向上を目指しております。
・また、当社グループでは、外部環境の変化や事業戦略等を踏まえ、毎年、役員アンケートを通じてグループ事業に重大な影響を及ぼすリスクの見直しを行い、上位10項目をトップリスクとして、また、それ以外の重要リスクを含めて、有価証券報告書「事業等のリスク」において開示しております。これらのリスクに対する改善策の策定、取組状況をモニタリングし、取締役会等に報告し、レビューを受けるPDCAサイクルを回しております。
・当社は、グループ運営覚書において定められた危機管理態勢及び危機対応策等に関するルールに基づき、グループ各社の危機管理態勢の有効性の確認、災害発生時の報告・情報共有の実施、緊急時における情報伝達体制の確認等を行い、危機管理態勢の整備状況、訓練の実施状況について日本郵政グループ危機管理委員会へ報告しております。
・また、新型コロナウイルス感染症に対しては、グループ内での統一した対処方針を決定の上、対策を実施いたしました。
・当社は、事業子会社のミスコンダクト事象及び事業子会社の会議体に報告されているグループの価値を大きく毀損する可能性のある事象について、原則週次で各社から報告を受け、それらの事象に関するSNS投稿状況等をモニタリングし、その結果を経営陣へ報告しております。なお、緊急で発生した場合は発生の都度、報告しております。
ヘ.内部監査体制
・当社は、内部監査計画に基づき内部監査を実施し、その結果を取締役会等に報告しております。
・内部監査発見事項の措置状況を四半期ごとに確認し、その結果を取締役会等に報告しております。
・事業子会社の内部監査活動状況等を四半期ごとに把握・評価し、取締役会等に報告しております。
・また、郵便局等のフロントラインの実態を把握するため、予備監査的なヒアリング活動(オンサイトモニタリング)を実施しております。
ト.財務報告に係る体制
・当社は、金融商品取引法に基づき、当社グループの財務報告に係る内部統制を整備・運用するとともに、財務報告の信頼性を確保するため、「財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)」(企業会計審議会)に準拠して、財務報告に係る内部統制の評価を実施しております。また、年度評価計画、進捗状況、当社及び当社グループにおける財務報告に係る内部統制の有効性の判断結果等を取締役会等に報告しております。
チ.情報保存管理体制
・当社は、文書管理規程において各種情報の保存及び管理の方法等を明確化しております。
・文書決裁、保存までのプロセスを電子化した「統合文書管理システム」を適切に運用しております。
・経営会議及び専門委員会の議事録については、正確に記録・作成し、情報の保存及び管理を適切に行っております。
リ.効率的職務執行体制
・当社では、経営会議を原則として毎週開催し、取締役会から委任を受けた事項及び取締役会付議事項について審議しております。また、定期的にグループ運営会議を開催し、グループ経営に関する重要事項の課題等を議論しております。
・グループ運営会議では定例案件の経営情報報告に加え、事業子会社へ寄せられているお客さまの声・社員の声の状況、オペレーショナルリスクの発生状況、SNS上の投稿等のデータの分析結果等について共有し、議論しております。
・組織規程及び職務権限規程を定め、各組織の分掌並びに執行役の職務権限及び責任を明確化し、執行役の職務執行の効率化を図っております。
ヌ.監査委員会関連体制
・内部監査部門及びコンプライアンス部門等、内部統制部門を所管する執行役は監査委員会に定期的に報告を行うとともに、役員及び社員は監査委員会の監査に必要な情報を随時報告しております。また、監査委員会が必要と認めたときには、監査委員会は内部監査部門を所管する執行役に対して調査を求め、又はその職務の執行について具体的に指示を行うこと、内部監査部門の重要な人事、中期監査計画及び年度監査計画の策定等は、監査委員会の同意を得た上で行うことにしております。
・監査委員会の職務を補助するため、執行部門から独立した事務局を設置し、必要な人員を配置しております。また、監査委員会の職務の執行に必要な費用については、必要額を予算計上等し、監査委員会の活動が制約なく行われるようにしております。
・代表執行役と監査委員会は、経営上の重要事項について定期的に意見交換を行い、相互認識を深めるよう努めております。監査委員会は、会計監査人及び事業子会社の監査委員会又は監査役と定期的に意見交換を行うなどして連携を図っております。
また、「内部統制システムの構築に係る基本方針」は、以下のとおり取締役会において決議しております。
〔日本郵政株式会社内部統制システムの構築に係る基本方針〕
(e) 当社のコーポレートガバナンス体制
当社のコーポレートガバナンス体制図は、次のとおりであります。
[模式図(参考資料)]
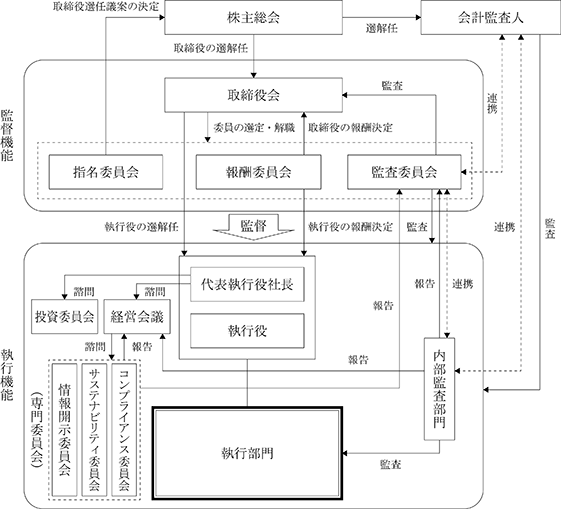
(f) 取締役との責任限定契約
当社は、会社法第427条第1項の規定により、取締役(同項に定める非業務執行取締役等であるものに限る。)との間に、同法第423条第1項の責任を限定する契約を締結できる旨を定款で定めており、当社と当該取締役との間で当該契約を締結しております。ただし、当該契約に基づく責任の限度額は、同法第425条第1項各号に掲げる金額の合計額としております。
(g) 取締役等との補償契約
当社は、すべての取締役及び執行役との間で会社法第430条の2第1項に規定する補償契約を締結しており、同項第1号の費用及び同項第2号の損失を法令の定める範囲内において当社が補償することとしております。
(h) 役員等損害賠償責任保険契約
当社は、保険会社との間で会社法第430条の3第1項に規定する損害賠償責任保険を締結しており、被保険者である当社及び当社の子会社である日本郵便のすべての取締役、執行役、執行役員及び監査役が、会社の役員(執行役員を含む。)としての業務につき行った行為(不作為を含む。)に起因して損害賠償請求がなされたことにより、被保険者が被る損害賠償金や争訟費用等を填補することとしております。ただし、贈収賄などの犯罪行為や意図的に違法行為を行った役員自身の損害等は補償対象外とすることにより、役員等の職務の執行の適正性が損なわれないように措置を講じております。保険料は当該役員が職務を行う会社が全額負担しております。
(i) 取締役の定数
当社に、20名以内の取締役を置く旨を定款で定めております。
(j) 取締役の選任の決議要件
当社は、取締役の選任決議は、議決権を行使することができる株主の議決権の3分の1以上を有する株主が出席し、その議決権の過半数をもって行う旨及び取締役の選任決議は、累積投票によらない旨を定款で定めております。
また、取締役の任期は、選任後1年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時までとする旨及び補欠取締役の任期は、他の取締役の任期の満了の時までとする旨を定款で定めております。
(k) 株主総会の特別決議要件
当社は、株主総会の円滑な運営を行うことを目的として、会社法第309条第2項に定める特別決議について、議決権を行使することができる株主の議決権の3分の1以上を有する株主が出席し、その議決権の3分の2以上をもって行う旨定款に定めております。
(l) 剰余金の配当等の決定機関
当社は、株主への機動的な利益還元を行うため、会社法第459条第1項各号に掲げる事項については、法令に別段の定めのある場合を除き、株主総会の決議によらず、取締役会の決議により定める旨を定款で定めております。
なお、日本郵政株式会社法第11条の規定により、剰余金の配当その他の剰余金の処分(損失の処理を除く。)の決議は、総務大臣の認可を受けなければその効力を生じません。
(m) 取締役及び執行役の責任免除
取締役及び執行役が期待される役割を十分に発揮できることを目的として、当社は、会社法第426条第1項の規定により、取締役会の決議をもって、同法第423条第1項の取締役(取締役であった者を含む。)及び執行役(執行役であった者を含む。)の責任を法令の限度において免除することができる旨を定款で定めております。
(2) 【役員の状況】
男性35名 女性8名(役員のうち女性の比率18.6%)
① 取締役の状況
(注) 1.取締役 岡本 毅、肥塚 見春、貝阿彌 誠、佐竹 彰、諏訪 貴子、伊藤 弥生、大枝 宏之、
木村 美代子、進藤 孝生、塩野 紀子は、社外取締役であります。
2.2024年3月期に係る定時株主総会終結の時から、2025年3月期に係る定時株主総会終結の時までであります。
② 取締役を兼務しない執行役の状況
(注) 2024年3月期に係る定時株主総会後最初に開催された取締役会の終結の時から2025年3月期に係る定時株主総会後最初に開催される取締役会の終結の時までであります。
③ 社外取締役の状況
当社の社外取締役は、10名であります。社外取締役は、企業経営者や弁護士等、多様なバックグラウンドを有しており、それぞれの専門分野における豊富な経験や知見を活かし意見を述べることで、取締役会及び指名・報酬・監査の各委員会の議論が多角化、活性化していると考えております。これらの社外取締役としての活動は、当社の経営の重要事項の決定、業務執行の監督等において重要な役割を果たしており、当社として社外取締役の選任状況は適切であると認識しております。
社外取締役4名で構成される監査委員会は、下記「(3) 監査の状況 ① 監査委員会監査の状況」に記載のとおり、内部監査部門及び会計監査人と相互に連携しながら、取締役・執行役の職務執行や、内部統制システムの構築・運用状況の監査などの職務を遂行し、活動状況を遅滞なく取締役会に報告しております。
また、社外取締役は、取締役会決議に基づき整備されている内部統制システムについて、取締役・執行役等からその構築・運用状況の定期的な報告を受け、コンプライアンス部門、リスク管理所管部門、経理・財務部門など内部統制機能を所管する部門からも定期的に報告を受けております。
社外取締役の兼職する主な他の法人等及び選任の理由は以下のとおりであり、上記「①取締役の状況」の「所有株式数」の欄に記載しております当社株式の保有を除き、その他の各社外取締役と当社との人的関係、資本的関係及び取引関係その他の利害関係はありません。
なお、社外取締役10名は全員、当社が定める「日本郵政株式会社独立役員指定基準」を充足しており、東京証券取引所の規定する、一般株主と利益相反が生じるおそれのない社外取締役であると判断し、独立役員として指定しております。
<参考:「日本郵政株式会社独立役員指定基準」>
(3) 【監査の状況】
① 監査委員会監査の状況
(a) 監査委員会の組織及び人員
有価証券報告書提出日現在における監査委員会は、取締役4名(うち社外取締役4名)で構成されております。
なお、佐竹彰監査委員は、住友精密工業株式会社等において、代表取締役副社長執行役員等を歴任し、長年にわたり株式会社の経営及び財務部門の業務に携わっており、財務及び会計に関する相当程度の知見を有しております。
また、監査委員会の職務を補助する組織として、執行部門から独立した監査委員会事務局を設置し、専属の使用人5名(有価証券報告書提出日現在)を配置して、監査委員会が行う監査に関する補助等、監査委員会に関する事務を行っております。
(b) 監査の方法
監査委員会は、監査方針・監査計画を定め、内部監査部門等と連携するとともに、取締役会等の重要会議に出席し、取締役・執行役等からその職務の執行に関する事項の報告を受け、必要に応じて説明を求め、重要な決裁書類等を閲覧し、会社の業務・財産の状況を調査するなどの方法により、監査を実施しております。取締役会決議に基づき整備されている内部統制システムについては、取締役・執行役等からその構築・運用の状況について定期的に報告を受け、コンプライアンス部門、リスク管理所管部門、経理・財務部門など内部統制機能を所管する部門からも定期的に報告を受けております。
子会社については、子会社の取締役、監査委員・監査役と情報の交換等を図り、必要に応じ、事業の報告を受けております。
さらに、監査委員会は、会計監査人が独立の立場を保持し、適正な監査を実施しているかを監視・検証するとともに、会計監査人からその職務の執行状況の報告、職務執行の適正を確保する体制整備に係る通知を受け、説明を求めるなどして、計算書類等について検討しております。
監査委員会は、これらの監査活動を定期的に取締役会に報告し、監査委員以外の取締役との情報共有に努めるとともに、必要に応じて取締役会で、あるいは執行部門に意見を述べております。
(c) 当事業年度の監査活動状況
イ.監査委員会の開催状況等
当社は監査委員会を月1回以上開催し、必要に応じて更に開催して監査を実施しております。当事業年度の開催回数と各委員の出席状況、主な議題は次のとおりであります。また、このほか、監査委員会では、グループの営業拠点等の往査、主要子会社の監査委員・監査役との意見交換等を実施しております。
(開催回数と各委員の出席状況)
(注) 2023年6月21日に就任しております。
(主な議題)
常勤の監査委員は、監査の環境整備、社内情報の収集に努めました。また、内部統制システムの構築・運用状況や、会計監査人の職務の執行状況等、特に、当事業年度は中期経営計画「JP ビジョン2025」の進捗状況及び見直しの検討状況について、経営会議等の社内の重要な会議への出席、社員へのヒアリング等により収集した情報を他の監査委員や取締役会と共有することに努めました。
ロ.具体的な検討内容
当事業年度において重点的に監査し、検討した主な内容は以下のとおりであります。
ⅰ 内部統制システムの構築・運用
(ⅰ) コンプライアンス態勢
・ かんぽ生命保険商品の募集品質の確保
・ 郵便局長など管理社員による部内犯罪抑止の取組
・ マネー・ローンダリング及びテロ資金供与対策等の取組
・ 顧客情報の管理状況
・ 内部通報制度の運用状況
(ⅱ) リスク管理態勢
・ コンダクト・リスクの管理態勢
・ 運用に係るリスク管理態勢(ストレステストの実施状況等)
(ⅲ) ITガバナンス、サイバーセキュリティ
(ⅳ) 適切な開示・IR活動、適正な連結会計・財務報告を確保する内部統制
・ ESG・SDGs・サステナビリティに係る近時の状況も踏まえた適切な開示状況
・ IR活動での株主との「建設的な対話」状況
・ 不動産事業セグメント開示に向けた進捗状況
・ 監査上の主要な検討事項(KAM:Key Audit Matters)の検討等会計監査人との連携
(ⅴ) 事業子会社以外のグループ子会社の経営・内部統制状況
(ⅵ) 内部監査態勢
・ 内部監査の実施状況、実効性、高度化の取組
ⅱ 中期経営計画「JP ビジョン2025」の進捗状況(見直しの検討状況含む)
ハ.監査委員会と会計監査人との連携
監査委員会は、会計監査人から事前に監査計画の説明を受け、定期的に監査実施報告を受けるほか、監査上の主要な検討事項(KAM)について協議し、あるいは会計監査上の重要なポイント等を把握するため、必要に応じて意見交換を行うなどの連携を図っております。なお、KAMについては特に「責任準備金及び価格変動準備金に係る繰延税金資産の回収可能性に関する判断の合理性」について注視し、会計監査人等と詳細に意見交換しております。
ニ.監査委員会と内部監査部門との連携
監査委員会は、内部監査部門から定期的に内部監査の実施状況、監査結果等、内部監査に関する重要な事項について報告を受け、経営に重大な影響を及ぼすおそれのある重要事項については速やかに報告を受けております。この場合において、監査委員会が必要と認めたときには、監査委員会は内部監査部門に対して調査を求め、またはその職務の執行について具体的に指示を行うものとしております。また、内部監査部門の重要な人事、中期監査計画・年度監査計画の策定等は、監査委員会の同意を得た上で行うことにしております。さらに、監査委員会に内部監査部門を所管する執行役が常時出席し、監査上の問題認識の共有を図っているほか、監査委員会は、内部監査部門から職務・責任の遂行状況及び監査手法・人材育成等、内部監査の持続的な高度化・強化策の内容及び実施状況について報告を受け、年次で内部監査機能の整備・運用状況をレビューし、評価を行う等、監査委員会と内部監査部門とは緊密に連携しております。
② 内部監査の状況
当社は、被監査部門から独立した組織として内部監査部を設置しており、内部監査部に43名(2024年3月末現在)配置しております。
当社の内部監査は、当社グループの健全かつ適正な業務の運営に資するため、「グループ内部監査基本方針」(2022年9月に制定した、当社グループの内部監査の基本的な考えを示したもの)、「グループ運営覚書」及び「日本郵政株式会社内部監査規程」等に基づき、当社グループの経営諸活動の遂行状況及び内部管理態勢等を適切性、有効性の観点から検証・評価しております。また、内部監査の実施に当たっては、内部監査人協会の「内部監査の専門職的実施の国際基準」等に則り監査を行っており、監査委員会及び会計監査人と緊密な連携を保ち、コンプライアンス統括部、クライシスマネジメント統括部、経理・財務部など内部統制機能を所管する部署とも連携することで、効率的かつ実効性ある内部監査の実現に努めております。
加えて、内部監査の品質向上のため、内部監査員へのサーベイや、監査委員会が実施した内部監査機能の整備・運用状況の評価を活用しております。
なお、会計監査人との相互連携については、監査計画・監査発見事項を共有しております。内部監査と監査委員会監査との連携については、上記「① 監査委員会監査の状況」をご参照ください。
また、内部監査の報告体制については、上記「(1) コーポレート・ガバナンスの概要 ②企業統治の体制等 (d) 内部統制システムの整備の状況 ヘ.内部監査体制」をご参照ください。
③ 会計監査の状況
(a) 監査法人の名称
当社は、有限責任 あずさ監査法人との間で、監査契約を締結し、会計監査を受けております。
(b) 継続監査期間
19年間
(c) 業務を執行した公認会計士及び監査業務に係る補助者の構成
当期において、業務を執行した公認会計士は、前野充次氏(継続監査年数4年)、村松啓輔氏(同2年)、河野祐氏(同1年)であります。
また、監査業務に係る補助者の構成は公認会計士12名、その他15名であります。
(d) 監査法人の選定方針と理由
監査委員会は、会計監査人の選定にあたって、会計監査人の職務遂行状況、監査体制、独立性・専門性及び報酬水準などが適切であるかについて確認し、評価することとしております。監査委員会は、この評価を踏まえ、また、以下に掲げる「会計監査人の解任又は不再任の決定の方針」に該当する事実が認められなかったため、有限責任 あずさ監査法人の再任が適当であると判断しました。
<会計監査人の解任又は不再任の決定の方針>
監査委員会は、会社法第340条第1項各号に該当すると判断したときは、会計監査人を解任する方針です。また、監査委員会は、会計監査人の職務遂行の状況等を総合的に勘案し、必要と判断したときにおいては、会計監査人の解任又は不再任に関する株主総会提出議案の内容を決定する方針です。
(e) 監査委員会による監査法人の評価
監査委員会は、会計監査人の評価にあたって、「会計監査人の選任等に関する評価基準」を定めております。その具体的な内容は、解任事由の有無、監査法人の品質管理体制、監査チームの独立性・適切性、監査報酬の水準、監査委員会とのコミュニケーション、経営者及び内部監査部門とのコミュニケーション、グループ監査並びに不正リスクへの対応体制などであり、監査委員会では、会計監査人とのコミュニケーション、関係部署へのヒアリング、公認会計士・監査審査会による検査結果や日本公認会計士協会による品質管理レビュー結果等も踏まえ、会計監査人の評価を行っております。
④ 監査報酬の内容等
(a) 監査公認会計士等に対する報酬の内容
イ. 前連結会計年度
当社が監査公認会計士等に対して報酬を支払っている非監査業務の内容は、公認会計士法第2条第1項の業務以外の業務(非監査業務)であり、社債発行における引受事務幹事会社への書簡作成業務であります。
また、当社の連結子会社が監査公認会計士等に対して報酬を支払っている非監査業務の内容は、公認会計士法第2条第1項の業務以外の業務(非監査業務)であり、自己資本比率算定に関する合意された手続による調査業務等であります。
ロ. 当連結会計年度
当社が監査公認会計士等に対して報酬を支払っている非監査業務の内容は、公認会計士法第2条第1項の業務以外の業務(非監査業務)であり、社債発行における引受事務幹事会社への書簡作成業務であります。
また、当社の連結子会社が監査公認会計士等に対して報酬を支払っている非監査業務の内容は、公認会計士法第2条第1項の業務以外の業務(非監査業務)であり、自己資本比率算定に関する合意された手続による調査業務等であります。
(b) 監査公認会計士等と同一のネットワーク(KPMGメンバーファーム)に属する者に対する報酬 ((a)を除く)の内容
イ. 前連結会計年度
当社が監査公認会計士等と同一のネットワーク(KPMGメンバーファーム)に属する者に対して報酬を支払っている非監査業務の内容は、公認会計士法第2条第1項の業務以外の業務(非監査業務)であり、税務アドバイザリー業務等であります。
また、当社の連結子会社が監査公認会計士等と同一のネットワーク(KPMGメンバーファーム)に属する者に対して報酬を支払っている非監査業務の内容は、公認会計士法第2条第1項の業務以外の業務(非監査業務)であり、税務アドバイザリー業務等であります。
ロ. 当連結会計年度
当社が監査公認会計士等と同一のネットワーク(KPMGメンバーファーム)に属する者に対して報酬を支払っている非監査業務の内容は、公認会計士法第2条第1項の業務以外の業務(非監査業務)であり、税務アドバイザリー業務等であります。
また、当社の連結子会社が監査公認会計士等と同一のネットワーク(KPMGメンバーファーム)に属する者に対して報酬を支払っている非監査業務の内容は、公認会計士法第2条第1項の業務以外の業務(非監査業務)であり、税務アドバイザリー業務等であります。
(c) その他重要な監査証明業務に基づく報酬の内容
イ. 前連結会計年度
該当事項はありません。
ロ. 当連結会計年度
該当事項はありません。
(d) 監査報酬の決定方針
監査報酬については、監査人の監査計画・監査内容、監査に要する時間、監査体制、前事業年度の報酬水準等を考慮し、法令に従い監査委員会の同意を得て、決定しております。
(e) 監査委員会が会計監査人の報酬等に同意した理由
監査委員会は、会計監査人の監査計画の内容、会計監査の職務遂行状況及び報酬見積りの算出根拠などが適切かどうかについて検討した結果、これらについて適切と判断したため、会計監査人の報酬等について、会社法第399条第1項及び第4項の規定に基づき同意しております。
(4) 【役員の報酬等】
① 役員の報酬等の額又はその算定方法の決定に関する方針の内容及び決定方法
当事業年度の当社の取締役及び執行役の報酬等につきましては、報酬委員会が定めた以下の「取締役及び執行役の個人別の報酬等の内容に係る決定に関する方針」に則って報酬等の額を決定しました。
なお、「取締役及び執行役の個人別の報酬等の内容に係る決定に関する方針」は、2024年5月27日開催の報酬委員会において改訂が決議されております。下記「⑧ 役員報酬制度の改定について」をご参照ください。
また、当社では、報酬委員会において、上記方針に則って、取締役及び執行役の職責・役位に応じた報酬水準の相当性などについて多角的な検討を行い、役位ごとの基本報酬額を定める「日本郵政株式会社役員報酬基準」及び執行役の業績連動型株式報酬について定める「日本郵政株式会社役員株式給付規程」を定めております。
これらの基準・規程に基づき、個人別の基本報酬額及び株式報酬に係る付与ポイント等を報酬委員会において決定しており、それぞれの内容は上記方針に沿うものであると判断しております。
〔取締役及び執行役の個人別の報酬等の内容に係る決定に関する方針〕
(a) 報酬体系
イ.取締役と執行役を兼務する場合は、執行役としての報酬を支給する。
ロ.当社の取締役が受ける報酬については、経営等に対する責任の範囲・大きさを踏まえ、職責に応じた確定金額報酬を支給するものとする。
ハ.当社の執行役が受ける報酬については、職責に応じた基本報酬(確定金額報酬)及び業績連動型の株式報酬を支給するものとし、持続的な成長に向けた健全なインセンティブとして機能する仕組みとする。
(b) 取締役の報酬
取締役の報酬については、経営の監督という主たる役割を踏まえ、職責に応じた一定水準の確定金額報酬を支給し、その水準については取締役としての職責の大きさ並びに当社の現況を考慮して相応な程度とする。
(c) 執行役の報酬
執行役の報酬については、役位によって異なる責任の違い等を踏まえ、その職責に応じた一定水準の基本報酬(確定金額報酬)及び経営計画の達成状況等を反映させた業績連動型の株式報酬を支給する。
基本報酬の水準については執行役の職責の大きさと当社の現況を考慮して相応な程度とする。ただし、特別な業務知識・技能が必要な分野を担当する執行役であって、その職責に応じた報酬によっては他社において当該分野を担当する役員が一般に受ける報酬水準を著しく下回ることとなる者については、職責に応じた報酬に代え、他社の報酬水準を参考とした報酬を基本報酬とすることができる。
株式報酬については、持続的な成長に向けた健全なインセンティブの観点から、職責に応じた基本ポイント及び個人別評価に基づく評価ポイントに経営計画の達成状況等に応じて変動する係数を乗じて算出されるポイントを毎年付与し、退任時に累積されたポイントに応じた株式及び一定割合の株式を換価して得られる金銭を給付するものとする。
なお、国家公務員からの出向者が執行役に就任した場合にあっては、当該執行役の退任時(退任後、引き続いて国家公務員となる場合を除く。)に国家公務員としての在職期間を通算の上、社員の退職手当規程を準用して算出された退職慰労金を支給できるものとする。
(d) その他
当社の取締役又は執行役であってグループ会社の取締役、監査役、執行役又は執行役員を兼職する場合は、当該取締役又は執行役が主たる業務執行を行う会社においてその報酬を支給する。
② 業績連動型報酬に係る指標、当該指標を選択した理由及び当該業績連動報酬の額の決定方法
当事業年度の執行役に対して支給する業績連動型の株式報酬については、執行役の職責に応じた基本ポイント及び職務の遂行状況等に基づく個人評価ポイントに、当事業年度の会社業績(経営計画の達成状況等)に応じて変動する係数を乗じて、付与ポイントを算定しております。
執行役の個人評価については、当該執行役が担当する業務における成果、取組状況等を個別に評価して決定しております。
会社業績に係る指標については、経営の達成度について総合的な判断を可能とするため、複数の異なるカテゴリーから指標を設定することとし、当社の事業形態・内容に適したものとして、財務指標である「親会社株主に帰属する当期純利益」、「連結経常利益率」、非財務指標である「中期経営計画「JP ビジョン2025」の進捗状況」、「グループにおける重大な事務事故・不祥事の発生状況、コンプライアンス体制の運用状況」をその指標としております。
また、支給対象の執行役に重大な不正・違反行為等が発生した場合には、当該執行役への支給株式数の算定の基礎となるポイントの減額・没収(マルス)ができる制度を設けております。
なお、業績連動報酬とそれ以外の報酬等の支払割合の決定方針は定めておりません。
なお、2024年5月27日開催の報酬委員会において「取締役及び執行役の個人別の報酬等の内容に係る決定に関する方針」の改訂が決議されたことを踏まえ、「業績連動型報酬に係る指標、当該指標を選択した理由及び当該業績連動報酬の額の決定方法」も改訂しております。下記「⑧ 役員報酬制度の改定について」をご参照ください。
③ 役員区分ごとの報酬等の総額、報酬等の種類別の総額及び対象となる役員の員数
(注) 1.取締役と執行役の兼務者に対しては、取締役としての報酬等は支給しておりません。
2.取締役4名は、主要な連結子会社の取締役及び執行役(員)を兼務しており、主要な連結子会社に属し専ら主要な連結子会社の業務執行を行った期間について、当社取締役としての報酬等は支給しておりません。なお、主要な連結子会社から受け取る4名の報酬総額は117百万円となります。
3.執行役25名は、主要な連結子会社の取締役又は執行役(員)を兼務し、うち6名は主要な連結子会社に属し専ら主要な連結子会社の業務執行を行った期間について、当社執行役としての報酬等は支給しておりません。なお、主要な連結子会社から受け取る6名の報酬総額は130百万円となります。
4.業績連動報酬等には、当事業年度に費用計上した金額を記載しております。なお、当社では原則として、毎年度事業年度末において、当該事業年度に発生したと見込まれる金額を引当金として費用計上し、退任時(給付時)等に当該引当金を取り崩す処理を行っております。
5.当社は、非金銭報酬等として執行役に対して本制度に基づき株式報酬を交付しております。当該株式報酬については業績連動報酬等に含めております。
6.役員退職慰労金、役員賞与の支給はありません。
④ 当事業年度における当該業績連動報酬に係る指標の目標、実績
⑤ 提出会社の役員ごとの連結報酬等の総額等
連結報酬等の総額が1億円以上である者が存在しないため、記載しておりません。
⑥ 方針の決定権限を有する者の氏名又は名称、その権限の内容及び裁量の範囲並びに報酬額等の決定に関する手続の概要等
当社は、「取締役及び執行役の個人別の報酬等の内容に係る決定に関する方針」に基づき、役位ごとの報酬額を定める「日本郵政株式会社役員報酬基準」及び業績連動型報酬について定める「日本郵政株式会社役員株式給付規程」を報酬委員会において定めております。
報酬委員会は、当該方針又は当該規程に基づき、取締役及び執行役の役職及び役位に応じた個人別の報酬額並びに業績等に応じた個人別の株式報酬に係る付与ポイント等を決定しております。
〔当事業年度における報酬委員会の活動内容〕
⑦ 非金銭報酬等の内容
当社は、非金銭報酬等として執行役に対して上記「② 業績連動型報酬に係る指標、当該指標を選択した理由及び当該業績連動報酬の額の決定方法」に基づき株式報酬を支給しております。当該株式報酬については上記「③ 役員区分ごとの報酬等の総額、報酬等の種類別の総額及び対象となる役員の員数」に記載のとおり業績連動報酬等に含めて開示しており、その内容は「1 株式等の状況 (8) 役員・従業員株式所有制度の内容」に記載のとおりであります。
⑧ 役員報酬制度の改定について
当社は、2024年5月27日開催の報酬委員会において、執行役に対する短期業績に連動した金銭報酬制度(年次賞与)を導入することなどを内容とする「取締役及び執行役の個人別の報酬等の内容に係る決定に関する方針」の改定を決議いたしました。
これにより、当社の執行役の報酬は、固定報酬としての「基本報酬」、変動報酬としての「業績連動型金銭報酬」及び「業績連動型株式報酬」とその他の非金銭報酬としての「業績非連動型株式報酬」により構成されることになります。
〔取締役及び執行役の個人別の報酬等の内容に係る決定に関する方針〕
(a) 報酬体系
イ.取締役と執行役を兼務する場合は、執行役としての報酬を支給する。
ロ.当社の取締役が受ける報酬については、経営等に対する責任の範囲・大きさを踏まえ、職責に応じた確定金額報酬を支給するものとする。
ハ.当社の執行役が受ける報酬については、職責に応じた基本報酬(確定金額報酬)、短期インセンティブである賞与並びに中長期インセンティブである株式報酬(業績非連動型及び業績連動型)を支給するものとし、業績目標の達成及び持続的な成長に向けた健全なインセンティブとして機能する仕組みとする。
(b) 取締役の報酬
取締役の報酬については、経営の監督という主たる役割を踏まえ、職責に応じた一定水準の確定金額報酬を支給し、その水準については取締役としての職責の大きさ及び各委員会における役割並びに当社の現況を考慮して相応な程度とする。
(c) 執行役の報酬
執行役の報酬については、役位によって異なる責任の違い等を踏まえ、その職責に応じた一定水準の基本報酬(確定金額報酬)及び株式報酬(業績非連動型)並びに経営計画の達成状況等を反映させた業績連動型の賞与及び株式報酬を支給する。
基本報酬の水準については執行役の職責の大きさと当社の現況を考慮して相応な程度とする。ただし、特別な業務知識・技能が必要な分野を担当する執行役であって、その職責に応じた報酬によっては他社において当該分野を担当する役員が一般に受ける報酬水準を著しく下回ることとなる者については、職責に応じた報酬に代え、他社の報酬水準を参考とした報酬を基本報酬とすることができる。
賞与については、単年度の業績目標の着実な達成を促すインセンティブとして機能するよう、職責に応じた基準額に個人別評価に基づく係数及び経営計画の達成状況等に応じて変動する支給率を乗じて算出される金銭を毎年付与する。
株式報酬については、中長期的な企業価値の向上及び持続的な成長に向けた健全なインセンティブとして機能するよう、職責に応じた定額のポイントを毎年付与するとともに、職責に応じた役位ごとの基準ポイントに中期経営計画に定める業績目標の達成状況等に応じて変動する支給率を乗じて算出されるポイントを中期経営計画の最終年度終了後に付与し、当社の退任時に累積されたポイントに応じた当社株式及び一定割合の当社株式を換価して得られる金銭を給付するものとする。
なお、国家公務員からの出向者が執行役に就任した場合にあっては、当該執行役の退任時(退任後、引き続いて国家公務員となる場合を除く。)に国家公務員としての在職期間を通算の上、社員の退職手当規程を準用して算出された退職慰労金を支給できるものとする。
(d) その他
当社の取締役又は執行役であってグループ会社の取締役、監査役、執行役又は執行役員を兼職する場合は、当該取締役又は執行役が主たる業務執行を行う会社においてその報酬を支給する。
〔業績連動報酬に係る指標、当該指標を選択した理由及び当該業績連動報酬の額の決定方法〕
(a) 業績連動型金銭報酬(年次賞与)
執行役に対して支給する短期業績連動型の金銭報酬(年次賞与)については、執行役の職責に応じた役位ごとの基準額に職務の遂行状況等による個人別評価に基づく係数及び経営計画の達成状況等に応じて変動する支給率を乗じて算定します。
執行役の個人評価については、当該執行役が担当する業務における成果、取組状況等を個別に評価して決定しております。
会社業績に係る指標については、経営の達成度について総合的な判断を可能とするため、複数の異なるカテゴリーから指標を設定することとし、当社の事業形態・内容に適したものとして、財務指標である「親会社株主に帰属する当期純利益」、「連結経常利益率」、非財務指標である「サステナビリティ指標(社員エンゲージメントスコア、本社女性管理者比率、温室効果ガス排出量削減施策の実施状況、ESG評価機関の評価の改善状況)」、「中期経営計画「JP ビジョン2025+」の進捗状況」、「グループにおける重大な事務事故・不祥事の発生状況、コンプライアンス体制の運用状況」をその指標としております。
また、支給対象の執行役に重大な不正・違反行為等が発生した場合には、当該執行役に支給した賞与額の全部又は一部を返還させること(クローバック)ができる制度を設けております。
(b) 業績連動型株式報酬
執行役に対して支給する業績連動型の株式報酬については、中期経営計画期間の最終年度終了後、執行役の職責に応じた役位ごとの基準ポイントに中期経営計画に定める業績目標の達成状況に応じて変動する支給率を乗じて算定したポイントを付与します。
支給率決定の基となる業績目標は、中長期的な企業価値の向上及び持続的な成長に向けた健全なインセンティブとして株式報酬が機能するよう中期経営計画に定める中長期の目標・指標を採用することとし、現在の中期経営計画において重要な指標のひとつであるROE(株主資本ベース)をその指標としております。
また、支給対象の執行役に重大な不正・違反行為等が発生した場合には、当該執行役への支給株式数の算定の基礎となるポイントの減額・没収(マルス)ができる制度を設けております。
〔2024事業年度における当該業績連動報酬に係る指標の目標〕
(5) 【株式の保有状況】
① 提出会社における投資株式の区分の基準及び考え方
純投資目的である投資株式は、主に株式の価値の変動又は株式に係る配当によって利益を受けることを目的とするものであり、純投資目的以外の目的である投資株式は、業務提携の強化等を目的とするものであります。
② 提出会社における株式の保有状況
当社の株式の保有状況については以下のとおりであります。
(a) 保有目的が純投資目的以外の目的である投資株式
イ. 保有方針及び保有の合理性を検証する方法並びに個別銘柄の保有の適否に関する取締役会等における検証の内容
当社は、業務提携の強化等純投資以外の観点から、当社グループの中長期的な企業価値の向上に資すると判断される上場企業の株式等(以下、本「(5) 株式の保有状況 ② 提出会社における株式の保有状況 (a) 保有目的が純投資目的以外の目的である投資株式 イ. 保有方針及び保有の合理性を検証する方法並びに個別銘柄の保有の適否に関する取締役会等における検証の内容」において「政策保有株式」といいます。)を取得し保有することができることとしております。
当社が保有する政策保有株式について、中長期的な経済合理性や将来の見通し等を勘案の上、その保有の狙い・合理性について取締役会において毎年度検証するとともに、検証の内容を開示します。
2024年4月の取締役会において、上記主旨に則り検証を行った結果、当社の保有する政策保有株式2銘柄について、継続保有が適当であることを確認いたしました。
ロ. 銘柄数及び貸借対照表計上額
ハ. 特定投資株式及びみなし保有株式の銘柄ごとの株式数、貸借対照表計上額等に関する情報
特定投資株式
みなし保有株式
前事業年度及び当事業年度において、該当事項はありません。
(b) 保有目的が純投資目的である投資株式
前事業年度及び当事業年度において、該当事項はありません。
(c) 当事業年度中に投資株式の保有目的を純投資目的から純投資目的以外の目的に変更したもの
該当事項はありません。
(d) 当事業年度中に投資株式の保有目的を純投資目的以外の目的から純投資目的に変更したもの
該当事項はありません。
③ かんぽ生命保険における株式の保有状況
当社及び連結子会社のうち、投資株式の貸借対照表計上額(投資株式計上額)が最も大きい会社(最大保有会社)であるかんぽ生命保険については以下のとおりであります。
(a) 保有目的が純投資目的以外の目的である投資株式
イ. 保有方針及び保有の合理性を検証する方法並びに個別銘柄の保有の適否に関する取締役会等における検証の内容
かんぽ生命保険は、業務提携の強化等純投資以外の観点から、かんぽ生命保険の中長期的な企業価値向上に資すると判断される上場企業の株式等(以下、本「(5) 株式の保有状況 ③ かんぽ生命保険における株式の保有状況 (a) 保有目的が純投資目的以外の目的である投資株式 イ. 保有方針及び保有の合理性を検証する方法並びに個別銘柄の保有の適否に関する取締役会等における検証の内容」において「政策保有株式」といいます。)を取得し保有することができるものとしております。
かんぽ生命保険が保有することができる政策保有株式については、取締役会においてその保有目的の適切性及び保有することの合理性等について精査し、保有の適否を毎年度検証するとともに、検証の内容を開示することとしております。
なお、かんぽ生命保険は、現在政策保有株式を保有しておりません。
ロ. 銘柄数及び貸借対照表計上額
ハ. 特定投資株式及びみなし保有株式の銘柄ごとの株式数、貸借対照表計上額等に関する情報
前事業年度及び当事業年度において、該当事項はありません。
(b) 保有目的が純投資目的である投資株式
(c) 当事業年度中に投資株式の保有目的を純投資目的から純投資目的以外の目的に変更したもの
該当事項はありません。
(d) 当事業年度中に投資株式の保有目的を純投資目的以外の目的から純投資目的に変更したもの
該当事項はありません。
第5 【経理の状況】
1.当社の連結財務諸表は、「連結財務諸表の用語、様式及び作成方法に関する規則」(昭和51年大蔵省令第28号)、「銀行法施行規則」(昭和57年大蔵省令第10号)及び「保険業法施行規則」(平成8年大蔵省令第5号)に基づいて作成しております。
2.当社の財務諸表は、「財務諸表等の用語、様式及び作成方法に関する規則」(昭和38年大蔵省令第59号。以下「財務諸表等規則」という。)に基づいて作成しております。
また、当社は、特例財務諸表提出会社に該当し、財務諸表等規則第127条の規定により財務諸表を作成しております。
3.当社は、金融商品取引法第193条の2第1項の規定に基づき、連結会計年度(自 2023年4月1日 至 2024年3月31日)の連結財務諸表及び事業年度(自 2023年4月1日 至 2024年3月31日)の財務諸表について、有限責任 あずさ監査法人の監査を受けております。
4.当社は、連結財務諸表等の適正性を確保するための特段の取り組みを行っております。具体的には、公益財団法人財務会計基準機構に加入し情報を入手するとともに、外部団体による研修に参加することにより会計基準等の内容を適切に把握し、会計基準等の変更について的確に対応できる体制の整備を行っております。
また、適正な連結財務諸表等を作成するための基本方針、社内規程、マニュアル等の整備を行っております。
1 【連結財務諸表等】
(1) 【連結財務諸表】
① 【連結貸借対照表】
② 【連結損益計算書及び連結包括利益計算書】
【連結損益計算書】
【連結包括利益計算書】
③ 【連結株主資本等変動計算書】
前連結会計年度(自 2022年4月1日 至 2023年3月31日)
当連結会計年度(自 2023年4月1日 至 2024年3月31日)
④ 【連結キャッシュ・フロー計算書】
【注記事項】
(連結財務諸表作成のための基本となる重要な事項)
1.連結の範囲に関する事項
(1) 連結子会社 217社
主要な会社名 日本郵便株式会社、株式会社ゆうちょ銀行、株式会社かんぽ生命保険
なお、JPインベストメント・シグマ地域事業承継合同会社ほか4社及びToll Holdings Pty Limited(以下「トール社」という。)傘下の子会社4社は設立等により、当連結会計年度から連結の範囲に含めております。また、トール社傘下の子会社10社は清算したことにより、当連結会計年度から連結の範囲から除外しております。
また、JPトールロジスティクス株式会社及びトールエクスプレスジャパン株式会社は、2023年4月1日付で、JPロジスティクスグループ株式会社及びJPロジスティクス株式会社に商号を変更しております。
(2) 非連結子会社
主要な会社名 アドバンスド・フィンテック1号投資事業有限責任組合、かんぽNEXTパートナーズ株式会社、スプリング投資事業有限責任組合
非連結子会社は、その資産、経常収益、当期純損益(持分に見合う額)、利益剰余金(持分に見合う額)及びその他の包括利益累計額(持分に見合う額)等からみて、連結の範囲から除いても企業集団の財政状態及び経営成績に関する合理的な判断を妨げない程度に重要性が乏しいため、連結の範囲から除外しております。
2.持分法の適用に関する事項
(1) 持分法適用の非連結子会社
該当ありません。
(2) 持分法適用の関連会社 13社
株式会社ジェイエイフーズおおいた、リンベル株式会社、セゾン投信株式会社、日本ATMビジネスサービス株式会社、JP投信株式会社、株式会社Good Technology Company、Aflac Incorporated、トール社傘下の関連会社
なお、Aflac Incorporatedは議決権比率が増加したことにより、当連結会計年度から持分法適用の範囲に含めております。Aflac Incorporatedの株式取得は2020年2月13日に完了しておりますが、同社の定款の規定(普通株式を48カ月保有し続けることにより、1株につき10議決権が割り当てられる)が適用されたことにより、当連結会計年度において当社の議決権比率が増加しております。
(3) 持分法非適用の非連結子会社
主要な会社名
アドバンスド・フィンテック1号投資事業有限責任組合、かんぽNEXTパートナーズ株式会社、スプリング投資事業有限責任組合
(4) 持分法非適用の関連会社
株式会社エーアイスクエア、株式会社AVILEN、三井物産かんぽアセットマネジメント株式会社
持分法非適用の非連結子会社及び関連会社は、当期純損益(持分に見合う額)、利益剰余金(持分に見合う額)及びその他の包括利益累計額(持分に見合う額)等からみて、持分法の対象から除いても連結財務諸表に重要な影響を与えないため、持分法の対象から除いております。
(5) 持分法の適用の手続きについて特に記載する必要があると認められる事項
持分法適用の関連会社のうち、決算日が連結決算日と異なる会社については、当該会社の事業年度に係る財務諸表を使用しております。
3.連結子会社の事業年度等に関する事項
(1) 連結子会社の決算日
6月末日 5社
12月末日 33社
3月末日 179社
(2) 6月末日及び一部の12月末日を決算日とする連結子会社については、3月末日現在で実施した仮決算に基づく財務諸表により、また、その他の連結子会社については、それぞれの決算日の財務諸表により連結しております。
連結決算日と上記の決算日との間に生じた重要な取引については、必要な調整を行っております。
4.会計方針に関する事項
(1) 商品有価証券の評価基準及び評価方法
商品有価証券の評価は、時価法により行っております。
(2) 有価証券の評価基準及び評価方法
① 有価証券の評価は、満期保有目的の債券については移動平均法による償却原価法(定額法)、「保険業における「責任準備金対応債券」に関する当面の会計上及び監査上の取扱い」(日本公認会計士協会業種別監査委員会報告第21号)に基づく責任準備金対応債券については移動平均法による償却原価法(定額法)、持分法非適用の非連結子会社株式(及び出資金)並びに関連会社株式(及び出資金)については移動平均法による原価法、その他有価証券については時価法(売却原価は主として移動平均法により算定)、ただし市場価格のない株式等については移動平均法による原価法により行っております。
なお、その他有価証券の評価差額(為替変動による評価差額を含む。ただし、為替変動リスクをヘッジするために時価ヘッジを適用している場合を除く。)については、全部純資産直入法により処理しております。
② 金銭の信託において信託財産を構成している有価証券の評価は、上記①と同様の方法によっております。
なお、その他の金銭の信託の評価差額については、全部純資産直入法により処理しております。
(3) デリバティブ取引の評価基準及び評価方法
デリバティブ取引の評価は、時価法により行っております。
(4) 固定資産の減価償却の方法
① 有形固定資産(リース資産及び使用権資産を除く。)
有形固定資産の減価償却は、定額法を採用しております。
また、主な耐用年数は次のとおりであります。
建 物 2年 ~ 50年
その他 2年 ~ 75年
② 無形固定資産(リース資産を除く。)
無形固定資産は、定額法により償却しております。なお、自社利用のソフトウエアについては、当社及び連結子会社で定める利用可能期間(主として5年)に基づいて償却しております。
③ リース資産
所有権移転ファイナンス・リース取引に係るリース資産については、自己所有の固定資産に適用する減価償却方法と同一の方法によっております。
所有権移転外ファイナンス・リース取引に係るリース資産については、リース期間を耐用年数とし、残存価額を零とする定額法により償却しております。
④ 使用権資産
トール社及び傘下の関係会社におけるリース取引に係る使用権資産については、使用権資産の耐用年数又はリース期間のいずれか短い期間にわたって定額法により償却しております。
(5) 貸倒引当金の計上基準
① 当社及び連結子会社(銀行子会社及び保険子会社を除く。)の貸倒引当金は、一般債権については過去の貸倒実績率等を勘案して必要と認めた額、貸倒懸念債権等特定の債権については個別に回収可能性を勘案し、回収不能見込額をそれぞれ計上しております。
② 銀行子会社における貸倒引当金は、予め定めている償却・引当基準に則り、次のとおり計上しております。
「銀行等金融機関の資産の自己査定並びに貸倒償却及び貸倒引当金の監査に関する実務指針」(日本公認会計士協会銀行等監査特別委員会報告第4号)に規定する正常先債権及び要注意先債権に相当する債権については、一定の種類ごとに分類し、予想損失率等に基づき計上しております。破綻懸念先債権に相当する債権については、債権額から担保の処分可能見込額及び保証による回収可能見込額を控除し、その残額のうち必要と認める額を計上しております。破綻先債権及び実質破綻先債権に相当する債権については、債権額から担保の処分可能見込額及び保証による回収可能見込額を控除した残額を計上しております。
銀行子会社におけるすべての債権は、資産の自己査定基準に基づき、営業関連部署等が資産査定を実施し、当該部署から独立した資産監査部署が査定結果を監査しております。
③ 保険子会社における貸倒引当金は、債権の貸倒れによる損失に備えるため、資産の自己査定基準及び償却・引当基準に則り、貸倒実績率に基づき算定した額及び個別に見積もった回収不能額を計上しております。
保険子会社におけるすべての債権は、資産の自己査定基準に基づき、関連部署が資産査定を実施し、当該部署から独立した資産監査部署が査定結果を監査しており、その査定結果に基づいて上記の引当を行っております。
なお、破綻先(破産、民事再生等、法的形式的な経営破綻の事実が発生している債務者をいう。)及び実質破綻先(実質的に経営破綻に陥っている債務者をいう。)に対する担保・保証付債権等については、債権額から担保の評価額及び保証等による回収が可能と認められる額を控除した残額を取立不能見込額として債権額から直接減額しており、その金額は、前連結会計年度92百万円、当連結会計年度45百万円であります。
(6) 投資損失引当金の計上基準
投資損失引当金は、投資に対する損失に備えるため、当社及び一部の連結子会社が、各社の定める規程に基づき、有価証券の発行会社の財政状態等を勘案して必要と認められる額を計上しております。
(7) 賞与引当金の計上基準
賞与引当金は、従業員への賞与の支払いに備えるため、従業員に対する賞与の支給見込額のうち、当連結会計年度に帰属する額を計上しております。
(8) 従業員株式給付引当金の計上基準
従業員株式給付引当金は、一部の連結子会社が、各社の定める規程に基づき、従業員に対する自社の株式の給付に備えるため、株式給付債務の見込額に基づき計上しております。
(9) 役員株式給付引当金の計上基準
役員株式給付引当金は、当社及び一部の連結子会社が、各社の定める規程に基づき、執行役等に対する自社の株式等の給付に備えるため、株式給付債務の見込額に基づき計上しております。
(10) 睡眠貯金払戻損失引当金の計上基準
睡眠貯金払戻損失引当金は、負債計上を中止した貯金について、預金者からの払戻請求に備えるため、将来の払戻請求に応じて発生する損失を見積り必要と認める額を計上しております。
(11) 退職給付に係る会計処理の方法
① 退職給付債務の算定にあたり、退職給付見込額を当連結会計年度末までの期間に帰属させる方法については給付算定式基準によっております。また、過去勤務費用及び数理計算上の差異の費用処理方法は次のとおりであります。
過去勤務費用 その発生時の従業員の平均残存勤務期間内の一定の年数(7年~14年)による定額法により費用処理
数理計算上の差異 各連結会計年度の発生時の従業員の平均残存勤務期間内の一定の年数(7年~14年)による定額法により按分した額を、それぞれ発生の翌連結会計年度から費用処理
なお、一部の連結子会社は退職給付信託を設定しております。
② 退職共済年金負担に要する費用のうち、逓信省及び郵政省(郵政事業に従事)に勤務し1959年1月以降に退職した者の1958年12月以前の勤務期間に係る年金給付に要する費用(以下「整理資源」という。)の負担について、当該整理資源に係る負担額を算定し「退職給付に係る資産」に含めて計上しております。
なお、当社は退職給付信託を設定しております。
数理計算上の差異については、発生時における対象者の平均残余支給期間内の一定の年数(7年)による定額法により按分した額を発生の翌連結会計年度から費用処理しております。
③ 退職共済年金負担に要する費用のうち、逓信省及び郵政省(郵政事業に従事)に勤務し1958年12月以前に退職した者の恩給給付に要する費用(以下「恩給負担金」という。)の負担について、当該恩給負担金に係る負担額を算定し「退職給付に係る負債」に含めて計上しております。
なお、当社は退職給付信託を設定しております。
数理計算上の差異については、発生時における対象者の平均残余支給期間内の一定の年数(5年)による定額法により按分した額を発生の翌連結会計年度から費用処理しております。
(12) 重要な収益及び費用の計上基準
当社及び当社の連結子会社の顧客との契約から生じる収益に関する主要な事業における主な履行義務の内容及び当該履行義務を充足する通常の時点(収益を認識する通常の時点)は以下のとおりであります。
① 郵便・物流事業における郵便、荷物に係る収益
郵便・物流事業においては、郵便サービスを全国一律の料金であまねく公平に提供しております。また、物流サービスとして、宅配便(ゆうパック等)及びメール便(ゆうメール等)の運送業務を提供しております。
郵便・物流事業における郵便、荷物に係る収益については、引受から配達完了までの一定期間にわたり履行義務が充足されるため、履行義務の充足に係る進捗度を見積り、当該進捗度に応じて収益を認識しております。
② カタログ販売等の物販事業に係る収益
郵便局窓口事業においては、カタログ等を利用して行う生産地特産品販売等の商品又は権利の販売及び、店頭等におけるフレーム切手販売、年賀状印刷サービス及び文房具販売等の商品の販売又は役務の提供を行っております。
カタログ販売等の物販事業に係る収益については、顧客に商品等を引き渡した時点で、顧客が当該商品等に関する支配を獲得し履行義務が充足されると判断していることから、当該時点で収益を認識しております。なお、商品等の販売のうち、代理人に該当すると判断したものについては、顧客から受け取る対価の総額から仕入先に対する支払額を差し引いた純額で収益を認識しております。
③ 不動産事業に係る不動産販売収益
郵便局窓口事業においては、開発した不動産物件の販売を行っております。
不動産事業に係る不動産販売収益については、不動産等の売買契約に定められた引渡義務を履行した時点で、顧客が当該不動産物件の支配を獲得し履行義務が充足されると判断していることから、当該時点で収益を認識しております。
④ 国際物流事業に係る収益
国際物流事業においては、アジア・オセアニアからの輸出入を中心としたフルラインでの国際貨物輸送(以下、「フォワーディング事業」という。)、及び、アジア・オセアニアにおける輸送・倉庫管理や資源・政府分野物流等のサービス(以下、「ロジスティクス事業」という。)を行っております。
フォワーディング事業に係る収益については、契約に基づく輸送期間にわたり履行義務が充足されるため、履行義務の充足に係る進捗度を見積り、当該進捗度に応じて収益を認識しております。また、ロジスティクス事業に係る収益については、顧客への役務提供を完了した時点で履行義務が充足されると判断していることから、当該時点で収益を認識しております。
(13) 外貨建の資産及び負債の本邦通貨への換算基準
外貨建資産・負債は、主として連結決算日の為替相場による円換算額を付しております。
なお、在外子会社等の資産及び負債は、在外子会社等の決算日の直物相場による円換算額を付し、収益及び費用は、期中平均相場による円換算額を付し、換算差額は純資産の部における為替換算調整勘定及び非支配株主持分に含めております。
(14) 重要なヘッジ会計の方法
① 金利リスク・ヘッジ
金融資産・負債から生じる金利リスクに対するヘッジ会計の方法は、原則として繰延ヘッジを適用しております。
ヘッジの有効性評価は、ヘッジ対象とヘッジ手段に関する重要な条件が金利スワップの特例処理の要件とほぼ同一となるヘッジ指定を行っているため、高い有効性があるとみなしており、これをもって有効性の評価に代えております。また、一部の金融資産・負債から生じる金利リスクをヘッジする目的で、金利スワップの特例処理を適用しております。
なお、銀行子会社において、小口多数の金銭債務に対する包括ヘッジについては、「銀行業における金融商品会計基準適用に関する会計上及び監査上の取扱い」(日本公認会計士協会業種別委員会実務指針第24号)に規定する繰延ヘッジを適用しております。ヘッジの有効性評価の方法については、相場変動を相殺するヘッジについて、ヘッジ対象となる貯金とヘッジ手段である金利スワップ取引等を一定の残存期間ごとにグルーピングのうえ特定し評価しております。
② 為替変動リスク・ヘッジ
外貨建有価証券の為替相場の変動リスクに対するヘッジ会計の方法は、繰延ヘッジ、時価ヘッジ又は振当処理を適用しております。
外貨建有価証券において、事前にヘッジ対象となる外貨建有価証券の銘柄を特定し、当該外貨建有価証券について外貨ベースで取得原価以上の直先負債が存在すること等を条件に包括ヘッジとしております。
ヘッジの有効性評価は、個別ヘッジの場合には、ヘッジ対象とヘッジ手段に関する重要な条件がほぼ同一となるようなヘッジ指定を行っているため、高い有効性があるとみなしており、これをもって有効性の評価に代えております。
(15) のれんの償却方法及び償却期間
のれんは、発生原因に応じて20年以内での均等償却を行っております。ただし、その金額に重要性が乏しい場合には、発生年度に一括償却しております。
(16) 価格変動準備金の計上方法
価格変動準備金は、保険業法第115条の規定に基づき算出した額を計上しております。
(17) 連結キャッシュ・フロー計算書における資金の範囲
連結キャッシュ・フロー計算書における資金の範囲は、手許現金、随時引き出し可能な預金及び容易に換金可能であり、かつ、価額の変動について僅少なリスクしか負わない取得日から3カ月以内に償還期限の到来する短期投資(銀行子会社における「現金預け金」のうち、譲渡性預け金を除く。)及び資金管理において現金同等物と同様に利用されている当座借越(負の現金同等物)であります。
(18) その他連結財務諸表作成のための基本となる重要な事項
① 責任準備金の積立方法
連結会計年度末時点において、保険契約上の責任が開始している契約について、保険契約に基づく将来における債務の履行に備えるため、保険業法第116条第1項に基づき、保険料及び責任準備金の算出方法書(保険業法第4条第2項第4号)に記載された方法に従って計算し、責任準備金を積み立てております。
責任準備金のうち保険料積立金については次の方式により計算しております。なお、独立行政法人郵便貯金簡易生命保険管理・郵便局ネットワーク支援機構(以下「郵政管理・支援機構」という。)からの受再保険の一部及び一時払年金保険契約を対象に、保険業法施行規則第69条第5項の規定により追加して積み立てた額が含まれております。
(a) 標準責任準備金の対象契約については、金融庁長官が定める方式(平成8年大蔵省告示第48号)
(b) 標準責任準備金の対象とならない契約については、平準純保険料式
責任準備金のうち危険準備金については、保険業法第116条及び保険業法施行規則第69条第1項第3号に基づき、保険契約に基づく将来の債務を確実に履行するため、将来発生が見込まれる危険に備えて積み立てております。
なお、責任準備金については、保険業法第121条第1項及び保険業法施行規則第80条に基づき、連結会計年度末において責任準備金が適正に積み立てられているかどうかを、保険計理人が確認しております。
② 投資信託の解約・償還損益の計上科目
銀行子会社における投資信託の解約・償還損益について、信託財産構成物が債券及び債券に準ずるものは有価証券利息配当金として「銀行事業収益」に、信託財産構成物が債券及び債券に準ずるもの以外は株式等売却益又は株式等売却損として「銀行事業収益」又は「その他経常費用」に計上しております。ただし、投資信託の有価証券利息配当金が全体で損となる場合は国債等債券償還損として「業務費」に計上しております。
③ 保険料等収入の計上基準
(a) 保険料
保険子会社における初回保険料は、収納があり保険契約上の責任が開始している契約について、当該収納した金額を「生命保険事業収益」に計上しております。また、2回目以降保険料は、収納があったものについて当該金額を「生命保険事業収益」に計上しております。
なお、収納した保険料のうち、連結会計年度末時点において未経過となっている期間に対応する部分については、保険業法第116条及び保険業法施行規則第69条第1項第2号に基づき、責任準備金に積み立てております。
(b) 再保険収入
保険子会社における再保険収入は、再保険協約書に基づき元受保険契約に係る保険金等として支払った金額のうち再保険に付した額を、当該保険金等の支払時に「生命保険事業収益」に計上しております。
④ 保険金等支払金の計上基準
(a) 保険金等支払金(再保険料を除く。)
保険子会社における保険金等支払金(再保険料を除く。)は、保険契約に基づく支払事由が発生し、当該契約に基づいて算定された金額を支払った契約について、当該金額を「業務費」に計上しております。
なお、保険業法第117条及び保険業法施行規則第72条に基づき、連結会計年度末時点において支払義務が発生したが保険金等の支出をしていないもの、または、まだ支払事由の報告を受けていないが支払事由が既に発生したと認められるもののうち保険金等の支出をしていないものについて支払備金を積み立てております。
(b) 再保険料
保険子会社における再保険料は、再保険協約書に基づき合意された再保険料を当該協約書の締結時又は元受保険契約に係る保険料の収納時等に「業務費」に計上しております。
なお、再保険に付した部分に相当する一部の責任準備金及び支払備金につきましては、保険業法施行規則第71条第1項及び同規則第73条第3項に基づき不積立てとしております。
⑤ グループ通算制度の適用
当社及び一部の国内連結子会社は、グループ通算制度を適用しております。
(重要な会計上の見積り)
会計上の見積りにより当連結会計年度に係る連結財務諸表にその額を計上した項目であって、翌連結会計年度に係る連結財務諸表に重要な影響を及ぼす可能性があるものは、次のとおりであります。
1.有価証券の時価評価
銀行子会社及び一部の連結子会社における時価で測定される有価証券の残高は多額であり、連結財務諸表に対する影響が大きいため、有価証券の時価は会計上の見積りにおいて重要なものと判断しております。
(1) 当連結会計年度に係る連結財務諸表に計上した額
(2) 識別した項目に係る重要な会計上の見積りの内容に関する理解に資する情報
① 算出方法及び主要な仮定
債券については、日本証券業協会が公表する店頭売買参考統計値、比準価格方式により算定された価額又は外部ベンダー、ブローカー等の第三者から提示された価格、投資信託の受益証券については基準価額を時価としております。比準価格方式により算定された価額又は第三者から提示された価格における主要な仮定は、時価評価において用いられているインプットであり、イールドカーブ、類似銘柄の価格から推計されるスプレッド等の市場で直接又は間接的に観察可能なインプットのほか、重要な見積りを含む市場で観察できないインプットが使用されている場合もあります。
② 翌連結会計年度に係る連結財務諸表に及ぼす影響
市場環境の変化等により主要な仮定であるインプットが変化することで、有価証券の時価が増減する可能性があります。
2.退職給付債務の見積り
(1) 当連結会計年度に係る連結財務諸表に計上した額
「(退職給付関係)」に記載しております。
(2) 識別した項目に係る重要な会計上の見積りの内容に関する理解に資する情報
当社及び一部の連結子会社の退職給付債務は、数理計算上で設定される前提条件に基づいて算出しております。これらの前提条件には、割引率、退職率等が含まれます。退職給付債務の見積りは、高い不確実性を伴うため、前提条件が実績と異なる場合、又は前提条件が変更された場合、翌連結会計年度の退職給付債務に影響を及ぼす可能性があります。
(会計方針の変更)
当社の連結子会社であるJPロジスティクスグループ株式会社及びJPロジスティクス株式会社においては、従来、国際物流事業セグメントに属していたため、国際財務報告基準を適用していましたが、当連結会計年度の期首より日本基準に会計方針を変更しております。
この変更は、JPビジョン2025(2021年5月公表)に掲げる「国内BtoBビジネスの拡大」を進めるため、当連結会計年度の期首より、日本郵便株式会社が当連結子会社の100%子会社化を実施するとともに、事業を再編し、従来、国際物流事業セグメントに属していた当該子会社を、日本基準を適用している郵便・物流事業セグメントに報告セグメントの区分を変更することにより、当社グループとしてより適切な損益管理を実施することを目的としたものであります。
当該会計方針の変更は遡及適用され、前連結会計年度については遡及適用後の連結財務諸表となっております。
この結果、遡及適用を行う前と比較して、前連結会計年度における連結貸借対照表は、主として、有形固定資産が15,234百万円、繰延税金資産が2,870百万円、その他負債が15,846百万円、利益剰余金が2,087百万円それぞれ減少しております。前連結会計年度の連結損益計算書は、経常利益が164百万円、税金等調整前当期純利益が162百万円それぞれ増加しております。前連結会計年度の連結キャッシュ・フロー計算書は、営業活動によるキャッシュ・フローが2,993百万円減少し、財務活動によるキャッシュ・フローが同額増加しております。また、1株当たり情報に与える影響は当該箇所に記載しております。
なお、前連結会計年度の期首の純資産に累積的影響額が反映されたことにより、利益剰余金の遡及適用後の前期首残高は2,066百万円減少しております。
(未適用の会計基準等)
・「法人税、住民税及び事業税等に関する会計基準」(企業会計基準第27号 2022年10月28日)
・「包括利益の表示に関する会計基準」(企業会計基準第25号 2022年10月28日)
・「税効果会計に係る会計基準の適用指針」(企業会計基準適用指針第28号 2024年3月22日)
1.概要
その他の包括利益に対して課税される場合の法人税等の計上区分及びグループ法人税制が適用される場合の子会社株式等の売却に係る税効果の取扱いを定めるものであります。
2.適用予定日
2025年3月期の期首から適用予定であります。
3.当該会計基準等の適用による影響
影響額は、当連結財務諸表の作成時において評価中であります。
(表示方法の変更)
(連結損益計算書)
前連結会計年度において、「その他の特別利益」に含めておりました「事業譲渡損戻入額」及び「その他の特別損失」に含めておりました「事業再編損」は、重要性が増したため、当連結会計年度より独立掲記することとしております。この表示方法の変更を反映させるため、前連結会計年度の連結財務諸表の組替えを行っております。
この結果、前連結会計年度の連結損益計算書において、「その他の特別利益」に表示していた432百万円は、「事業譲渡損戻入額」305百万円、「その他の特別利益」126百万円として、「その他の特別損失」に表示していた2,409百万円は、「事業再編損」1,769百万円、「その他の特別損失」640百万円として、それぞれ組み替えております。
(追加情報)
(当社グループの役員等に信託を通じて自社の株式等を給付する取引)
当社及び当社の連結子会社である日本郵便株式会社は、当社の執行役並びに日本郵便株式会社の取締役(業務を執行していない取締役を除く。)及び執行役員(以下、併せて「本制度対象役員」という。)に対し、信託を活用した業績連動型株式報酬制度を導入しております。
当該信託契約に係る会計処理については、「従業員等に信託を通じて自社の株式を交付する取引に関する実務上の取扱い」(実務対応報告第30号 平成27年3月26日)を適用しております。
1.取引の概要
本制度は、株式給付規程に基づき、本制度対象役員に対し当社株式等を給付する仕組みであり、連結会計年度における業績達成度を勘案して定まる数のポイントを付与します。本制度対象役員の退任時には、当該付与ポイントに相当する当社株式及び一定割合の当社株式を退任時の時価で換算した金額相当の金銭につき、本信託から給付を行います。
本制度対象役員に対し給付する株式については、予め信託設定した金銭により将来分も含め取得し、信託財産として分別管理するものとします。
2.信託に残存する自社の株式
信託に残存する当社株式を、信託における帳簿価額(付随費用の金額を除く。)により純資産の部に自己株式として計上しております。当該自己株式の帳簿価額及び株式数は、前連結会計年度1,216百万円、1,140千株、当連結会計年度1,128百万円、1,058千株であります。
なお、当社の連結子会社である株式会社ゆうちょ銀行及び株式会社かんぽ生命保険においても信託を活用した株式給付制度を導入しております。
また、当社は、2024年5月27日開催の報酬委員会において、本制度対象役員に対する短期業績に連動した金銭報酬制度の導入について決議し、これに伴い現行の株式報酬について業績連動型株式報酬と、業績非連動型株式報酬の2構成とするとともに、報酬水準を調整することを決定いたしました。
本制度の概要につきましては、「第4 提出会社の状況 4 コーポレート・ガバナンスの状況等 (4)役員の報酬等」に記載しております。
(連結貸借対照表関係)
※1.非連結子会社及び関連会社に対するものは、次のとおりであります。
※2.無担保の消費貸借契約(債券貸借取引等)により貸し付けている有価証券及び有担保の消費貸借契約(代用有価証券担保付債券貸借取引)により貸し付けている有価証券が、「有価証券」中の国債等に含まれておりますが、その金額は次のとおりであります。
現先取引等により受け入れている有価証券のうち、売却又は(再)担保という方法で自由に処分できる権利を有する有価証券は、次のとおりであります。
※3.銀行法及び金融機能の再生のための緊急措置に関する法律に基づく債権は次のとおりであります。なお、債権は、連結貸借対照表の「有価証券」中の社債(その元本の償還及び利息の支払の全部又は一部について保証しているものであって、当該社債の発行が有価証券の私募(金融商品取引法第2条第3項)によるものに限る。)、「貸出金」、「外国為替」、「その他資産」中の未収利息及び仮払金並びに「支払承諾見返」の各勘定に計上されるものであります。
なお、上記債権額は、貸倒引当金控除前の金額であります。
※4.担保に供している資産は次のとおりであります。
(1) 担保に供している資産
(2) 担保に係る債務
(3) 上記以外の担保に供している資産及び担保に係る債務
上記のほか、日銀当座貸越取引、為替決済、デリバティブ取引等の担保、先物取引証拠金の代用等として、次のものを差し入れております。
また、その他資産には、先物取引差入証拠金、保証金、中央清算機関差入証拠金及び金融商品等差入担保金が含まれておりますが、その金額は次のとおりであります。
※5.責任準備金対応債券に係る連結貸借対照表計上額及び時価並びにリスク管理方針の概要
(1) 責任準備金対応債券に係る連結貸借対照表計上額及び時価は次のとおりであります。
(2) 責任準備金対応債券に係るリスク管理方針の概要は、次のとおりであります。
保険子会社は、資産・負債の金利リスクを管理するために、保険契約の特性に応じて以下に掲げる小区分を設定し、各小区分の責任準備金対応債券と責任準備金のデュレーションを一定幅の中で一致させる運用方針を採っております。また、各小区分の責任準備金対応債券と責任準備金のデュレーションについては、定期的に確認しております。
① 簡易生命保険契約商品区分(一部の保険種類を除く。)
② かんぽ生命保険契約(一般)商品区分(すべての保険契約)
③ かんぽ生命保険契約(一時払)商品区分(一部の保険種類を除く。)
※6.銀行子会社における当座貸越契約及び貸付金に係るコミットメントライン契約は、顧客からの融資実行の申し出を受けた場合に、契約上規定された条件について違反がない限り、一定の限度額まで資金を貸し付けることを約する契約であります。契約に係る融資未実行残高は、次のとおりであります。
なお、契約の多くは、融資実行されずに終了するものであるため、融資未実行残高そのものが必ずしも銀行子会社の将来のキャッシュ・フローに影響を与えるものではありません。契約には必要に応じて、金融情勢の変化、債権の保全及びその他相当の事由があるときは、銀行子会社が実行申し込みを受けた融資の拒絶ができる旨の条項が付けられております。また、契約時において必要に応じて不動産・有価証券等の担保を徴求するほか、契約後も予め定めている銀行子会社内手続に基づき顧客の業況等を把握し、必要に応じて契約の見直し、与信保全上の措置等を講じております。
また、保険子会社における貸付金に係るコミットメントライン契約等の融資未実行残高は、次のとおりであります。
※7.有形固定資産の減価償却累計額
(注)上記には、使用権資産に係る減価償却累計額は含まれておりません。
※8.有形固定資産の圧縮記帳額
※9.契約者配当準備金の異動状況は次のとおりであります。
※10.保険業法施行規則第73条第3項において準用する同規則第71条第1項に規定する再保険を付した部分に相当する支払備金の金額は、次のとおりであります。
また、同規則第71条第1項に規定する再保険を付した部分に相当する責任準備金の金額は、次のとおりであります。
※11.郵政管理・支援機構からの受再保険に係る責任準備金(危険準備金を除き、出再責任準備金を含む。)は、当該受再保険に関する再保険契約により、独立行政法人郵便貯金簡易生命保険管理・郵便局ネットワーク支援機構法(平成17年法律第101号)による簡易生命保険責任準備金の算出方法書に基づき算出された額を下回らないよう、保険子会社の保険料及び責任準備金の算出方法書に基づき算出された額を積み立てております。また、当該受再保険に係る区分を源泉とする危険準備金及び価格変動準備金を積み立てております。
上述した責任準備金(危険準備金を除き、出再責任準備金を含む。)、危険準備金及び価格変動準備金の金額は、次のとおりであります。
※12.連結貸借対照表中、「貯金」は銀行法施行規則の負債科目「預金」に相当するものであります。
※13.連結貸借対照表中、「社債」には他の債務よりも債務の履行が後順位である旨の特約が付された劣後特約付社債が含まれております。
※14.連結貸借対照表中、「保険契約債務の割引率変動影響額」は持分法適用の在外関連会社が米国財務会計基準(会計基準書アップデート第2018-12号)を適用し、計上しているものであります。
15.偶発債務に関する事項
連結子会社の一部の借入郵便局局舎の賃貸借契約については、その全部又は一部を解約した場合において、貸主から解約補償を求めることができる旨を契約書に記載しております。解約補償額は、貸主が郵便局局舎に対して投資した総額のうち、解約時における未回収投資額を基礎に算出することとしておりますが、発生する可能性のある解約補償額は次のとおりであります。
なお、連結子会社の都合により解約した場合であっても、局舎を他用途へ転用する等のときは補償額を減額することから、全額が補償対象とはなりません。
(連結損益計算書関係)
※1.経常収益については、顧客との契約から生じる収益及びそれ以外の収益を区分して記載しておりません。顧客との契約から生じる収益の金額は、「(収益認識関係)1.顧客との契約から生じる収益を分解した情報」に記載しております。
※2.郵政管理・支援機構からの受再保険に関する再保険契約により、当該受再保険に係る区分で発生した損益等に基づき、郵政管理・支援機構のため、契約者配当準備金に繰り入れた金額は次のとおりであります。
(連結包括利益計算書関係)
※1.その他の包括利益に係る組替調整額及び税効果額
(連結株主資本等変動計算書関係)
前連結会計年度(自 2022年4月1日 至 2023年3月31日)
1.発行済株式の種類及び総数に関する事項
(注) 発行済株式(普通株式)の減少110,072千株は、自己株式の消却によるものであります。
2.自己株式の種類及び株式数に関する事項
(注) 1.当連結会計年度期首の自己株式(普通株式)には、株式給付信託が保有する当社株式375千株が含まれております。当連結会計年度末の自己株式(普通株式)には、株式給付信託が保有する当社株式1,140千株が含まれております。
2.自己株式(普通株式)の株式数の増加202,628千株は、2021年10月6日開催の当社取締役会決議に基づき2022年4月1日~2022年4月7日までの期間において取得した5,028千株、2022年5月13日開催の当社取締役会決議に基づき2022年5月16日~2023年3月9日までの期間において取得した196,748千株、単元未満株式の買取0千株及び株式給付信託への追加拠出851千株によるものであり、減少110,159千株は、2022年4月25日開催の当社取締役会決議に基づく自己株式の消却110,072千株及び株式給付信託による給付86千株によるものであります。
3.当社は、2023年3月29日開催の取締役会において、会社法第178条の規定に基づき、自己株式を消却することを決議いたしましたが、当連結会計年度末において以下の自己株式について消却手続を完了しておりません。
帳簿価額 199,989百万円
株式の種類 普通株式
株式数 196,748千株
なお、上記自己株式について、2023年4月20日付で消却手続を完了いたしました。
3.配当に関する事項
剰余金の配当は、日本郵政株式会社法第11条の規定により、総務大臣の認可事項となっております。
(1) 当連結会計年度中の配当金支払額
(注)配当金の総額には、株式給付信託が保有する自社の株式に対する配当金18百万円が含まれております。
(2) 基準日が当連結会計年度に属する配当のうち、配当の効力発生日が当連結会計年度の末日後となるもの
(注)配当金の総額には、株式給付信託が保有する自社の株式に対する配当金57百万円が含まれております。
当連結会計年度(自 2023年4月1日 至 2024年3月31日)
1.発行済株式の種類及び総数に関する事項
(注) 発行済株式(普通株式)の減少196,748千株は、自己株式の消却によるものであります。
2.自己株式の種類及び株式数に関する事項
(注) 1.当連結会計年度期首の自己株式(普通株式)には、株式給付信託が保有する当社株式1,140千株が含まれております。当連結会計年度末の自己株式(普通株式)には、株式給付信託が保有する当社株式1,058千株が含まれております。
2.自己株式(普通株式)の株式数の増加254,809千株は、2023年5月15日及び2023年8月14日開催の当社取締役会決議に基づき2023年8月15日~2024年3月22日までの期間において取得した254,809千株並びに単元未満株式の買取0千株によるものであり、減少196,830千株は、2023年3月29日開催の当社取締役会決議に基づく自己株式の消却196,748千株及び株式給付信託による給付81千株によるものであります。
3.当社は、2024年3月27日開催の取締役会において、会社法第178条の規定に基づき、自己株式を消却することを決議いたしましたが、当連結会計年度末において以下の自己株式について消却手続を完了しておりません。
帳簿価額 299,983百万円
株式の種類 普通株式
株式数 254,809千株
なお、上記自己株式について、2024年4月12日付で消却手続を完了いたしました。
3.配当に関する事項
剰余金の配当は、日本郵政株式会社法第11条の規定により、総務大臣の認可事項となっております。
(1) 当連結会計年度中の配当金支払額
(注)1.2023年5月15日取締役会決議による配当金の総額には、株式給付信託が保有する自社の株式に対する配当金57百万円が含まれております。
2.2023年11月13日取締役会決議による配当金の総額には、株式給付信託が保有する自社の株式に対する配当金26百万円が含まれております。
(2) 基準日が当連結会計年度に属する配当のうち、配当の効力発生日が当連結会計年度の末日後となるもの
(注)配当金の総額には、株式給付信託が保有する自社の株式に対する配当金26百万円が含まれております。
(連結キャッシュ・フロー計算書関係)
※1.現金及び現金同等物の期末残高と連結貸借対照表に掲記されている科目の金額との関係
(リース取引関係)
1.ファイナンス・リース取引
(借主側)
所有権移転ファイナンス・リース取引
(1) リース資産の内容
有形固定資産
主として建物であります。
(2) リース資産の減価償却の方法
連結財務諸表作成のための基本となる重要な事項「4.会計方針に関する事項」の「(4) 固定資産の減価償却の方法」に記載のとおりであります。
所有権移転外ファイナンス・リース取引
(1) リース資産の内容
① 有形固定資産
主として動産であります。
② 無形固定資産
ソフトウエアであります。
(2) リース資産の減価償却の方法
連結財務諸表作成のための基本となる重要な事項「4.会計方針に関する事項」の「(4) 固定資産の減価償却の方法」に記載のとおりであります。
なお、トール社及び傘下の関係会社におけるリース取引に係る使用権資産の内容は、主として建物及び土地であり、使用権資産の減価償却の方法は、連結財務諸表作成のための基本となる重要な事項「4.会計方針に関する事項」の「(4) 固定資産の減価償却の方法」に記載のとおりであります。
2.オペレーティング・リース取引
(借主側)
オペレーティング・リース取引のうち解約不能のものに係る未経過リース料
(貸主側)
オペレーティング・リース取引のうち解約不能のものに係る未経過リース料
(金融商品関係)
1.金融商品の状況に関する事項
(1) 金融商品に対する取組方針
当社グループにおいて、銀行子会社及び保険子会社の保有する金融資産及び金融負債の多くは市場変動による価値変化等を伴うものであるため、将来の金利・為替変動により安定的な期間損益の確保が損なわれる等の不利な影響が生じないように管理していく必要があります。
このため、両社それぞれにおいて、資産・負債の総合管理(ALM)を実施して収益及びリスクの適切な管理に努めており、その一環として、金利スワップ、通貨スワップ、為替予約取引等のデリバティブ取引も行っております。
デリバティブ取引は運用資産の金利・為替変動リスクに対する主要なヘッジ手段と位置付けております。
また、両社とも、収益向上の観点から、リスク管理態勢の強化に努めつつ、許容可能な範囲でリスク資産への運用にも取り組んでおります。
(2) 金融商品の内容及びそのリスク
当社グループにおいて、銀行子会社及び保険子会社が保有する金融資産の主なものは、国債を中心とする国内債券や外国債券等の有価証券、貸付や金銭の信託を通じた株式への投資などであります。これらは、それぞれ発行体の信用リスク及び金利の変動リスク、市場価格の変動リスク等に晒されております。
ALMの観点から、金利関連取引については、金利変動に伴う有価証券、貸出金、定期性預金等の将来の経済価値変動リスク・金利リスクを回避するためのヘッジ手段として、金利スワップ取引を行っております。
また、通貨関連取引については、銀行子会社及び保険子会社が保有する外貨建資産の為替評価額及び償還金・利金の円貨換算額の為替変動リスクを回避するためのヘッジ手段等として、通貨スワップ又は為替予約取引を行っております。
なお、デリバティブ取引でヘッジを行う際には、財務会計への影響を一定の範囲にとどめるため、所定の要件を満たすものについてはヘッジ会計を適用しております。
(3) 金融商品に係るリスク管理体制
グループリスク管理における基本方針として、リスク管理の基本原則、日本郵政グループ各社が管理対象とするべきリスク区分などリスク管理に当たって遵守すべき基本事項を事業子会社各社との間の「グループ運営のルールに関する覚書」に定め、グループのリスク管理を実施しております。
さらに、グループ各社のリスク管理の状況を定期的に経営会議に報告するとともに、グループリスク管理の方針やグループリスク管理態勢などの協議を行っております。
市場リスク・信用リスク等のリスクについては、それぞれの会社において計量化するリスクを特定し、客観性・適切性を確保した統一的な尺度であるVaR(バリュー・アット・リスク:一定の確率のもとで被る可能性がある予想最大損失額)等により計測しております。当社は個々の会社ごとに計測されたリスク量が各社の資本量に対して適正な範囲に収まることを確認することによりリスクを管理しております。
① 信用リスクの管理
銀行子会社及び保険子会社は、それぞれ信用リスク管理に関する諸規程に基づき、VaRにより信用リスク量を定量的に計測・管理しております。また、与信集中リスクを抑えるために、個社及び企業グループごとに「与信限度」等を定め、期中の管理等を行っております。
② 市場リスクの管理
(a) 銀行子会社
銀行子会社は、ALMに関する方針のもとで、バンキング業務として国内外の債券や株式等への投資を行っており、金利、為替、株価等の変動の影響を受けるものであることから、市場リスク管理に関する諸規程に基づき、統計的な手法であるVaRにより市場リスク量を定量的に計測し、自己資本等の経営体力を勘案して定めた資本配賦額の範囲内に市場リスク量が収まるよう、市場リスク限度枠や損失額等の上限を設定しモニタリング・管理等を実施しております。
主要な市場リスクに係るリスク変数(金利、為替、株価)の変動の影響を受ける主たる金融商品は、「コールローン」、「買入金銭債権」、「金銭の信託」、「有価証券」、「貸出金」、「貯金」、「デリバティブ取引」であります。
銀行子会社ではVaRの算定に当たって、ヒストリカル・シミュレーション法(保有期間240営業日(1年相当)、片側99%の信頼水準、観測期間1,200営業日(5年相当))を採用しております。なお、負債側については、内部モデルを用いて計測しております。前連結会計年度末(2023年3月31日)現在での市場リスク量(損失額の推計値)は、全体で4,722,630百万円であります。当連結会計年度末(2024年3月31日)現在での市場リスク量(損失額の推計値)は、全体で4,553,233百万円であります。なお、VaRは過去の相場変動をベースに統計的に算出した一定の発生確率での市場リスク量を計測するものであることから、通常では考えられないほど市場環境が激変する状況下におけるリスクについて捕捉できない場合があります。このリスクに備えるため、さまざまなシナリオを用いたストレス・テストを実施しております。
市場リスク管理態勢の整備・運営に関する事項及び市場リスク管理の実施に関する事項については、定期的にリスク管理委員会・ALM委員会・経営会議を開催し、協議・報告を行っております。
また、市場運用中心の資産、貯金中心の負債という特徴を踏まえ、金利リスクの重要性についても十分認識した上で、ALMにより、さまざまなシナリオによる損益シミュレーションを実施するなど、多面的に金利リスクの管理を行っており、リスクをコントロールしております。
ALMに関する方針については、経営会議で協議した上で決定し、その実施状況等について、ALM委員会・経営会議に報告を行っております。
なお、デリバティブ取引に関しては、取引の執行、ヘッジ有効性の評価、事務管理に関する部門をそれぞれ分離し内部牽制を確立するとともに、デリバティブに関する諸規程に基づき実施しております。
(b) 保険子会社
保険子会社は、市場リスクを、金利リスク及び価格変動リスクに区分して管理しております。保険子会社の金利リスクは、ユニバーサルサービス対象商品である養老保険・終身保険を提供する使命を負う保険会社として、資産と負債のマッチングに一定の限界を有する中で、円金利の変動により、円金利資産及び保険負債の価値が変動し損失を被るリスクです。価格変動リスクは、金利リスク以外の市場リスクです。
保険子会社は、市場リスクを含む会社全体のリスクのうち定量化が可能なリスクを特定し、それらのリスク量に基づき算出した会社全体の統合リスク量と資本量を対比することにより、会社全体のリスクを管理しております。
③ 資金調達に係る流動性リスクの管理
銀行子会社及び保険子会社は、それぞれ資金繰りに関する指標等を設定し、資金流動性リスクの管理を行っております。
(4) 金融商品の時価等に関する事項についての補足説明
金融商品の時価の算定においては一定の前提条件等を採用しているため、異なる前提条件等によった場合、当該価額が異なることもあります。
2.金融商品の時価等に関する事項
連結貸借対照表計上額、時価及びこれらの差額は、次のとおりであります。
なお、市場価格のない株式等及び組合出資金は、次表には含めておりません((注1)及び(注2) 参照)。
また、現金預け金、コールローン、買現先勘定、債券貸借取引支払保証金、売現先勘定及び債券貸借取引受入担保金は、短期間で決済されるため時価が帳簿価額に近似することから注記を省略しております。
前連結会計年度(2023年3月31日)